На меня оформили кредит мошенники: что делать по шагам и как не платить
Кратко
Если вы не подписывали договор и не получали денег, кредит с вами не заключён: его оспаривают письменными заявлениями в банк, полицию и бюро, при отказе в суде. Если подписали сами под диктовку, договор действует, пока суд не признает его недействительным.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 8 ноября 2026 г.чтение ≈ 21 минКредитная история
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Если кредит оформили мошенники без вашего участия, договора с вами нет: вы его не подписывали и денег не получали. Такой долг оспаривают письменными заявлениями в банк, полицию и бюро кредитных историй, а при отказе банка в суде. Если вы сами оформили кредит под диктовку и перевели деньги, договор подписан вами, и отменить его сложнее: через суд, доказывая, что банк видел признаки обмана.
Не подписывали — платить вы не обязаны, но заявления нужно подать сразу, иначе банк будет взыскивать с вас как с должника. Подписали сами под диктовку — договор действует, пока его не отменит суд или банк. Без платежей пойдут неустойка и иск, а платежи и новый график банк покажет суду как согласие с договором, поэтому как платить во время спора, решайте до первого платежа.
Что сделать сейчас. Если звонят и просят назвать код или перевести деньги на «безопасный счёт», положите трубку. Кредитные деньги, которые пришли на ваш счёт, не тратьте и никуда не переводите. Позвоните в банк по номеру с официального сайта и попросите остановить выдачу, затем подайте письменное заявление в банк и в полицию. Подробный порядок описан ниже.
Кредит оформили мошенники или вы подписали его сами: от этого зависит всё
Сначала определите, выражали ли вы волю взять этот кредит: от этого зависят шаги и шансы. Банк, а потом суд будут выяснять то же самое.
- заявку подали по вашим данным другие люди
- деньги ушли не вам или сразу дальше
- оспаривают у банка, в полиции, в бюро, при отказе в суде
- платить не обязаны, но спор надо вести письменно
- вы ввели код и перевели деньги «на безопасный счёт»
- отменяет только суд или сам банк
- нужно доказать, что банк знал или должен был знать об обмане
- пока нет решения, банк считает долг вашим
Вы не подписывали и денег не получали. Кредитный договор заключают только в письменной форме, иначе он ничтожен (ст. 820 ГК РФ). Электронная подпись кодом из СМС засчитывается, только если по ней можно достоверно определить, кто выразил волю (п. 1 ст. 160 ГК РФ). Если код ввёл чужой человек с чужого телефона, ваша воля не выражена, а договор не заключён (ст. 432 ГК РФ).
Вы оформили кредит сами, потому что вас обманули. Если вы стали жертвой мошенников и оформили кредит под их влиянием, договор подписан вами, и оспаривать его придётся в суде, доказывая обман третьим лицом.
Обычно это выглядит так: звонок «из службы безопасности банка», «из полиции» или «из Центробанка», просьба срочно взять кредит, чтобы «перекрыть заявку мошенников», и перевод денег на чужой счёт. Мошенники убеждают, торопят, иногда запугивают и заставляют взять кредит «прямо сейчас». Такой договор признают недействительным, если обман третьего лица был, а банк о нём знал или должен был знать (п. 2 ст. 179 ГК РФ). Доказывать это труднее, но шанс есть, особенно если банк выдал деньги и сразу пропустил перевод чужому человеку.
Бывает и смешанный случай: вы только продиктовали код, а всё остальное сделали мошенники. Банк будет говорить, что код — это ваше согласие. Нижестоящие суды с этим соглашались, но Верховный Суд указал: одного кода из СМС для договора недостаточно, суд должен проверить, был ли банк осмотрителен (разбор ниже).
Шансы выше, если банк пропустил явные признаки обмана: вход с нового устройства, смену номера, перевод денег чужому человеку сразу после выдачи. Поэтому собирайте доказательства для обоих сценариев и в заявлениях подробно описывайте, что делали вы, а что без вас.
Мошенники оформили кредит: что делать в первые часы и сутки
Пока деньги не ушли, выдачу ещё можно остановить, а ранний звонок и письменное заявление потом докажут, что вы сообщили о мошенничестве сразу. Делайте шаги по порядку и сохраняйте всё: скриншоты СМС, журнал звонков, номера обращений.
- Банк по телефону. Сообщите, что заявку или договор оформили без вас, попросите остановить выдачу и заблокировать карты и вход в приложение. Результат: номер обращения.
- Банк письменно. Заявление в отделении (второй экземпляр с отметкой) или заказным письмом с описью, в нём же требование выдать копии документов по договору: его можно собрать в конструкторе запроса документов в банк. Телефонный звонок в споре почти ничего не доказывает, письменное заявление с датой доказывает. Результат: копия с отметкой или почтовая квитанция.
- Полиция. Заявление в отдел по месту жительства или туда, где узнали о кредите, его удобно заполнить в конструкторе заявления о мошенничестве. Результат: талон о приёме с номером в книге учёта сообщений о преступлениях (КУСП).
- Бюро кредитных историй. Узнайте, в каких бюро хранится ваша история, и закажите отчёт в каждом: так видно, нет ли других кредитов и займов. Запрос можно составить в конструкторе запроса кредитной истории.
- Самозапрет. Поставьте его через Госуслуги или МФЦ, чтобы закрыть дорогу следующим кредитам. Подробно ниже.
Если мошенники оформили кредит и сняли деньги с вашего счёта или карты, то есть списали ваши собственные средства, сообщите банку немедленно и не позднее дня, следующего за днём, когда пришло уведомление об операции (ч. 11 ст. 9 закона № 161-ФЗ). От этого срока зависит, обязан ли банк вернуть списанное.
СМС о кредите на 150 000 ₽ в 10:00: условный пример
В 10:00 приходит СМС, что вы подписали договор на 150 000 ₽. Для суммы от 50 до 200 тысяч рублей банк вправе передать деньги не раньше чем через 4 часа после подписания условий, свыше 200 тысяч рублей не раньше чем через 48 часов (ч. 9.3 ст. 7 закона № 353-ФЗ). Значит, до 14:00 деньги ещё у банка, и от получения кредита можно отказаться (ч. 1 ст. 11 закона № 353-ФЗ).
Позвонили в 10:30 и в тот же час отправили отказ от получения кредита, например в приложении или чате банка, если договор это допускает, а затем продублировали его в отделении: банк должен был остановить выдачу. Если оформили большой кредит, свыше 200 тысяч, запас времени больше. Узнали в 16:00, когда деньги уже ушли: остаётся порядок оспаривания, о котором ниже. У периода охлаждения есть исключения, например кредит с поручителем или оплата покупки в обычном магазине (ч. 9.5 той же статьи), так что на 4 часа рассчитывайте, но звоните сразу.
Если не уверены, к какому случаю относится ваш, опишите ситуацию юристу в MAX: приложите СМС, выписку и что вы успели подать: юрист подскажет, что делать дальше в вашем случае.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Как мошенники оформляют кредиты на чужое имя
Чтобы оформить кредит на человека без его ведома, мошенникам нужны его данные и способ подтвердить заявку вместо него: паспортные данные плюс доступ к телефону, Госуслугам или банковскому приложению. Вот какие пути используют, без подробностей, которые помогли бы их повторить.
- По паспорту. По паспортным данным, копии или фото паспорта, иногда вместе со СНИЛС и ИНН, мошенники оформляют кредиты и займы онлайн. Копия или снимок паспорта, оставленные в сервисе, магазине, у арендодателя, попадают к посторонним.
- По номеру телефона. По номеру телефона мошенники оформляют кредит, когда выпускают дубликат SIM-карты или ставят переадресацию СМС: коды приходят им, и можно войти в приложение банка и подписать договор.
- Через Госуслуги. В профиле видны паспорт, СНИЛС, ИНН и адрес, этого хватает для анкеты. Подробно ниже.
- Через личный кабинет банка. Вас просят установить «программу защиты» или назвать код, после чего мошенник сам оформляет кредит в вашем приложении и переводит деньги.
- Голосом и по видеозвонку. Записанный голос или видео используют, чтобы пройти проверку по телефону или убедить родственников. Мошенникам оформить кредит только по голосу, без кода и доступа к приложению сложно, но голос помогает выманить код.
- Под диктовку. Человек сам идёт в банк или оформляет кредит онлайн, потому что «сотрудник» по телефону убедил его спасти деньги.
Оформляют обычно то, что выдают быстро: потребительский кредит онлайн, кредитную карту, микрозаём, рассрочку. Если не стоит самозапрет, мошенники за день могут оформить на одного человека два кредита и несколько займов. Кредит под залог квартиры или ипотеку за спиной собственника мошенникам оформить сложнее, там нужна регистрация в Росреестре.
Как узнать, что мошенники оформили на вас кредит или заём
Посмотреть, какие кредиты и займы на вас оформлены, можно в отчётах всех бюро кредитных историй, где хранится ваша история: туда попадают и банковские кредиты, и микрозаймы МФО. Так же можно узнать, нет ли на вас кредитов и микрозаймов от мошенников, и проверить все займы, оформленные на ваше имя. Узнать список бюро можно на Госуслугах, отчёт в каждом бюро бесплатно дважды в год (ч. 1 и 2 ст. 8 закона № 218-ФЗ).
Понять, что мошенники оформили кредит без вашего ведома, можно по признакам:
- СМС или письмо о новом договоре, одобренной заявке, первом платеже;
- звонки банка или коллекторов о просрочке по кредиту, который вы не брали;
- отказ в своём кредите из-за «высокой нагрузки»;
- судебный приказ или письмо от приставов;
- уведомления Госуслуг о входе с чужого устройства или о запросах в бюро.
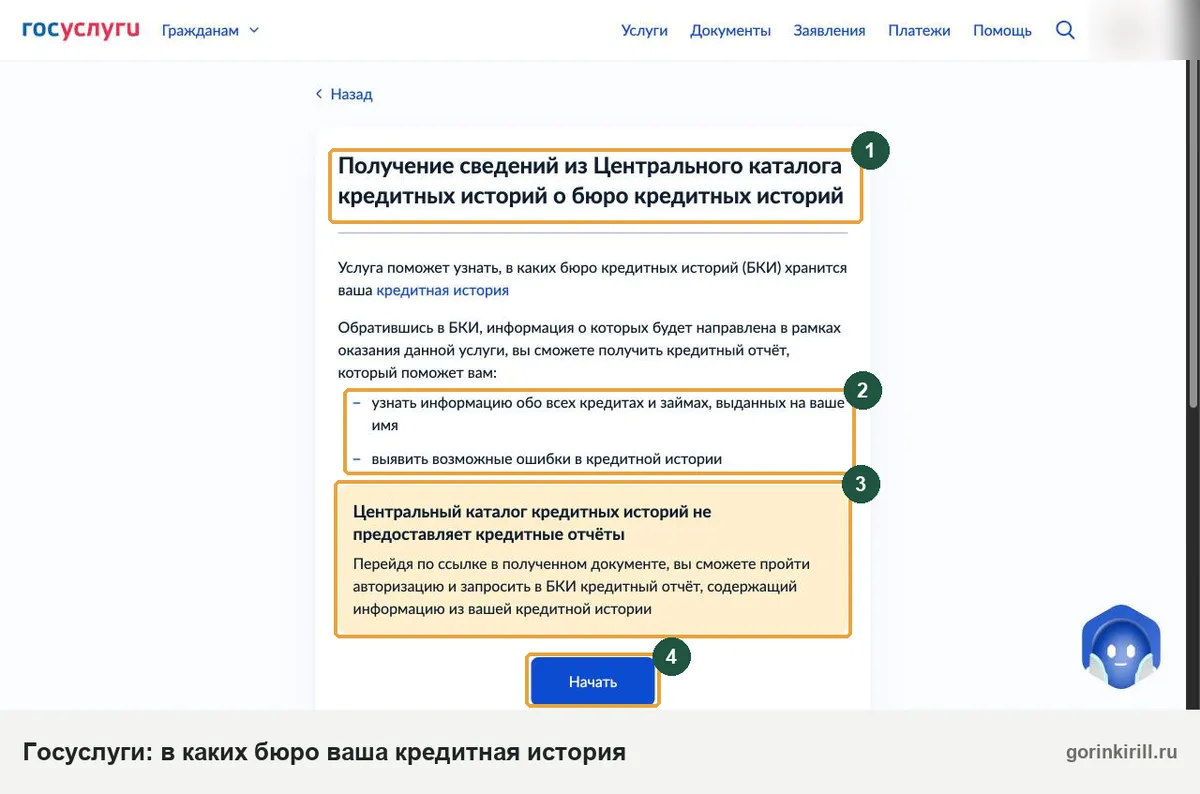
В отчёте НБКИ или другого бюро ищите кредиты, которые не брали, договоры, которых не заключали, и запросы от незнакомых банков и МФО. Запрос означает попытку, а договор отдельной строкой с суммой и датой означает выданный кредит. Повторите проверку через неделю-две: часть договоров доходит до бюро позже. Как пройти все шаги за вечер, описано в статье как узнать все свои кредиты, а чем отличаются отчёты разных бюро, в материале как проверить кредитную историю.
Звонят и говорят «на вас оформлен кредит»: это мошенники
Звонок или СМС с незнакомого номера «на вас оформлен кредит» или микрозаём: обычно это сам по себе приём мошенников. Если звонящий предлагает «отменить заявку», «перевести деньги на безопасный счёт» или назвать код, это и есть мошенничество. Настоящий банк о спорной заявке не просит коды и переводы. Положите трубку и сами позвоните в банк. Такие же сценарии с «просроченным займом» и «долгом у коллекторов»: проверяйте их по отчёту бюро.
Заявление в банк о кредите, который оформили мошенники: образец
Письменное заявление в банк или МФО подают сразу, ещё до ответа полиции. Оно фиксирует дату, когда вы сообщили о мошенничестве, и запускает внутреннюю проверку. Банк может сам признать кредит мошенническим и закрыть его, без суда.
Что важно указать в заявлении:
- номер договора или заявки, дату и сумму, как они видны в СМС или отчёте бюро;
- что вы договор не заключали, денег не получали, коды никому не сообщали (или как именно вас обманули);
- когда и как узнали о кредите, номер телефонного обращения;
- требование выдать копии: договор, заявку, сведения, с какого телефона и устройства её подали, куда перечислены деньги;
- требование не начислять проценты и не передавать долг коллекторам, исправить кредитную историю.
Если кредит выдали, когда в вашей кредитной истории уже стоял самозапрет, требовать по нему исполнения нельзя (ч. 6 ст. 13 закона № 353-ФЗ). Если банк нарушил обязательные проверки при выдаче, например не выдержал период охлаждения или не проверил получателя денег, и при этом возбуждено уголовное дело о хищении денег по этому кредиту, банк не вправе требовать платежей, начислять проценты и продавать долг (ч. 7 той же статьи). Правило действует с 01.09.2025, к более ранним кредитам его не применяют (пример — в практике ниже).
В ______________ (полное название банка или МФО), адрес: ______________
От ______________ (ФИО), дата рождения ______________, паспорт ______________, адрес: ______________, телефон: ______________, адрес для ответа: ______________
Заявление о кредите, оформленном мошенниками, и о выдаче документов
______________ (дата) я узнал (узнала), что мошенники оформили на моё имя кредитный договор № ______________ от ______________ на сумму ______________ ₽. Договор я не заключал (не заключала), заявку не подавал (не подавала), денежные средства не получал (не получала). О мошенничестве сообщил (сообщила) по телефону ______________ (дата, время, номер обращения). Подано заявление в полицию, талон КУСП № ______________ (или: будет подано ______________).
На основании ст. 160, 432 и 820 ГК РФ, ст. 13 Федерального закона «О потребительском кредите (займе)» прошу:
- Признать договор не заключённым мной и прекратить начисление процентов и неустоек.
- Не передавать требование третьим лицам до окончания проверки.
- Выдать копии заявки и договора, сведения о телефоне, устройстве и IP-адресе, с которых их подписали, и выписку о том, куда перечислены деньги.
- Направить в бюро кредитных историй сведения об оспаривании договора.
- Ответ направить по адресу для ответа в письменной форме.
Приложения: копия паспорта, копия талона КУСП (если есть), скриншоты СМС.
Дата ______________ Подпись ______________
Если банк отказал или молчит, жалобу можно направить в Банк России: подойдёт конструктор жалобы в Центробанк. Отказ банка не окончательный: следующий шаг суд.
Заявление в полицию о кредите, оформленном мошенниками
Заявление в полицию нужно в любом случае: без него банку проще отказать, а возбуждённое уголовное дело даёт защиту от требований банка (правило ст. 13 описано в разделе о заявлении в банк). Речь о мошенничестве, то есть хищении чужого имущества путём обмана или злоупотребления доверием (ст. 159 УК РФ).
- Куда. В отдел полиции лично, по месту жительства или туда, где узнали о кредите. Можно подать и в электронном виде на сайте МВД, но лично проще сразу получить талон.
- Что написать. Хронологию по часам: кто звонил, с каких номеров, что просили, какие коды или программы, что пришло от банка. Названия банков, суммы, номера договоров, счета, куда ушли деньги.
- Что получить. Документ о приёме сообщения с данными сотрудника, датой и временем (ч. 4 ст. 144 УПК РФ).
- Сколько ждать. Решение по сообщению принимают в срок до 3 суток, его продлевают до 10, а при проверках и экспертизах до 30 суток (ч. 1 и 3 той же статьи).
- Что дальше. Если дело возбудили, просите копию постановления и отправьте её в банк заказным письмом или вручите под расписку (ч. 8 ст. 13 закона № 353-ФЗ).
Потерпевшим признают постановлением после возбуждения дела (ч. 1 ст. 42 УПК РФ). Потерпевшим иногда признают не вас, а банк: деньги выдал он. На ваш спор это не влияет, важен сам факт уголовного дела о хищении денег по договору. Копию постановления о возбуждении отправьте в банк.
Отказали в возбуждении дела? Копию постановления об отказе направляют заявителю в течение 24 часов, его обжалуют прокурору, руководителю следственного органа или в суд (ч. 4 и 5 ст. 148 УПК РФ). Даже отказное постановление с описанием обстоятельств пригодится в гражданском споре с банком.
Как убрать мошеннический кредит из кредитной истории
Запись о чужом кредите оспаривают в бюро кредитных историй или сразу у банка, который её передал (ч. 3 ст. 8 закона № 218-ФЗ). Бюро проверяет заявление 20 рабочих дней и на это время ставит в истории пометку о споре (ч. 4 той же статьи).
- Подайте заявление в каждое бюро, где есть эта запись. Его можно собрать в конструкторе заявления в БКИ об исправлении.
- Параллельно потребуйте исправления у банка или МФО: претензия в банк об исправлении кредитной истории. Банк обязан ответить бюро или вам в течение 10 рабочих дней (ч. 4.1 ст. 8).
- Приложите копию заявления в полицию и ответ банка, если он уже есть.
- Через 20 рабочих дней бюро письменно сообщает результат: запись исправят или удалят, или откажут с объяснением причин (ч. 5 ст. 8).
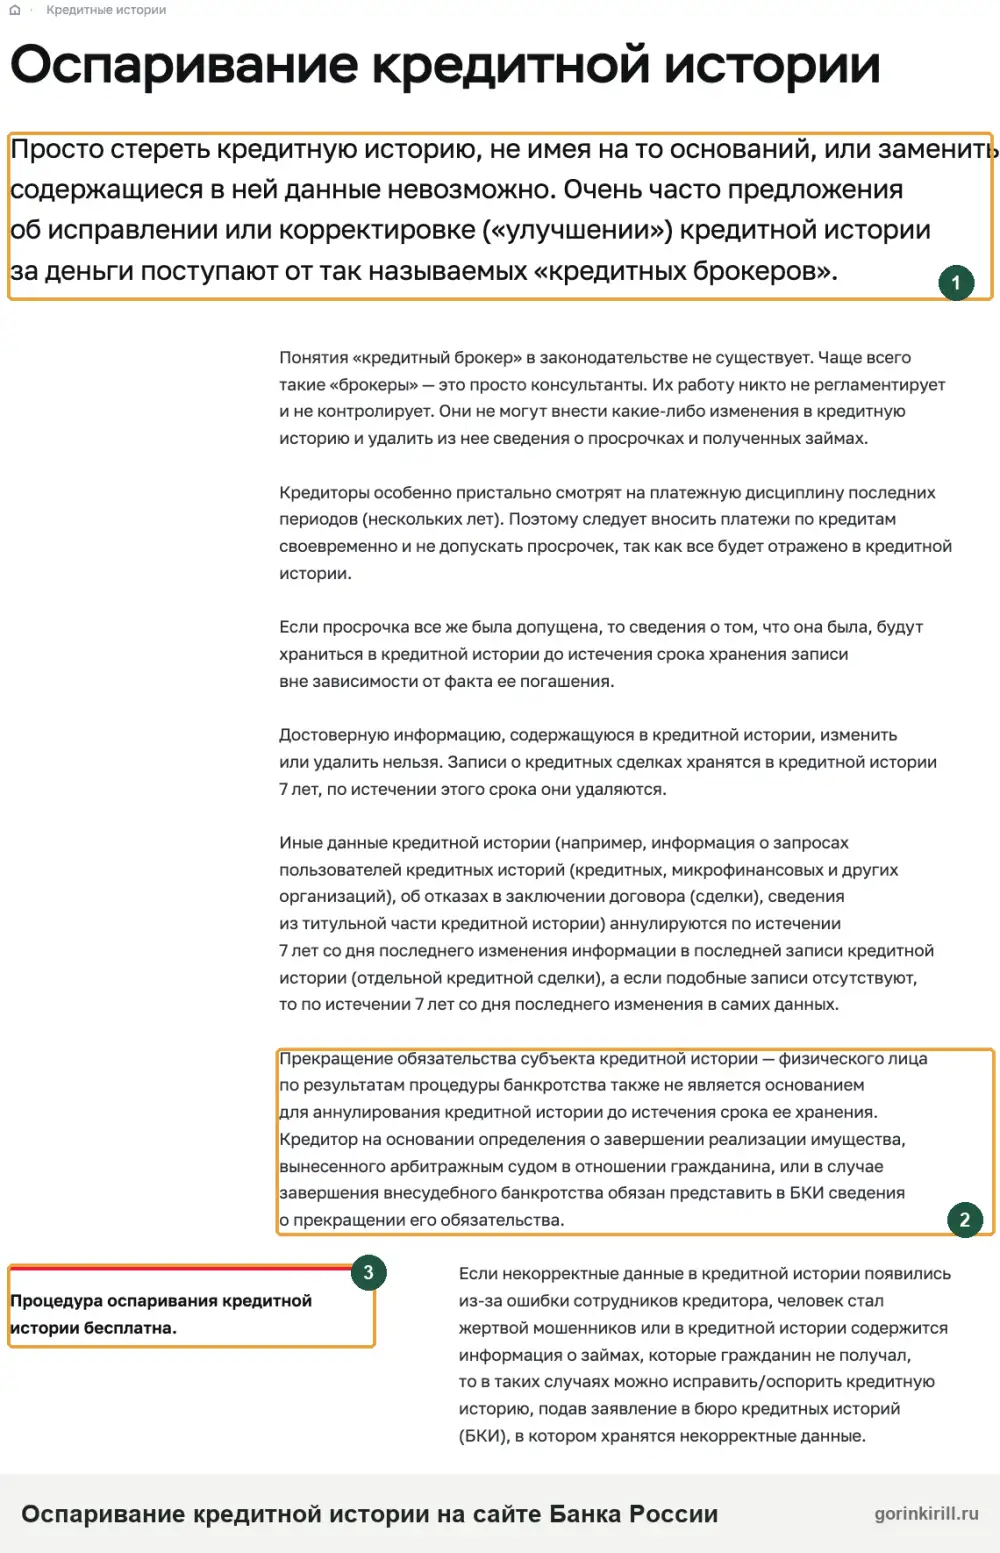
Бюро не решает, мошеннический кредит или нет, оно спрашивает банк. Если банк подтвердил запись, бюро оставит её, и отказ бюро или банка можно обжаловать в суде (ч. 7 ст. 8). Если кредит выдали при действующем самозапрете, банк должен исправить историю в течение 10 рабочих дней по особому правилу (ч. 4.1-2 ст. 8). Платить кому-то за «чистку» испорченной кредитной истории не нужно.
Мошенники оформили кредит через Госуслуги: что делать
Сами Госуслуги кредит не выдают. Но, взломав учётную запись, мошенники получают проверенные данные для анкеты и оформляют кредит в сервисах, которые пускают через Госуслуги. Сначала верните вход: смените пароль и телефон, завершите чужие сеансы. Затем идите по тем же шагам: банк, полиция, бюро.
Что могут сделать мошенники с доступом к Госуслугам, кроме кредитов и микрозаймов, как вернуть учётную запись и проверить выданные доверенности, разобрано в статье мошенники получили доступ к Госуслугам. В заявления в банк и полицию добавьте скриншоты истории входов и смены контактов в профиле.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramМошенники оформили микрозаём: что делать с МФО
Если микрозаём оформили на ваше имя без вашего ведома, делать нужно то же, что с банковским кредитом, только быстрее. МФО выдаёт деньги за минуты. Обычная схема развода: за вечер мошенники успевают набрать микрозаймы онлайн в нескольких МФО по одному телефону и паспорту, а долг быстро уходит коллекторам. Поэтому проверка всех бюро здесь обязательна: один найденный заём не значит, что он единственный.
В заявлении в МФО напишите прямо: «Микрозаём на моё имя оформили мошенники без моего ведома, денег я не получал, договор не подписывал». Там же потребуйте сведения о телефоне, устройстве и карте, на которую ушли деньги. Заявление в полицию о мошенничестве по микрозайму подают так же, как по кредиту, и копию талона отправляют в каждую МФО.
- Договор займа считается заключённым только после передачи денег (ч. 6 ст. 7 закона № 353-ФЗ). Требуйте у МФО доказательства, на чью карту ушли деньги. Если карта не ваша, это главный довод.
- Заём можно оспорить по безденежности: заёмщик вправе доказывать, что деньги к нему не поступили (ст. 812 ГК РФ). Выписка по вашим картам без зачисления подтверждает это.
- Правила ст. 13 закона № 353-ФЗ о самозапрете и нарушенных проверках из раздела о заявлении в банк действуют и для МФО.
- Если МФО не отвечает или передала заём коллекторам, помогает жалоба на МФО в Центробанк.
Если звонят коллекторы по займу, который вы не брали, письменно сообщите им о споре и о заявлении в полицию. Что отвечать и как остановить звонки, разобрано в статье коллекторы звонят по чужому долгу.
Суд по кредиту, оформленному мошенниками: незаключённый или недействительный договор
Если банк отказал, оспорить кредит, взятый мошенниками, можно иском в суде общей юрисдикции. Требование зависит от вашей ситуации из первого раздела.
| Требование | Когда подходит | Что доказывать |
|---|---|---|
| Признать договор незаключённым | Вы не подписывали, коды вводили не вы, деньги не получали | Подписывал не вы: другой телефон или устройство, деньги ушли на чужой счёт, вы сразу заявили в банк и полицию |
| Признать договор недействительным (п. 2 ст. 179 ГК РФ) | Вы подписали сами, потому что вас обманули | Обман третьим лицом и то, что банк знал или должен был знать о нём |
| Признать, что банк не вправе требовать платежей (ст. 13 закона № 353-ФЗ) | Кредит выдан при самозапрете или с нарушением проверок при возбуждённом деле | Самозапрет на дату выдачи, нарушение проверок, постановление о возбуждении дела |
Конституционный Суд указал, что в делах о телефонном мошенничестве суд должен проверить, был ли банк осмотрителен: если клиент подал заявку и сразу перевёл кредитные деньги третьему лицу, банк должен был принять повышенные меры предосторожности (Определение КС РФ от 13.10.2022 № 2669-О).
Как доказать, что кредит оформили мошенники
- талон КУСП, постановление о возбуждении дела или об отказе с описанием обстоятельств;
- ответ банка с данными о телефоне, устройстве, IP-адресе и получателе денег;
- выписки по вашим счетам: деньги не поступали или сразу ушли чужому человеку;
- детализация звонков и СМС от оператора, справка о замене SIM-карты, если она была;
- скриншоты переписки и звонков от «службы безопасности», время ваших обращений в банк.
Куда подавать: иск о защите прав потребителя можно подать по месту вашего жительства (ч. 7 ст. 29 ГПК РФ, ч. 2 ст. 17 Закона о защите прав потребителей). По искам о нарушении прав потребителей при цене иска до 1 000 000 ₽ госпошлину не платят (подп. 4 п. 2 и п. 3 ст. 333.36 НК РФ). Сочтёт ли суд ваш иск потребительским, зависит от требований, поэтому просите применить эти правила в самом иске.
Если договор признают недействительным, каждая сторона возвращает другой всё полученное по сделке (п. 2 ст. 167 ГК РФ). Если кредитные деньги поступили на ваш счёт, банк может потребовать их вернуть, даже когда вы перевели их мошенникам. Как суды решают этот вопрос, смотрите в практике ниже.
Кредит оформили без участия заёмщика: что решили суды
- Приложение на телефоны родителей поставила дочь по указке «брокера». За два дня на родителей дистанционно оформили три кредита в Газпромбанке почти на 4,4 млн ₽, деньги сразу ушли чужим людям. Суды признали договоры недействительными: воли родителей не было, а банк не проявил осмотрительности. Вернуть банку эти деньги родители не обязаны: они их не получали (определение Шестого КСОЮ от 07.04.2026 № 88-7060/2026).
- Код подтверждения передал не заёмщик. Кредит в ВТБ признан недействительным; довод банка, что заёмщик сам раскрыл коды, не доказан. С банка взыскали ущерб и обязали убрать запись из кредитной истории (определение Третьего КСОЮ от 23.03.2026 № 88-4176/2026).
Кредит взяли под диктовку мошенников: когда суд отменил договор
- Сама получила наличные в офисе — отказ. Женщина под влиянием мошенников оформила кредит в отделении, сотрудникам банка признаков обмана не назвала и получила деньги наличными, а уже потом передала их. Суд не увидел недобросовестности банка. Правило ч. 7 ст. 13 закона № 353-ФЗ к кредиту от 09.07.2024 не применили: оно действует с 01.09.2025 и обратной силы не имеет (апелляционное определение Самарского областного суда от 14.07.2026 № 33-6843/2026).
- Одного уголовного дела мало. Банк взыскал долг по кредитной карте 419 731,52 ₽; заёмщица ссылалась на мошенников, но требования признать договор недействительным по ст. 179 ГК не заявила. Суды указали, что уголовное дело о хищении само по себе не доказывает вину банка (определение Шестого КСОЮ от 22.06.2022 № 88-12587/2022). Поэтому на иск банка отвечайте встречным иском, а не только возражениями.
Кредит подтвердили кодом из СМС: что указал Верховный Суд
Разбор практики. Судебная коллегия по гражданским делам Верховного Суда РФ, определение от 05.09.2023 № 18-КГ23-99-К4. В октябре 2020 года женщину обманом убедили оформить два кредита в Хоум Кредит Банке через приложение: она вводила коды из СМС, а деньги банк сразу перевёл в другой банк на счёт незнакомого ей человека.
Районный суд признал договоры недействительными, но краевой суд и кассация отказали: номер телефона был её, коды введены, значит, банк вправе был считать, что договор заключает она. Верховный Суд эти решения отменил.
Однократный ввод цифрового кода из СМС с краткой информацией о сумме не заменяет порядка заключения договора потребительского кредита с индивидуальными условиями. Суды не проверили, был ли банк осмотрителен, хотя заявка и немедленный перевод денег третьему лицу требуют повышенных мер предосторожности (ссылка на Определение КС РФ № 2669-О). Соглашения о дистанционном обслуживании в деле не оказалось. Дело вернули на новое рассмотрение.
Вывод: даже если вы сами ввели код, спорить можно. Просите суд истребовать у банка соглашение о дистанционном обслуживании, данные о том, как вам показали условия кредита, и сведения, почему банк пропустил перевод чужому человеку сразу после выдачи.
Платить ли кредит, оформленный мошенниками, пока идёт спор
Если кредит не брали, а долг есть, платить ли его, зависит от того, подписывали ли вы договор. Без риска не платить можно в двух случаях из закона, в остальных у каждого решения своя цена.
- Кредит выдан при вашем самозапрете или банк нарушил проверки и возбуждено уголовное дело: требовать платежей по закону нельзя (правило ст. 13 описано в разделе о заявлении в банк). Сообщите об этом банку письменно и приложите документы.
- Вы не подписывали договор: по закону он не заключён, и платить вы не обязаны. Но пока банк или суд это не признали, долг числится за вами: банк может начислять неустойку, передать просрочку в бюро и подать на приказ. Поэтому не платить можно, только если заявления в банк, полицию и бюро уже поданы и у вас есть их копии, а на приказ вы подаёте возражения в 10 рабочих дней.
- Вы подписали сами под диктовку: договор действует, пока его не признали недействительным. Без платежей будут просрочка, неустойка, звонки и иск банка. Но и платежи опасны: сторона, из поведения которой видно, что она хотела сохранить силу сделки, теряет право оспорить её по основанию, о котором знала, а заявление о недействительности не помогает тому, кто после сделки дал банку основание полагаться на договор (п. 2 и 5 ст. 166 ГК РФ).
Если решили платить по графику во время спора, чтобы не копить неустойку, до первого платежа отправьте банку письмо: договор оспариваете и платите только для того, чтобы не росли санкции, без признания договора. В назначении каждого платежа пишите: «Оплачено под протестом, в связи со спором о мошенничестве, договор не признаю». Исход спора такая оговорка не решает, но без неё банку проще показать суду, что вы признали договор. Сами частичные платежи долг в целом не признают (п. 20 постановления Пленума ВС № 43).
По кредиту, который вы будете оспаривать, не просите у банка кредитные каникулы или реструктуризацию кредита и не подписывайте новый график: суд может счесть это одобрением сделки (п. 2 и 5 ст. 166 ГК РФ), а просьба о новом графике ещё и считается признанием долга (ст. 203 ГК РФ, п. 20 того же постановления Пленума). Письменная оговорка «это не отказ от спора» от этого не защищает.
Каникулы и реструктуризация подходят для своих кредитов. Если платить нечем, не берите новые займы на погашение и опишите ситуацию юристу до любых соглашений с банком.
Если по чужому кредиту пришёл приказ, иск или приставы
Судебный приказ выносят без вызова сторон, поэтому по чужому кредиту он приходит неожиданно. На возражения 10 рабочих дней со дня получения копии приказа (ст. 128 и ч. 3 ст. 107 ГПК РФ). Достаточно написать, что долг не признаёте и договор не заключали: конструктор возражения на судебный приказ, подробно в статье как отменить судебный приказ.
Банк может взыскать долг и без суда, по исполнительной надписи нотариуса: приходит уведомление нотариуса, а потом арестовывают счета. Оспорить надпись можно заявлением в суд в течение 10 рабочих дней с того дня, когда вы о ней узнали (ч. 2 ст. 310, ч. 3 ст. 107 ГПК РФ). Как найти надпись и что делать дальше, описано в статье как найти исполнительную надпись нотариуса.
Если банк подал иск, участвуйте в деле и заявляйте те же доводы, что в своём иске: можно подать встречный иск о признании договора незаключённым. Как вести себя в суде с банком, описано в статье банк подал в суд по кредиту.
Если долг уже у приставов, сначала выясните, по какому документу: приказ отменяют возражениями, а на заочное решение подают заявление об отмене заочного решения. Прежде чем оплатить долг приставам, проверьте, ваш ли это кредит. Если пристав уже пришёл с проверкой, прочитайте, как вести себя, если приставы пришли домой. Деньги, списанные по отменённому приказу, возвращают отдельным заявлением о повороте исполнения судебного приказа.
Как не дать мошенникам оформить новый кредит: самозапрет и период охлаждения
Самозапрет на кредиты ставят бесплатно и сразу во все бюро через Госуслуги или МФЦ (ч. 1 ст. 5.1 закона № 218-ФЗ). Банки и МФО обязаны запросить сведения о нём во всех бюро не раньше чем за 30 дней до выдачи (ч. 4.5 ст. 7 закона № 353-ФЗ, ст. 6.3 закона № 218-ФЗ). Как поставить и снять запрет, описано в статье самозапрет на кредиты, а на какие кредиты он не действует, в материале на какие кредиты нельзя установить самозапрет.
Если кредит всё-таки выдали при самозапрете, для банка есть отдельное заявление: кредит выдали при самозапрете. Самозапрет не отменяет кредиты, оформленные до него, поэтому проверку бюро делайте в любом случае.
Другие защиты от мошенников в законе о потребительском кредите:
- Период охлаждения: деньги выдают не сразу, сроки и пример есть в разделе о первых часах (ч. 9.3 ст. 7 закона № 353-ФЗ).
- Проверка получателя: банк до перевода кредитных денег третьему лицу сверяет его с базой Банка России о переводах без согласия клиента и при совпадении отказывает в переводе (ч. 9.1 и 9.2 ст. 7).
- Доверенное лицо: можно заранее назначить человека, который подтверждает ваши кредиты. Если его назначили не позднее чем за два дня до заявки, подтверждение заключения договора получает он, а правила о периоде охлаждения к такому кредиту не применяются (п. 4 ч. 9.5 ст. 7).
Что делать, если мошенники пытаются оформить кредит прямо сейчас и пришёл код для подтверждения заявки, которую вы не подавали: никому его не называйте, сообщите банку и попросите отклонить заявку. Затем проверьте бюро, поставьте самозапрет и смените пароли от почты, Госуслуг и банковских приложений.
Если кредит на вас оформили муж, свекровь или другие родные, порядок похож, но у заявления в полицию на родных свои последствия для семьи: об этом статья муж и свекровь оформили кредит. А если кроме спорного кредита есть свои долги, которые уже не потянуть, посмотрите, с какой суммы можно подать на банкротство.
Вопросы о кредитах, оформленных мошенниками
Можно ли списать кредит, оформленный мошенниками, через банкротство?
Может ли банк сам аннулировать кредит, оформленный мошенниками?
Отличается ли порядок в разных банках?
Кредит оформили на пожилого родителя или на ребёнка: кто подаёт заявления?
Деньги по мошенническому кредиту лежат на моём счёте: что делать?
Нужно ли платить проценты и неустойку, если суд признал договор недействительным?
Что будет с кредитной историей после того, как кредит признают мошенническим?
Может ли банк передать кредит, оформленный мошенниками, коллекторам?
Стоит ли платить фирмам, которые обещают аннулировать кредит за несколько дней?
Читайте также
- СФО «Сплит Финанс» в БКИ: почему два кредитора и что проверить
- Самозапрет на кредиты: как поставить, проверить и снять в 2026 году
- На какие кредиты не действует самозапрет: ипотека, залог машины, учебный кредит
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.