На какие кредиты не действует самозапрет: ипотека, залог машины, учебный кредит
Кратко
Самозапрет не действует на кредиты под ипотеку или залог машины и на основной учебный кредит с господдержкой. Запрет проверяют только банки и МФО, поэтому ломбард, КПК и кредит на бизнес он не закрывает.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 15 минБанки
Проверено по законам на 27.10.2026. Кирилл Горин, юрист, арбитражный управляющий
Самозапрет не действует на три вида кредитов: обеспеченные ипотекой (залогом квартиры, дома, участка), обеспеченные залогом машины или другого транспорта и основной образовательный кредит с господдержкой. Эти исключения прямо названы в ч. 2 ст. 5.1 закона № 218-ФЗ «О кредитных историях». Кроме того, запрет обязаны проверять только банки и микрофинансовые организации (МФО), поэтому он не закрывает займы в ломбарде, кредитном кооперативе (КПК), у частного лица, кредиты на бизнес и поручительство.
Что сделать сейчас: если вам нужен кредит из списка исключений, снимать самозапрет не нужно. Если нужен обычный потребительский кредит, кредитная карта или микрозайм, запрет придётся снять заранее: снятие начинает действовать на второй календарный день после того, как бюро его внесёт (подали в понедельник днём — кредит можно оформить в среду). А если банк или МФО уже выдали кредит при действующем запрете, подготовьте заявление кредитору и в бюро кредитных историй по образцу «Выдали кредит при самозапрете»: требовать исполнения такого договора кредитор не вправе.
Три исключения: на какие кредиты не распространяется самозапрет по закону
На какие кредиты нельзя установить самозапрет? Только на три вида договоров, и других исключений закон не знает: кредит или заём, обеспеченный ипотекой, кредит или заём под залог транспортного средства и основной образовательный кредит с государственной поддержкой. На Госуслугах это записано короче: «ипотечных, образовательных и автокредитов». По закону формулировка уже, и от этой разницы зависит, сработает ли запрет.
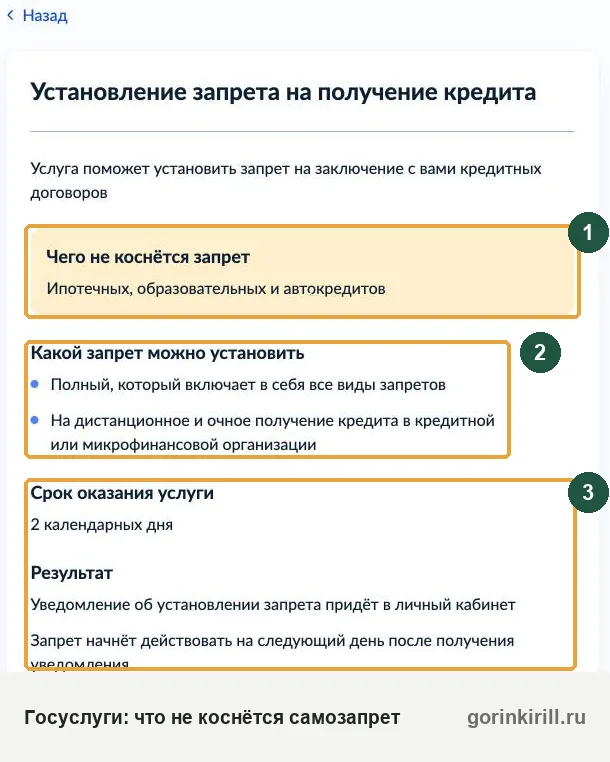
Ипотека: любой кредит под залог недвижимости
Входит ли ипотека в самозапрет? Нет, и исключение касается не только кредита на покупку квартиры. Закон говорит о договорах, «обязательства заемщика по которым обеспечены ипотекой», то есть о любом кредите под залог квартиры, дома, участка, гаража или коммерческого помещения, в том числе о нецелевом кредите наличными под залог жилья: на такой кредит самозапрет не действует. МФО не вправе выдавать гражданам займы под залог жилья (п. 11 ч. 1 ст. 12 закона № 151-ФЗ, кроме отдельных микрокредитных компаний). Под залог гаража, участка или нежилого помещения МФО заём выдать может, и самозапрет его тоже не закроет.
Залог машины: исключение только для кредита с залогом
Самозапрет не распространяется на автокредит, если машина или другое транспортное средство остаётся в залоге у кредитора: такой автокредит дадут и при запрете. Кредит наличными, который вы берёте на покупку машины без залога, исключением не является: при запрете банк откажет. То же исключение действует для займа в МФО под залог автомобиля: поставить такой заём закон не мешает, даже если стоит полный самозапрет. Почему самозапрет не распространяется на автокредит под залог? Банк России объясняет: по ипотеке, автокредиту под залог и основному образовательному кредиту риски мошенничества минимальны. Другие виды обеспечения, которые могут служить гарантией кредита, например поручительство или неустойка (п. 1 ст. 329 ГК РФ), из-под запрета кредит не выводят: помимо залога транспорта, это делает только ипотека.
Учебный кредит: только основной и только с господдержкой
Образовательный кредит бывает основным, на оплату самого обучения, и сопутствующим, на проживание, питание и учебники (ч. 2 ст. 104 закона «Об образовании»). Запрет не действует только на основной кредит, по которому предоставляется государственная поддержка. Сопутствующий кредит и учебный кредит без господдержки под запрет попадают. Деньги по основному кредиту сразу перечисляются в учебное заведение, поэтому, по оценке Банка России, риск мошенничества здесь минимален.
Задача из теста по финансовой грамотности. Сергей оформил полный самозапрет на кредиты через «Госуслуги». Через пару месяцев он взял ипотеку и купил квартиру, а после переезда решил обновить плиту и холодильник. В магазине ему предложили рассрочку от банка-партнёра, но пришёл отказ из-за самозапрета. Почему ипотеку банк одобрил, а рассрочку нет? Из вариантов ответа («банк ошибся: самозапрет действует на все кредиты, включая ипотеку»; «банки никогда не одобряют рассрочку тем, кто уже взял крупный ипотечный кредит»; «самозапрет распространяется на любые рассрочки в магазинах, но автоматически отменяется при оформлении кредитного договора в банке»; «самозапрет не распространяется на ипотеку») выберите один верный: самозапрет не распространяется на ипотеку. Рассрочка от банка-партнёра — это потребительский кредит, поэтому в ней отказали.
Похожая задача: Ольга переживает, что мошенники могут оформить кредит на её имя, и хочет оформить самозапрет. На какой вид кредитов его можно установить: ипотеку на покупку квартиры, автокредит под залог машины, образовательный кредит или потребительский кредит на бытовую технику? Верный ответ: на потребительский кредит на бытовую технику.
На какие кредиты действует самозапрет: банки и МФО, онлайн и в офисе
Самозапрет действует на любой новый потребительский кредит или заём в банке и МФО, кроме трёх исключений закона. Что такое самозапрет на выдачу кредитов и что он означает: это отметка о запрете в вашей кредитной истории, которую вы ставите сами, и банк или МФО по ней обязаны отказать в новом кредите, если запрет на него распространяется. Вступает в силу запрет на следующий календарный день после внесения в кредитную историю (ч. 21 ст. 5.1 закона № 218-ФЗ).
Потребительский кредит — это деньги физическому лицу на цели, не связанные с бизнесом (ч. 1 ст. 1 закона № 353-ФЗ).
Закон разрешает выбрать условия запрета (ч. 2 ст. 5.1 закона № 218-ФЗ): на кредиты банков, на займы МФО или на те и другие, на любой способ оформления или только на дистанционный, без личной явки. Для защиты от мошенников лучше полный самозапрет: он закрывает всё сразу. Частичный оставляет лазейку: например, запрет только на онлайн-займы не мешает оформить кредит в офисе банка по паспорту. Сменить полный запрет на частичный можно только через снятие: заявление о снятии снимает все условия, потом подаётся новое.
Коротко, на какие виды кредитов и продуктов распространяется самозапрет, показывает таблица.
| Что хотите оформить | Действует ли самозапрет |
|---|---|
| Кредит наличными в банке, в том числе на рефинансирование | Да, если запрет распространяется на банки и кредит не под залог недвижимости или машины |
| Новая кредитная карта, овердрафт | Да, по разъяснению Банка России |
| Микрозайм в МФО, онлайн или в офисе | Да, если запрет распространяется на МФО |
| Ипотека и кредит под залог недвижимости | Нет |
| Автокредит под залог машины, заём под залог авто | Нет |
| Автокредит без залога | Да |
| Основной образовательный кредит с господдержкой | Нет |
| Сопутствующий учебный кредит или кредит без господдержки | Да |
| Траты по уже выданной кредитной карте, платежи по старым кредитам | Нет |
Перед выдачей кредита банк или МФО обязаны запросить сведения о запрете во всех бюро кредитных историй, которые ведут такие сведения (квалифицированных), не раньше чем за 30 календарных дней до заключения договора. Если запрет действует и распространяется на этот договор, заявку на кредит кредитор отклоняет и письменно сообщает причину не позднее конца следующего рабочего дня (ч. 4.5 и 4.6 ст. 7 закона № 353-ФЗ). Для кредита под залог машины и основного образовательного кредита эту проверку закон вообще не требует (ч. 4.9 той же статьи). По ипотеке банк сведения о запрете запрашивает, но отказывать из-за него не обязан.
Как поставить, проверить и снять запрет через Госуслуги или МФЦ, пошагово разобрано в статье как поставить и снять самозапрет. Здесь только о том, что запрет закрывает, а что нет.
- Кредит наличными и рефинансирование
- Новая кредитная карта, овердрафт
- Микрозайм онлайн или в офисе
- Автокредит без залога машины
- Кредит под ипотеку или залог машины
- Основной учебный кредит с господдержкой
- Ломбард, КПК, частное лицо, работодатель
- Кредит на бизнес, поручительство
Частичный запрет (только онлайн или только МФО) закрывает лишь то, что выбрано в заявлении.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Займы, которые проходят мимо самозапрета: ломбард, КПК, бизнес, поручительство
Самозапрет обязаны соблюдать только кредитные организации и МФО: других кредиторов закон о кредитных историях в ст. 5.1 не называет. Поэтому запрет не мешает получить деньги там, где кредитор не банк и не МФО.
- Ломбард. Заём под залог вещи выдаёт ломбард, а он не банк и не МФО. Самозапрет на такой заём не распространяется.
- Кредитный потребительский кооператив (КПК) и сельскохозяйственный кооператив. Это кассы взаимопомощи для своих членов. Проверять запрет закон их не обязывает.
- Частное лицо и работодатель. Заём у знакомого по расписке или у работодателя самозапрет не затрагивает.
- Кредит для бизнеса. Закон о потребительском кредите не применяется к займам на предпринимательские цели (ч. 1 ст. 1 закона № 353-ФЗ). Самозапрет не распространяется на кредит ИП или компании на бизнес. Если ИП берёт кредит на личные нужды как гражданин, запрет действует.
- Поручительство. Вы отвечаете за чужой кредит, но сами договор кредита не заключаете. Банк России прямо называет поручительство среди того, на что самозапрет установить нельзя. О рисках поручителя подробнее в статье поручитель и созаёмщик по кредиту.
При этом бюро кредитных историй обязано выдавать сведения о запрете любой организации или ИП, которые заключили с ним договор (ч. 1 ст. 6.3 закона № 218-ФЗ). Кооператив или ломбард может посмотреть ваш запрет и отказать по своему решению, но обязанности такой у них нет.
Самозапрет и микрозаймы: можно ли взять заём в МФО
Самозапрет распространяется на микрозаймы: МФО названы в законе наравне с банками. При действующем запрете на МФО микрофинансовая организация обязана отказать в онлайн-займе, а если запрет на все способы, то и в офисе. Какие МФО дают или выдают заём с самозапретом? Законно никакие, кроме займа под залог машины или нежилой недвижимости. Обойти самозапрет законным способом нельзя, можно только снять его самому. Если МФО отказала без всякого запрета, причину ищите в кредитной истории: отказ МФО: почему отказывают и что делать.
Если запрет у вас частичный, смотрите, какие условия вы выбрали. Запрет только на банки не закрывает МФО. Запрет только на дистанционное оформление не закрывает заём, который вы оформляете лично в офисе МФО с паспортом. Свои условия видно в уведомлении на Госуслугах или в справке из бюро кредитных историй.
Займы «в обход самозапрета» предлагают сайты-подборщики и сомнительные кредиторы. Обычно это значит одно из двух: либо организация не МФО (тогда это ломбард, кооператив или нелегальный кредитор без лицензии), либо вас попросят снять запрет. Если заём нужен, проще и безопаснее снять запрет самому, а когда снятие вступит в силу (на второй день после внесения), обратиться в МФО из реестра Банка России. Если микрозаймы уже не получается платить, читайте, как списать микрозаймы законно.
Кредитные карты, сплит и рассрочка при самозапрете
Самозапрет распространяется на новые кредитные карты и овердрафт, но не мешает пользоваться картой, которую вы получили до запрета. Банк России пишет об этом прямо: запрет не распространяется на выдачу денег по уже имеющимся кредитным картам и на оплату долга по ранее выданным кредитам.
- Оформить новую кредитную карту при самозапрете нельзя: договор кредитной карты — это потребительский кредит с лимитом. Открыть, завести или оформить любую новую кредитку при запрете не выдаст ни один банк, в том числе банк маркетплейса, пока запрет не снят.
- Пользоваться старой кредитной картой можно: тратить в пределах лимита, снимать наличные, вносить платежи. Карта рассрочки (например, карта «Халва») по договору тоже кредитная карта: новую при запрете не выдадут, старой пользоваться можно. Если после установки запрета банк заблокировал кредитную карту или снизил лимит, попросите письменное объяснение: сам самозапрет действующие карты не закрывает.
- Увеличение лимита по старой карте закон отдельно не упоминает: он связывает запрет с заключением договора. Как банк оформит увеличение лимита и запросит ли сведения о запрете, уточняйте в банке.
Распространяется ли самозапрет на рассрочку и относятся ли рассрочки к кредитам, зависит от того, какой договор вы подписываете. Название сервиса («Сплит» в Яндексе, рассрочка на Озоне, «Долями») само по себе ничего не решает. Если «рассрочку» или «сплит» оформляют как кредит банка или заём МФО (в документах написано «договор потребительского кредита (займа)», есть полная стоимость кредита в рамке на первой странице), запрет сработает и в оформлении откажут. Если это рассрочка самого магазина или «оплата частями» через сервис рассрочки, это другой договор. С 1 апреля 2026 года такие сервисы регулирует отдельный закон № 283-ФЗ о сервисе рассрочки, а самозапрет в законе о кредитных историях установлен только для кредитов и займов. Поэтому оплату частями запрет обычно не закрывает, хотя оператор рассрочки может по своему решению проверить запрет и отказать. О последствиях неоплаты таких покупок рассказано в статье что будет, если не платить «Долями».
Нужно ли снимать самозапрет перед ипотекой или автокредитом
Для ипотеки, кредита под залог машины и основного образовательного кредита с господдержкой снимать самозапрет не нужно: запрет на эти договоры не распространяется и основанием для отказа по ним не является.
Люди спрашивают, влияет ли самозапрет на ипотеку и на одобрение кредита. Закон обязывает отказать из-за запрета только по тем договорам, на которые он распространяется, а об отказе по этой причине кредитор сообщает письменно (ч. 4.6 ст. 7 закона № 353-ФЗ). Но отказать без объяснения причин, например из-за дохода или кредитной истории, банк вправе всегда (ч. 5 той же статьи). Если банк по ипотеке или кредиту под залог машины просит сначала снять запрет, попросите письменный ответ с причиной; с ним можно обратиться в Банк России через интернет-приёмную. Если ипотека берётся на этапе стройки, уточните письменно, чем будет обеспечен кредит.
Снимать запрет придётся, если вы берёте автокредит без залога, кредит наличными на машину или кредитную карту. Закладывайте время:
- Бюро вносит сведения о снятии в день получения заявления, если оно пришло до 22:00 по московскому времени, а если позже, то на следующий календарный день (ч. 19 ст. 5.1 закона № 218-ФЗ).
- Снятие начинает действовать на второй календарный день после внесения (ч. 21 ст. 5.1). Подали в понедельник днём — кредит можно оформить в среду.
- Снять запрет можно в МФЦ по паспорту или на Госуслугах только с усиленной квалифицированной электронной подписью (ч. 6 ст. 5.1 в редакции закона № 41-ФЗ, с 1 июня 2025 года).
- Если вы снимали запрет ради кредита, Банк России советует сообщить кредитору о снятии, чтобы он обновил сведения: ответ бюро, полученный банком раньше, мог ещё показывать запрет.
После кредита запрет можно поставить снова: число установок и снятий не ограничено, услуга бесплатная. Чем опасен самозапрет и что в нём плохого? Главный минус, которым он грозит на практике, в этом сроке: срочный кредит в день обращения не оформить.
Кредит выдали вопреки самозапрету: когда долг можно не возвращать
Если банк или МФО заключили договор, на который распространялся ваш действующий запрет, требовать исполнения по этому договору не вправе ни сам кредитор, ни тот, кому он продаст долг (ч. 6 ст. 13 закона № 353-ФЗ). Это работает в двух случаях: кредитор не запросил сведения о запрете в срок и запрет на день договора (на дату выдачи кредита) действовал, или кредитор получил сведения о запрете и всё равно выдал кредит.
У этой защиты есть слабое место: «окно 30 дней». Кредитор обязан проверить запрет, но может сделать это заранее, не раньше чем за 30 дней до договора. Условный пример: банк запросил сведения 1-го числа, запрета не было, вы поставили его 8-го, договор подписан 20-го. Банк проверку сделал в срок, и защита ч. 6 ст. 13 в такой ситуации, скорее всего, не сработает. Поэтому запрет ставят заранее, а не в день, когда позвонили мошенники.
Что делать, если кредит оформили при самозапрете:
- Закажите на Госуслугах сведения о запрете из бюро кредитных историй. Дата начала действия запрета должна быть не позже даты договора.
- Напишите кредитору заявление: запрет действовал на день договора, требования по ч. 6 ст. 13 закона № 353-ФЗ незаконны. Образец есть в конструкторе «Выдали кредит при самозапрете».
- Подайте заявление об оспаривании записи в бюро кредитных историй, где она есть, или напрямую кредитору. Если запрет действовал на дату проверки кредитором, запись о таком договоре подлежит аннулированию, а кредитор обязан исправить историю в течение 10 рабочих дней со дня запроса бюро или вашего заявления (ч. 4.1-1 и 4.1-2 ст. 8 закона № 218-ФЗ); если кредитор запрет не проверял, запись оспаривают по общим правилам. Пригодится образец заявления в БКИ об исправлении кредитной истории.
- Если кредит оформили мошенники, подайте заявление в полицию и сохраните талон. Когда по факту хищения возбуждено уголовное дело, а банк или МФО нарушили требования о противодействии мошенничеству, они не вправе требовать исполнения, начислять проценты и уступать долг (ч. 7 ст. 13). Копию постановления о возбуждении дела направьте кредитору заказным письмом с уведомлением или вручите под расписку (ч. 8 ст. 13). Если кредитор обращается в суд, принесите сведения о запрете и ссылку на ч. 6 ст. 13: суд решает спор по документам.
Если вы сами сознательно взяли деньги при запрете (например, в МФО, которое запрет не проверило), на эту норму лучше не рассчитывать. Кредитор не вправе требовать исполнения договора, но что будет с самой полученной суммой, закон прямо не говорит, поэтому тратить такие деньги не стоит.
Как решают суды
- Ивановский областной суд, апелляционное определение от 09.09.2026 № 33-2341/2026 (Сбербанк): клиентка просила признать недействительным кредит, оформленный под влиянием мошенников. Суд отказал: договор заключён после её подтверждения, деньги зачислены через 48 часов, то есть период охлаждения соблюдён, а «самозапретом на кредитование истец не воспользовалась».
Дел, где суд применил ч. 6 ст. 13 закона № 353-ФЗ и отказал кредитору во взыскании, в КонсультантПлюс на 27.10.2026 мы не нашли, так что опора здесь пока только текст закона. Дело из Иваново показывает обратную сторону: без запрета кредит, оформленный под диктовку мошенников, суд оставил в силе.
Где самозапрет не спасает от мошенников и что поставить вместе с ним
Помогает ли самозапрет от мошенников? Он защищает от онлайн-кредитов и микрозаймов на ваше имя, но мошенник может выйти через исключения или через кредитора, который запрет не проверяет. Снять запрет за вас мошеннику тоже сложно: через Госуслуги это можно сделать только с усиленной квалифицированной электронной подписью, а простой подписи от учётной записи недостаточно (ч. 6 ст. 5.1 закона № 218-ФЗ).
| Лазейка | Что сделать |
|---|---|
| Кредит под залог вашей квартиры | Подать в Росреестр заявление о невозможности регистрации без вашего личного участия (ст. 36 закона от 13.07.2015 № 218-ФЗ о регистрации недвижимости) |
| Заём под залог вашей машины | Держать ПТС, СТС и ключи у себя; проверять реестр залогов по VIN |
| Ломбард, КПК, частные займы | Никому не передавать паспорт и коды из СМС; проверять кредитную историю |
| Окно 30 дней до договора | Ставить запрет заранее, не дожидаясь звонка «службы безопасности» |
| Кредит, который вы оформили под диктовку | Если сумма от 50 тысяч, отказаться от кредита до выдачи денег и сразу позвонить в банк по номеру с карты |
Период охлаждения работает в банках и МФО, в том числе там, где самозапрет не действует, например по ипотеке. Деньги перечисляют не раньше чем через 4 часа после подписания условий, если сумма или лимит от 50 до 200 тысяч рублей, и не раньше чем через 48 часов, если больше 200 тысяч (ч. 9.3 ст. 7 закона № 353-ФЗ); при сумме до 50 тысяч паузы нет, на ломбарды и кооперативы она не распространяется. В этот срок от кредита можно отказаться (ч. 1 ст. 11). Пауза не применяется, в частности, если деньги сразу уходят продавцу в магазине (кроме покупок в интернете), к автокредиту под залог, когда деньги идут продавцу машины, к рефинансированию, к кредиту с поручителем или созаёмщиком и к основному образовательному кредиту (ч. 9.5 ст. 7). Если деньги всё же получены, обычный потребительский кредит можно вернуть досрочно в течение 14 календарных дней, заплатив проценты только за фактический срок (ч. 2 ст. 11).
Если мошенники уже получили доступ к вашим Госуслугам, начните с восстановления доступа, порядок описан в статье мошенники получили доступ к Госуслугам. Все кредиты на своё имя проверяют по кредитной истории: как узнать, где у меня кредиты.
Как решают суды
- Четвёртый кассационный суд общей юрисдикции, определение от 11.08.2026 № 88-20327/2026 (ТБанк): 01.09.2025 гражданка дистанционно оформила кредит под залог квартиры; по её словам, её ввёл в заблуждение сотрудник банка, а документы она не читала. Довод, что банк не учёл её самозапрет, суд отклонил: на кредиты, обеспеченные ипотекой, запрет не распространяется (ч. 2 ст. 5.1 закона № 218-ФЗ). В признании договора недействительным отказали.
- Шестой кассационный суд общей юрисдикции, определение от 05.05.2026 № 88-8853/2026: кредит оформили мошенники после звонка в мессенджере «из Пенсионного фонда». Договор признали недействительным, требование о неосновательном обогащении удовлетворили в части. Самозапрет в деле не упоминается.
- Родниковский районный суд Ивановской области, решение от 08.09.2026 № 2-157/2026 (первая инстанция): микрозаём 27 000 ₽ в МКК «Кредиттер», оформленный без воли гражданки, признан ничтожным. МКК и коллектора АО «ПКО ЮСВ» обязали направить в бюро кредитных историй сведения об исключении записи.
От кредита под залог квартиры самозапрет не защищает, и суды это подтверждают. Для недвижимости нужен отдельный запрет в Росреестре на сделки без личного участия. Если кредит всё же оформили без вашей воли, договор можно оспорить и исправить кредитную историю, но только через суд. Лазейки проще закрыть заранее.
Самозапрет не снимает старые долги: что делать с действующими кредитами
Самозапрет не влияет на уже выданные кредиты: платить по ним нужно как раньше, досрочно гасить их для установки запрета не требуется. Поставить самозапрет на кредиты можно, даже если у вас есть кредит или кредитная карта. Сведения о запрете хранятся в информационной части кредитной истории (ч. 4.5 ст. 4 закона № 218-ФЗ) и просрочкой не считаются.
Если платить по старым кредитам нечем, запрет не поможет: он только не даст набрать новые долги. Варианты для тех, кто уже не тянет платежи: договориться с банком о реструктуризации долгов, взять кредитные каникулы, если вы под них подходите, или проверить, возможно ли банкротство. При долге от 25 000 до 1 000 000 рублей, если приставы вернули исполнительный лист из-за отсутствия имущества или выполнено другое условие закона, возможна процедура через МФЦ: условия разобраны в статье банкротство через МФЦ. При большем долге остаётся судебное банкротство, где результат зависит от имущества, сделок и поведения должника.
Частые вопросы
Можно ли взять ипотеку, если стоит самозапрет на кредиты?
Действует ли самозапрет на автокредит?
Работает ли самозапрет на микрозаймы и онлайн-займы?
Дадут ли заём под залог авто, если стоит самозапрет?
Можно ли взять заём в ломбарде при самозапрете?
Можно ли пользоваться кредитной картой при самозапрете?
Можно ли оформить рассрочку или сплит, если стоит самозапрет?
Влияет ли самозапрет на действующие кредиты?
Защищает ли самозапрет от мошенников полностью?
Через какое время снимается самозапрет на кредиты?
Читайте также
- Банкротство онлайн: что можно сделать дистанционно, а что — только лично
- Банкротство ИП: как проходит, что будет с долгами по налогам и можно ли потом открыть ИП
- Сколько длится банкротство физического лица: срок каждого этапа по закону и по 1 946 завершённым делам
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.