Как вернуть страховку ВТБ: полис СОГАЗ, кредитная карта и страховка от мошенников
Кратко
По полису СОГАЗ отказ подают в СОГАЗ, по программам ВТБ — в банк. В первые 30 дней возвращают всю сумму за 7 рабочих дней, позже по кредиту — только часть премии после полного досрочного погашения.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 18 октября 2026 г.чтение ≈ 22 минСтраховки и возвраты
У ВТБ деньги за страховку возвращает не всегда банк. Если у вас полис СОГАЗ на своё имя (например, «Финансовый резерв» к кредиту наличными — его подключали до 24.04.2024), заявление идёт в СОГАЗ. Если вы подключены к программе банка (страховка кредитной карты, «Страхование от мошенничества»), деньги возвращает ВТБ. В первые 30 календарных дней возвращают всю сумму, позже по кредиту, как правило, — только часть и только после полного досрочного погашения (ч. 10–12 ст. 11 закона № 353-ФЗ).
Что сделать сегодня: найдите в документах кредита полис или заявление на подключение к программе, посмотрите дату и название страховщика и посчитайте, прошло ли 30 дней. Если не прошло, подайте заявление сейчас — его можно собрать в конструкторе заявления об отказе от страховки. Платежи по кредиту при этом не останавливайте.
- Пример: «Финансовый резерв» к кредиту наличными (подключали до 24.04.2024)
- Заявление — в СОГАЗ или через ВТБ как представителя страховщика
- 30 дней — вся премия, в течение 7 рабочих дней
- Кредит закрыт досрочно — премия за неистёкший срок
- Примеры: «Страхование кредитной карты+», «Страхование от мошенничества»
- Заявление — в ВТБ
- 30 дней — вся плата за подключение
- Позже — по правилам программы: по карте — часть премии после полного погашения, по защите от мошенников — отключение без возврата
Сроки и суммы — из условий программ на vtb.ru и ст. 7, 11 закона о потребительском кредите на 14.10.2026.
Полис СОГАЗ или программа ВТБ: как понять, что у вас
Откройте документ, который вам дали вместе с кредитом: если это полис, где вы названы страхователем, — спор с СОГАЗ; если это заявление на подключение к программе коллективного страхования с платой банку — спор с ВТБ.
Разница не формальная. Закон о потребительском кредите разводит эти случаи: по программе банка деньги возвращает кредитор (ч. 2.5 ст. 7 закона № 353-ФЗ), по собственному полису — страховщик (ч. 11 ст. 11). Если отправить заявление не тому, пройдут дни, а 30-дневный срок не ждёт.
| Что написано в документе | Кто страхователь | Куда подавать отказ |
|---|---|---|
| Полис «Финансовый резерв» (подключали до 24.04.2024), страховщик АО «СОГАЗ» | Вы | СОГАЗ (почтой или в офисе) либо ВТБ как представитель СОГАЗ |
| «Страхование кредитной карты+», плата за присоединение к программе | ВТБ | ВТБ |
| «Страхование от мошенничества», комиссия банка | ВТБ | ВТБ: офис или контакт-центр |
| Полис другой страховой компании, купленный самостоятельно | Вы | Эта страховая компания |
Во всех программах, которые мы разобрали на сайте ВТБ, страховщик один — АО «СОГАЗ» (ИНН 7736035485). Это видно из ключевого информационного документа по кредитной карте и правил программы «Страхование от мошенничества». Но то, что в документах стоит СОГАЗ, ещё не значит, что писать надо в СОГАЗ: по программам банка деньги вы платили ВТБ, и возвращает их тоже ВТБ.
Если документов на руках нет, начните с проверки, подключена ли страховка вообще: заявление на кредит с отметками о дополнительных услугах и выписка по счёту с назначением платежа обычно отвечают на этот вопрос.
Кредит наличными ВТБ: отказ от полиса СОГАЗ в первые 30 дней
В течение 30 календарных дней со дня заключения полиса СОГАЗ обязан вернуть всю премию за 7 рабочих дней с получения заявления, если за это время не было событий, похожих на страховой случай (ч. 11 ст. 11 закона № 353-ФЗ).
Это правило действует для договора страхования, заключённого «в целях обеспечения» кредита. Признак простой: если со страховкой и без неё банк предлагает разные условия — ставку, срок, полную стоимость кредита, — страховка считается обеспечительной (ч. 2.4 ст. 7). На странице «Финансового резерва» ВТБ прямо пишет, что снижает ставку заёмщикам со страхованием жизни и здоровья. В своём договоре это видно по индивидуальным условиям: если там указаны две ставки или условие о повышении ставки без страховки, полис обеспечивает кредит. В ч. 2.4 ст. 7 два признака через «либо»: разные условия кредита или пересчёт страховой суммы вслед за долгом. Хватает первого, поэтому то, что страховая сумма в «Финансовом резерве» равна всей сумме кредита и не уменьшается, на право отказа не влияет.
Кому это актуально. На сайте ВТБ о «Финансовом резерве» сказано: услуга предоставляется, если была подключена до 24.04.2024. Значит, 30 дней по этим полисам уже прошли, и владельцам «Финансового резерва» нужен прежде всего следующий раздел — о досрочном погашении (адреса ниже пригодятся и для него). Правило 30 дней работает, если к новому кредиту вы оформили другой полис, где вы страхователь.
Условия «Финансового резерва» (программа «Базовая», редакция от 20.11.2023, применяется с 21.01.2024; у программы «Оптима» свои условия на той же странице) повторяют закон и добавляют то, чего в законе нет, — адреса (п. 6.7, 6.11 условий):
- в офис СОГАЗ лично или почтой в Единый административный центр АО «СОГАЗ»: 153002, г. Иваново, ул. Жиделева, д. 1, А50–А60;
- через ВТБ как уполномоченного представителя страховщика: в офисе банка или почтой на адрес 109147, г. Москва, ул. Воронцовская, д. 43, стр. 1, Банк ВТБ (ПАО).
При отправке почтой датой направления заявления по этим условиям считается дата на почтовом штемпеле в месте отправки (п. 6.7). Значит, письмо, отправленное на 30-й день, по условиям срок не пропускает. Заявление — в свободной форме, к нему — документ, удостоверяющий личность (п. 6.10 условий). У СОГАЗ есть и бланк заявления о досрочном прекращении договора с отметками «отказ в период охлаждения» и «досрочное погашение кредита».
Если кредит вы брали после 24.04.2024, проверьте по своим документам, что именно оформлено: полис другой программы, участие в программе банка или платная услуга, не связанная со страхованием. На участие в программе банка закон даёт 30 дней (ч. 2.5 ст. 7), на платную услугу из заявления на кредит — тоже 30 дней (ч. 2.7 ст. 7), на свой полис, обеспечивающий кредит, — 30 дней (ч. 11 ст. 11). Если полис кредит не обеспечивает, минимальный срок — 14 дней по указанию Банка России (о нём ниже).
Общий порядок отказа и то, как считать 30 дней, подробно разобраны в статье о сроках отказа от страховки по кредиту.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Закрыли кредит в ВТБ досрочно: какую часть премии вернёт СОГАЗ
После полного досрочного погашения СОГАЗ возвращает премию за вычетом части, пропорциональной времени, пока действовала страховка, в течение 7 рабочих дней со дня получения заявления (ч. 12 ст. 11 закона № 353-ФЗ; п. 6.6 условий «Финансового резерва»).
Сам по себе возврат не придёт: нужно заявление. К нему по условиям прикладывают документ о полном погашении кредита — справку ВТБ можно заказать в ВТБ Онлайн в разделе «Заказ справок» или в офисе (страница ВТБ для заёмщиков). Полис по этим условиям прекращается с даты полного погашения, поэтому премию за время после неё СОГАЗ удержать не может. Заявление можно вручить в офисе СОГАЗ или отправить почтой в Единый административный центр СОГАЗ в Иваново либо в ВТБ на адрес в Москве из раздела выше (п. 6.12 условий).
Условный пример. Премия по полису — 60 000 ₽, полис на 60 месяцев. Кредит закрыт через 24 месяца. Страховка действовала 24 из 60 месяцев, неистёкший срок — 36 месяцев. К возврату: 60 000 × 36 / 60 = 36 000 ₽. Страховщик считает по дням, поэтому реальная сумма может немного отличаться. Если в период действия полиса было событие с признаками страхового случая, возврата части премии не будет (п. 6.6 условий).
Частичное досрочное погашение права на возврат не даёт: закон говорит только о полном исполнении обязательств. Готовый текст заявления после погашения собирается в конструкторе заявления на возврат страховки при досрочном погашении, а расчёт по другим банкам и видам страховки — в статье как вернуть страховку по кредиту после погашения.
Страховка кредитной карты ВТБ: ежемесячная плата и её возврат
Программа «Страхование кредитной карты+» стоит 1,5 % от задолженности в месяц и списывается только при наличии долга (страница программы). Всю плату возвращают при отказе в течение 30 календарных дней со дня согласия на подключение, а если долга сначала не было — в течение 30 дней со дня первой оплаты (п. 7.1, 7.5 и 7.6 условий страхования в редакции от 01.08.2026).
Это главное отличие от кредита наличными: карту можно застраховать без долга, и первая плата спишется только тогда, когда долг появится. Но 30 дней со дня оплаты по условиям считаются только от первого списания: если с него прошло больше 30 дней, этот способ возврата не применяется (п. 7.6). Если вы заметили списания через полгода, по условиям программы прошлые месяцы не вернут — можно только отказаться от страховки на будущее. Исключение — если вы не давали согласия на подключение (об этом ниже).
В ключевом информационном документе (раздел IV, с 01.08.2026) основание «в течение 30 календарных дней со дня платы за подключение» записано без оговорки о первом платеже. На эту формулировку можно сослаться в претензии, но банк будет опираться на п. 7.6 условий, и исход такого спора заранее не ясен.
Ключевой документ показывает и то, сколько из этой платы получает СОГАЗ: страховая премия — 0,050 % от основного долга по основным рискам и 0,045 % по дополнительным (потеря работы). Остальное — вознаграждение банка за организацию страхования. Это важно при полном погашении карты: по п. 7.2 условий программы возвращается сумма, «равная размеру страховой премии», за вычетом использованного времени, а не вся плата банку. Так же устроено правило ч. 10 ст. 11 закона № 353-ФЗ для страховки, обеспечивающей кредит.
Если программу подключали раньше, у вас может быть архивная «Страхование кредитной карты» (0,95 % от задолженности в месяц, новым клиентам не подключается). Для неё смотрите условия в редакции на дату подключения — они лежат на той же странице программы.
Условный пример. Долг по карте — 100 000 ₽. Плата за месяц — 1,5 %, то есть 1 500 ₽. Премия СОГАЗ за тот же месяц по обоим видам рисков — 0,095 %, то есть 95 ₽. Отказ в течение 30 дней после первого списания — возврат 1 500 ₽. Отказ после полного погашения долга — речь идёт о части из 95 ₽ за оставшиеся дни месяца.
Отказ от страхования по этой программе на кредит не влияет — так написано в разделе V ключевого документа. Деньги возвращают в течение 7 рабочих дней со дня получения заявления. Адрес для заявлений в ключевом документе один — ВТБ: 191144, г. Санкт-Петербург, Дегтярный переулок, д. 11, лит. А. По п. 7.7 условий заявление подают банку или его представителю письменно, поэтому можно прийти в офис ВТБ и подать его в двух экземплярах, попросив отметку о приёме на своём.
Отказаться можно и только от дополнительных рисков (потеря работы) — тогда в первые 30 дней вернут премию, уплаченную за эти риски.
Страховка от мошенников ВТБ: как отключить и вернуть комиссию
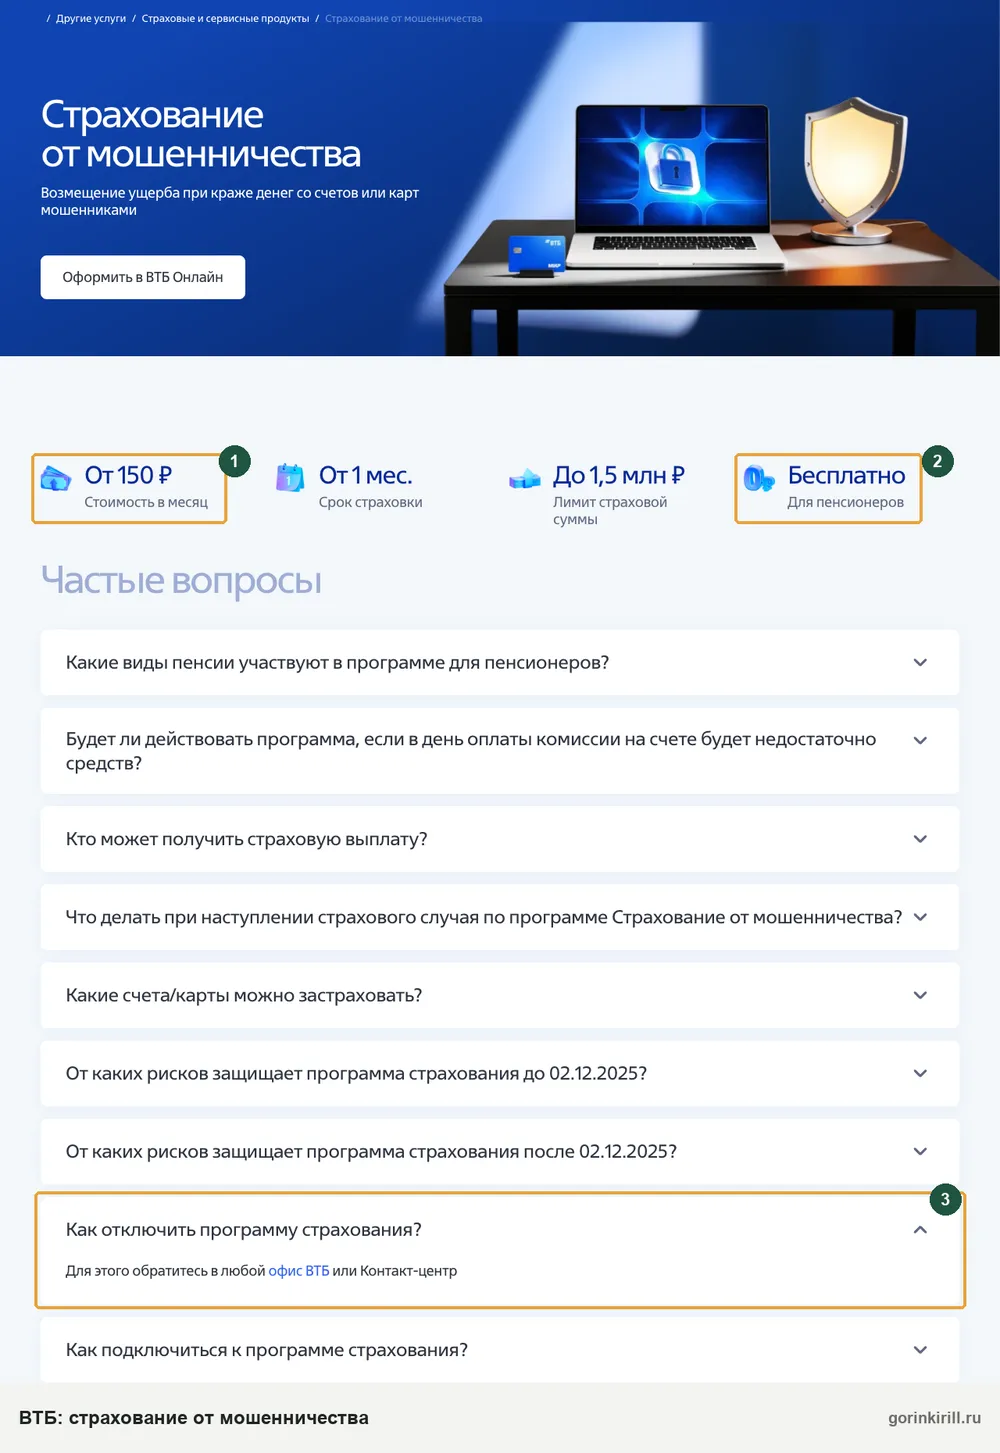
«Страхование от мошенничества» отключают заявлением по форме банка: в офисе ВТБ (на бумаге или с подписанием в ВТБ Онлайн) или через контакт-центр с подписанием в ВТБ Онлайн; всю комиссию вернут, только если отказаться в течение 30 календарных дней со дня подключения и за это время не было обращений по страховым событиям (п. 4.1.1 и 4.2.1 правил участия в программе, редакция с 05.08.2026).
Это не страховка к кредиту, а отдельная услуга банка по организации страхования денег на счетах и картах. На странице программы её предлагают оформить вместе с заявкой на дебетовую карту. Поэтому здесь не работают правила закона о потребительском кредите — возврат регулируют правила самой программы. Банк по ним не страховщик, а организатор; страховщик — АО «СОГАЗ».
Что по правилам происходит при отказе:
- в первые 30 календарных дней со дня заключения договора — договор расторгается со дня получения заявления, услуга считается не оказанной, комиссия возвращается полностью;
- после 30 дней — договор расторгается со дня, следующего за окончанием текущего оплаченного периода. Возврат комиссии за этот период правила не предусматривают: в п. 4.2 названы только отказ в «период охлаждения» и случай, когда риск отпал не из-за страхового случая;
- срок возврата — не более 7 рабочих дней со дня получения заявления, на счёт, с которого списывали комиссию; если он закрыт — на счёт из заявления (п. 4.3).
Отдельно о платёжном периоде. Программа продлевается автоматически, а комиссия за новый период списывается в последний день действующего (страница программы). Если отключаете после 30 дней, подайте заявление заранее, до этой даты. По п. 3.6 правил, пока комиссия не оплачена, страховая защита не действует — но надеяться на пустой счёт вместо отказа не стоит: деньги могут поступить в любой момент.
Цены по сайту ВТБ на 14.10.2026: действующая программа — от 150 ₽ в месяц или 1 250 ₽ в год, лимит от 100 тыс. до 1,5 млн ₽. Архивные варианты, которые продолжают действовать у подключивших ранее: «Базовая» 99 ₽ в месяц, «Оптимальная» 329 ₽, «Максимальная» 529 ₽.
Если вы не давали согласия на подключение, срок 30 дней не главное. Условие о платной дополнительной услуге без согласия потребителя закон относит к недопустимым (подп. 6 п. 2 ст. 16 закона о защите прав потребителей). В этом случае требуйте у банка выписку о том, каким документом вы подключились, и возврат всех списаний — для этого подойдёт претензия в банк о навязанной услуге. Если в банке покажут ваше электронное согласие, спор сложнее, и исход зависит от того, как оно оформлено.
Не страховка, но тоже платная: «Максимум выгоды» к кредиту ВТБ
«Максимум выгоды» (до 07.09.2025 — «Ваша низкая ставка») — платная услуга ВТБ, снижающая ставку по кредиту; плату возвращают полностью при отказе в первые 2 рабочих дня после выдачи кредита, позже — за вычетом части пропорционально сроку пользования (страница ВТБ для заёмщиков).
Её путают со страховкой, потому что она тоже стоит отдельных денег при выдаче. Отличия:
- заявление — не в СОГАЗ, а в ВТБ: по форме банка, скан на электронную почту своего федерального округа (Stavka_CP1@vtb.ru — Центральный, Stavka_CP2@vtb.ru — Сибирский и Дальневосточный, Stavka_CP3@vtb.ru — Приволжский и Уральский, Stavka_CP4@vtb.ru — Южный и Северо-Западный), тема письма «город_ФИО_дата рождения_Максимум выгоды»;
- возврат — в течение 7 дней с получения заявления;
- ставка повышается со следующего дня после получения банком заявления.
Закон о потребительском кредите даёт на отказ от платной дополнительной услуги, указанной в заявлении на кредит, 30 календарных дней. Возвращается плата за вычетом стоимости уже фактически оказанной части услуги (ч. 2.7 и 2.9 ст. 7 закона № 353-ФЗ). Прежде чем отказываться, посчитайте: если ставка без услуги вырастет заметно, переплата по процентам может превысить возвращённую сумму.
30 дней прошли, кредит ВТБ ещё не погашен
Если 30 дней прошли и кредит не закрыт, от страховки отказаться можно в любой момент, но премия по общему правилу не возвращается: так сказано в п. 3 ст. 958 ГК РФ, если закон или договор не предусматривают иное.
Исключений три.
- Вам не раскрыли условия страхования. В условиях «Финансового резерва» (п. 6.8) и в ключевом документе по кредитной карте есть отдельное основание: отказ из-за непредоставления, неполной или недостоверной информации о договоре страхования. Тогда премию возвращают за вычетом части за прошедшее время. Нужно показать, чего именно вам не дали: ключевого информационного документа, условий, расчёта стоимости.
- Без страховки кредит не давали. Если страхование жизни не обязательно по закону, банк обязан дать возможность взять кредит без него — допустимо лишь более высокая ставка, и это должно быть зафиксировано письменно (ч. 2.2 и 2.3 ст. 7 закона № 353-ФЗ). Условие, по которому одна услуга продаётся только вместе с другой, закон называет недопустимым (подп. 5 п. 2 ст. 16 закона о защите прав потребителей). Доказать навязывание труднее всего: в заявлении на кредит обычно стоит отметка о согласии. Свидетели, переписка, аудиозапись разговора, отказ банка в заявке без страховки — то, что может помочь.
- Риск отпал. Если страховой случай стал невозможен по причинам, не связанным с ним, договор прекращается, и страховщик вправе оставить себе только часть премии за прошедшее время (п. 1 и 3 ст. 958 ГК РФ). На практике для кредитной страховки это прежде всего полное погашение кредита — раздел выше.
Для полиса, где вы страхователь, нужно учитывать ещё и минимальный срок по указанию Банка России: условия добровольного страхования должны предусматривать возврат премии при отказе в течение 14 календарных дней со дня заключения договора. Если страховка ещё не начала действовать, премию возвращают полностью, если уже действует — страховщик вправе удержать часть за прошедшие дни; срок возврата — до 10 рабочих дней (п. 1, 5, 6, 8 указания № 3854-У). Для страховки, связанной с потребительским кредитом, закон даёт больше — 30 дней, а 14 дней остаются нижней границей для прочих добровольных полисов, например купленных в ВТБ отдельно от кредита.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramСтавка по кредиту ВТБ после отказа от страховки
После отказа от обеспечительной страховки банк вправе поднять ставку — но только если это прямо написано в кредитном договоре, только если вы не застраховались заново в течение 30 календарных дней, и не выше ставки по таким же кредитам без страховки (ч. 11 ст. 7 и ч. 14 ст. 11 закона № 353-ФЗ).
Где это смотреть: в индивидуальных условиях кредита, в строке о процентной ставке. Для ипотеки ВТБ называет конкретную цифру: при отказе от страхования жизни и титула ставка может вырасти на 1 процентный пункт (страница ВТБ об отказе от дополнительных услуг по ипотеке). Для кредита наличными цифра своя в каждом договоре.
Способ сохранить ставку — заменить страховку банка своим полисом. Банк обязан дать кредит на тех же условиях, если вы застраховались у страховщика, который соответствует требованиям банка (ч. 10 ст. 7). По извещению ВТБ для заёмщиков, новый полис с заявлением по форме банка отправляют на те же адреса Stavka_CP1–CP4@vtb.ru с темой «Город_ФИО_номер КД_новый договор страхования_КН», а банк проверяет полис не позднее 30 календарных дней. Сравните цену: полис другой компании на оставшийся срок бывает дешевле, но это нужно считать по вашему остатку долга.
- Найдите документ — полис СОГАЗ или заявление на подключение к программе ВТБ. Отметьте дату и вид страхования
- 30 дней не прошли — заявление об отказе: по полису — в СОГАЗ или через ВТБ, по программе — в ВТБ. Возврат всей суммы за 7 рабочих дней
- Кредит закрыт полностью — заявление о возврате части премии со справкой о погашении
- Отказали или молчат — письменная претензия; ответ: 15 рабочих дней на электронную по стандартной форме, иначе 30 дней
- Финансовый уполномоченный — бесплатно при требовании до 500 000 ₽; суд — после его решения
Основания: ч. 2.5 ст. 7 и ч. 10–12 ст. 11 закона № 353-ФЗ; ст. 15, 16, 25 закона № 123-ФЗ.
СОГАЗ или ВТБ не вернули деньги: претензия и финансовый уполномоченный
Если деньги не пришли за 7 рабочих дней или пришёл отказ, сначала направьте письменную претензию тому, кто должен платить, а затем — обращение к финансовому уполномоченному; суд по требованию до 500 000 ₽ без этого этапа иск не рассмотрит (ст. 15, ст. 25 закона № 123-ФЗ).
- Претензия. Адресат — тот же, кому подавали отказ: СОГАЗ по своему полису, ВТБ по программе банка. Укажите дату первого заявления, сумму и реквизиты. Готовые тексты — претензия страховой компании и претензия в банк о возврате страховки.
- Срок ответа. 15 рабочих дней, если претензия подана в электронной форме по стандартной форме Совета службы финансового уполномоченного и с нарушения прошло не больше 180 дней; в остальных случаях — 30 календарных дней (ч. 2 ст. 16 закона № 123-ФЗ).
- Финансовый уполномоченный. Обращение можно подать после ответа или по истечении срока ответа (ч. 4 ст. 16). Рассматривает требования о взыскании до 500 000 ₽ к организациям из его реестра (ч. 1 ст. 15). Для споров по страховке кредитной карты обращение к уполномоченному до суда прямо указано в разделе VII ключевого документа ВТБ. Текст обращения можно собрать в конструкторе обращения к финансовому уполномоченному.
- Суд. После решения уполномоченного, если вы с ним не согласны, — в течение 30 календарных дней после его вступления в силу (ч. 3 ст. 25).
Жалоба в Банк России деньги не возвращает, но полезна, когда банк массово подключает услугу без согласия: шаблон жалобы в ЦБ.
Для спора пригодятся: полис или заявление на подключение к программе, кредитный договор с индивидуальными условиями, выписка со списаниями за страховку, ваш экземпляр заявления об отказе с отметкой о приёме или почтовая квитанция с описью, справка о полном погашении (если кредит закрыт) и ответ банка или СОГАЗ.
Если платить кредит ВТБ уже нечем
Возврат страховки уменьшает долг или возвращает деньги, но не решает проблему, если платежи стали неподъёмными. У ВТБ на странице для заёмщиков описаны пропуск одного платежа раз за срок кредита и льготный период до 6 месяцев при снижении дохода больше чем на 30 % — условия подробно разобраны в статье о кредитных каникулах. Если долгов несколько и каникулы не помогут, посмотрите разбор что делать, когда нечем платить кредиты и то, как ведёт себя ВТБ в деле о банкротстве.
Источники
Сверено 14.10.2026. Закон «О потребительском кредите (займе)» № 353-ФЗ (ред. от 04.08.2026), ст. 7 (ч. 2.1–2.12, 10–12) и ст. 11 (ч. 10–15) — consultant.ru; ст. 958 ГК РФ; ст. 16 закона о защите прав потребителей; указание Банка России № 3854-У (ред. от 21.08.2017) — garant.ru; закон № 123-ФЗ о финансовом уполномоченном, ст. 15, ст. 16, ст. 25 — garant.ru. Документы ВТБ: правила участия в программе «Страхование от мошенничества» (с 05.08.2026), ключевой информационный документ «Страхование кредитной карты+» (с 01.08.2026), условия страхования «Страхование кредитной карты+» (ред. от 01.08.2026), условия «Финансовый резерв», программа «Базовая» (ред. от 20.11.2023), извещение заёмщику о замене полиса, информация для заёмщиков; бланк СОГАЗ о досрочном прекращении договора.
Частые вопросы
Можно ли вернуть страховку ВТБ через ВТБ Онлайн?
Сколько дней ждать возврата страховки ВТБ?
Вернут ли страховку ВТБ, если кредит погашен по графику, а не досрочно?
Можно ли вернуть страховку ВТБ после частичного досрочного погашения?
Повысит ли ВТБ ставку, если отказаться от страховки?
Куда писать, если СОГАЗ не отвечает на заявление об отказе от страховки ВТБ?
Страховку от мошенников подключили в ВТБ без спроса. Что делать?
Если человек умер, могут ли наследники вернуть страховку ВТБ?
Платная услуга «Максимум выгоды» — это страховка?
Читайте также
- Возврат страховки по кредиту в Альфа-Банке: сроки, заявление, отказ
- Как вернуть страховку по кредиту в Совкомбанке: 30 дней, досрочное погашение и отказ
- Как отказаться от страховки по кредиту: сроки 30 и 14 дней, заявление, ставка
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.