Как вернуть страховку по кредиту: после досрочного погашения и отказа банка
Кратко
Страховку по кредиту возвращают полностью в первые 30 дней или частично после полного досрочного погашения, если не было страхового случая. Деньги перечисляют в течение семи рабочих дней после заявления.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 26 сентября 2026 г.чтение ≈ 20 минБанки
Страховку по кредиту возвращают не «по доброй воле банка», а по двум правилам закона о потребительском кредите. Первое: в течение 30 календарных дней после оформления можно отказаться от полиса и получить всю сумму. Второе: после полного досрочного погашения кредита можно вернуть часть премии за время, которое страховка уже не будет работать. В обоих случаях не должно было случиться того, от чего страховали (смерть, инвалидность, потеря работы — смотря что в полисе), а деньги перечисляют не позднее семи рабочих дней после получения заявления.
Что делать сейчас: найдите полис или заявление о подключении к программе, посмотрите, кто указан в строке «Страхователь», и подайте письменное заявление тому, кто получил деньги, — страховой компании или банку. Если кредит уже закрыт, приложите справку о полном погашении.
Какой из двух способов вернуть страховку подходит вам
Выбор зависит от двух дат: когда оформлена страховка и закрыт ли кредит. Остальное — адресат, сумма, документы — следует из этого.
| Ваша ситуация | Что можно вернуть | Где подробности |
|---|---|---|
| С оформления прошло не больше 30 дней | Да, всё. Всю премию; по программе банка — всё, что заплатили за подключение | отказ от страховки в период охлаждения |
| Кредит погашен досрочно и полностью | Частично. Премию за неиспользованный срок | разделы ниже |
| Прошло больше 30 дней, кредит ещё платите | Пока нет. По закону — ничего, пока не закроете кредит полностью | раздел о пропущенном сроке |
| Кредит выплачен по графику | Обычно нет: страховка отработала весь срок | раздел о погашении в срок |
| Полис куплен отдельно и с кредитом не связан | Как в договоре. Правила закона о потребкредите не действуют, возврат — только если его предусматривают правила страхования | абзац ниже |
Эти правила действуют для добровольной страховки, которая обеспечивает потребительский кредит. Как понять, что страховка «кредитная»: хватит одного признака. Первый — в кредитном договоре или заявлении две ставки (или разные условия): со страховкой и без неё. Второй — в полисе сказано, что деньги при страховом случае получает банк, а сумма страховки уменьшается вместе с долгом. Если так, правила ниже про вас. Если вы отдельно купили полис, никак не связанный с кредитом, возврат зависит только от договора и правил страховщика — по общему правилу статьи 958 ГК РФ при отказе премия не возвращается, если договор не говорит иного.
Право на пропорциональный возврат после досрочного погашения распространяется на договоры, заключённые с 1 сентября 2020 года. По более старым кредитам возврат возможен, только если его предусматривают правила страхования или страховая сумма привязана к долгу: после погашения она стала нулевой, и договор прекратился по п. 1 ст. 958 ГК РФ, потому что страховой риск перестал существовать. Посмотрите дату договора до того, как писать заявление.
Кто возвращает деньги за страховку: банк или страховая компания
Частая причина отказа и затяжек — заявление подано не тому, кто получил деньги. Название продукта («финансовая защита», «пакет услуг», «программа страхования») ничего не решает. Откройте первую страницу полиса и найдите строку «Страхователь». Там ваша фамилия — пишете в страховую компанию. Там название банка, а вы указаны в строке «Застрахованный» — пишете в банк. Если бумага называется «Заявление на подключение к программе страхования», почти всегда пишете в банк.
- Полис оформлен на вас, премию вы заплатили страховой компании — страхователь вы. Заявление пишете страховщику, деньги возвращает он.
- Вы подписали заявление о подключении к программе, а платили банку — страхователь банк, вы только застрахованное лицо. Заявление пишете банку, возвращает банк.
- Есть сертификат сторонней компании (юридическая помощь, «телемедицина», карта привилегий) — это не страховка. Сначала требуйте деньги у этой компании. Не вернула за 30 дней — пишите банку, но не позже 180 дней с даты обращения к компании.
Если документов на руках нет, запросите копии у банка по образцу запроса документов. В заявлении о предоставлении кредита банк обязан указать, сколько из вашего платежа ушло страховщику как премия, — эта цифра понадобится для расчёта.
Возврат страховки под ключ
Верну вам деньги за страховку
Проверю договор и сроки, составлю претензию, при отказе доведу дело до финансового уполномоченного и суда. Если по вашему договору вернуть нельзя — скажу сразу, бесплатно.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.
Как вернуть страховку при досрочном погашении кредита: порядок действий
Условие одно, но жёсткое: кредит должен быть погашен полностью. Частичное досрочное погашение права на возврат не даёт, даже если осталось несколько сотен рублей.
- Закройте кредит до копейкиПеред последним платежом уточните в банке точную сумму на дату погашения с процентами за последние дни. Сумму «для полного досрочного погашения» на нужную дату можно узнать в приложении банка или по горячей линии. Даже небольшой остаток оставит договор открытым, и права на возврат не будет.
- Возьмите справку о полном погашенииС датой закрытия договора. Если банк тянет, подайте запрос справки о погашении письменно.
- Подайте заявление о возврате части премииСтраховщику — если полис ваш, банку — если это программа банка. Готовый текст — образец заявления на возврат страховки по кредиту.
- Попросите расчётС суммой премии, датами начала и окончания страхования и основанием каждого удержания.
- Проверьте сумму и дату поступленияПересчитайте по формуле ниже. Через семь рабочих дней после получения заявления денег нет или сумма меньше — переходите к претензии.
Закон не называет срок, в течение которого нужно подать заявление после погашения. Но чем позже вы напишете, тем больше поводов для спора о том, до какого дня действовала страховка. Проще всего подать заявление в день закрытия кредита или на следующий и сохранить подтверждение даты.
Досрочно погасили ипотеку: те же правила
Возврат части премии после полного досрочного погашения распространяется и на кредиты, обеспеченные ипотекой, — закон прямо говорит об этом в той же статье. Порядок тот же: справка о закрытии ипотеки, заявление банку или страховщику, проверка расчёта. Если по ипотеке страховали ещё и саму квартиру, этот полис считают отдельно: смотрите, привязана ли страховая сумма к долгу и что сказано в правилах о досрочном прекращении.
Расчёт возврата страховки при досрочном погашении: формула и пример
Возвращают премию за вычетом части, пропорциональной времени, когда вы были застрахованы:
Возврат = премия × (все дни страхования − прошедшие дни) ÷ все дни страхования
Проще: разделите премию на число дней страховки и умножьте на оставшиеся дни.
Главная тонкость — что считать премией. По своему полису это вся сумма, которую вы заплатили страховщику. По программе банка база — только премия страховщику, а не вся плата за «подключение». В программе банка вы платите две части: деньги страховой компании и плату банку за «подключение». Закон о потребительском кредите обязывает вернуть только долю первой части. Её размер банк указывает в заявлении о предоставлении кредита — ищите строку «страховая премия» или «плата страховщику». Остальную плату за подключение банк добровольно обычно не возвращает, и её взыскание — предмет отдельного спора.
Условный пример. Кредит и страховка оформлены 1 марта 2026 года на 730 дней. Кредит полностью погашен 15 сентября 2026 года: страховка действовала 199 дней (считая день оформления и день погашения), осталось 531.
| Показатель | Свой полис | Программа банка |
|---|---|---|
| Заплачено всего | 48 000 ₽ | 60 000 ₽ |
| База для расчёта | 48 000 ₽ — вся премия | 36 000 ₽ — премия страховщику |
| Возврат после погашения | 48 000 × 531 ÷ 730 = 34 915,07 ₽ | 36 000 × 531 ÷ 730 = 26 186,30 ₽ |
| Для сравнения: отказ в первые 30 дней | 48 000 ₽ | 60 000 ₽ |
Если вы только что взяли кредит и собираетесь быстро его закрыть, отказ от страховки в первые 30 дней может дать больше, чем возврат после погашения: по программе банка разница в примере — почти 34 000 ₽. Но сначала найдите в кредитном договоре ставку без страхования: если кредит дали под пониженную ставку при условии страховки, после отказа банк вправе поднять её до этого уровня. Сравните возврат с тем, сколько процентов вы доплатите до дня, когда закроете кредит.
Если страховщик прислал сумму меньше расчётной, попросите письменно указать, какую премию и какой срок он взял за основу. Чаще всего расхождение — в базе (вся плата вместо премии или наоборот) или в дате окончания действия страховки. Если в расчёте удержаны «расходы на ведение дела» или «административные расходы», сошлитесь на ч. 10 или 12 ст. 11 закона № 353-ФЗ: при возврате после досрочного погашения закон разрешает вычесть только часть премии пропорционально прошедшему времени, других удержаний в норме нет. Пример: премия 36 000 ₽, прошло 199 дней из 730 — к возврату 26 186,30 ₽; если из этой суммы вычли ещё 20 % «расходов», вы получили 20 949,04 ₽, и разницу 5 237,26 ₽ можно требовать претензией.
Можно ли вернуть страховку по кредиту после погашения кредита по графику или частично
Погашен в срок. Если последний платёж внесён в плановую дату, неиспользованного времени нет, и закон о потребительском кредите права на возврат не даёт — он говорит именно о досрочном погашении. Исключение: полис оформлен на срок дольше кредита, например на пять лет при трёхлетнем кредите. Тогда читайте правила страхования: возврат за оставшийся период возможен, только если договор его предусматривает.
Погашен частично. Возврата нет, страховка продолжает действовать. При этом, если страховая сумма равна остатку долга, после частичного погашения защита фактически уменьшается, а премия не пересчитывается. Когда остаток небольшой, выгоднее закрыть кредит одним платежом и сразу подать заявление.
Пропустили 30 дней: как вернуть страховку по кредиту после этого срока
Слышали про 14 дней? Это общий период охлаждения для полисов, не связанных с кредитом. Если страховку оформили вместе с потребительским кредитом, у вас 30 календарных дней, и после 14-го дня ссылайтесь на закон о потребительском кредите. По давним договорам срок мог быть короче — сверяйте редакцию закона на дату договора. Подробно об отказе в период охлаждения — в статье об отказе от страховки.
Как посчитать последний день. Срок начинается на следующий день после даты, когда вы согласились на страховку. Если 30-й день выпал на выходной или праздник, последним днём становится ближайший рабочий. Пример: страховку оформили 5 марта 2026 года, первый день срока — 6 марта, 30-й — суббота 4 апреля, значит, заявление можно подать до понедельника 6 апреля включительно. Так прямо сказано в статьях 191 и 193 ГК РФ.
Если прошло больше 30 дней, вариантов три:
- Закрыть кредит досрочно и вернуть часть премии — это единственный прямой путь по закону.
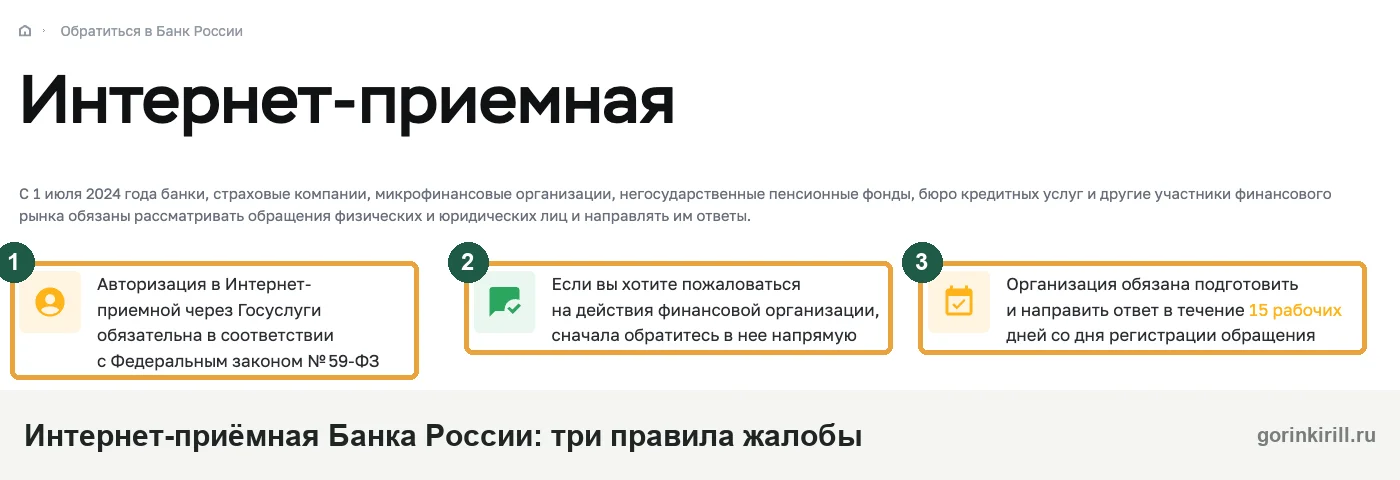
- Проверить, сообщил ли банк о праве отказа. Банк обязан не позднее следующего дня после выдачи кредита направить уведомление о праве отказаться от каждой допуслуги с предельной датой. Если страховку или иную услугу не указали в заявлении о кредите, пожалуйтесь в Банк России (на сайте cbr.ru, «Интернет-приёмная») — образец жалобы. Когда ЦБ выдаст банку предписание устранить нарушение, у вас появятся 30 дней на отказ.
- Проверить, соглашались ли вы вообще. Если галочка о страховке стояла в заявлении заранее или её подключили без подписи, это спор о навязанной услуге: претензия банку с требованием вернуть плату.
Отказаться от программы можно и позже по её правилам, но тогда уплаченное за прошедшее время, как правило, не возвращают — прекращаются лишь будущие списания.
Страхование жизни, КАСКО и кредитная карта: особенности возврата
Страхование жизни и здоровья — самый частый случай. К нему применяются оба правила: и 30 дней, и пропорциональный возврат после досрочного погашения, по своему полису и по программе банка.
КАСКО при автокредите. Правила о своём полисе касаются любого добровольного страхования, оформленного для обеспечения кредита, поэтому КАСКО подпадает под них, если связано с условиями кредита (другая ставка без полиса или банк — выгодоприобретатель с суммой, привязанной к долгу). Коллективные программы банка касаются только личного страхования. Учтите: вернув КАСКО после погашения, вы остаётесь без страховки машины — сравните возврат со стоимостью нового полиса.
Ипотека. Программа банка и пропорциональный возврат после погашения работают. Отказ от страховки, которую договор требует поддерживать, может обернуться повышением ставки.
Кредитная карта. Здесь страховку часто подключают как ежемесячную плату в процентах от долга — это указано в тарифах карты. В первые 30 дней после согласия можно выйти из программы и вернуть всё списанное. Позже можно отключиться, чтобы новых списаний не было; вернуть плату за прошедшие месяцы можно, только если это предусматривают условия программы. Просмотрите выписки: если плату списывали без согласия или после заявления об отключении, это повод для претензии.
Заявление на возврат страховки по кредиту: что написать и что приложить
Формы закон не устанавливает. Заявление должно показывать, какой договор, по какому основанию и куда перечислить деньги. Не смешивайте основания: отказ в 30 дней и возврат после погашения — разные требования.
[Кому: банк или страховщик, адрес]. От [ФИО, паспорт, телефон, почта].
Заявление о возврате части страховой премии.
[Дата] при заключении кредитного договора № [номер] я [заключил(а) договор страхования № … / подключён(а) к программе страхования по заявлению от …]. Кредит полностью досрочно погашен [дата], справка прилагается. Прошу вернуть часть страховой премии за неиспользованный срок на основании ч. [10 — если полис ваш / 12 — если программа банка] ст. 11 Федерального закона № 353-ФЗ. Событий с признаками страхового случая не было.
Прошу перечислить деньги в течение семи рабочих дней по реквизитам: [банк, БИК, номер счёта из 20 цифр] и приложить расчёт суммы.
Приложения: копии полиса или заявления о подключении, кредитного договора, справки о погашении, документа об оплате премии. [Дата, подпись]
В квадратных скобках — то, что вписываете сами; из вариантов через косую черту оставьте один. Для отказа в первые 30 дней текст тот же, но вместо фразы о погашении напишите: «Отказываюсь от страхования на основании ч. 2.5 ст. 7 Федерального закона № 353-ФЗ и прошу вернуть уплаченное полностью».
Что приложить:
- полис или заявление о подключении к программе — видно страхователя, срок и премию;
- кредитный договор и заявление о предоставлении кредита — там ставка со страховкой и без и размер премии страховщику;
- выписку или чек об оплате премии;
- справку о полном погашении — для возврата после закрытия кредита она обязательна;
- реквизиты счёта — нужен номер счёта из 20 цифр (в приложении банка: «Карта → Реквизиты»), а не номер карты. Если деньги возвращает банк и у вас есть долги перед ним, укажите счёт в другом банке: иначе возврат могут зачислить на кредитный счёт и списать в счёт другой задолженности.
Оригиналы оставьте у себя, отдавайте копии. Подавайте так, чтобы осталось подтверждение даты: лично с отметкой на своём экземпляре, заказным письмом с описью вложения (бланк описи дают на почте) или через приложение со снимком экрана и номером обращения. Срок в семь рабочих дней считают со дня получения, а не отправки.
Срок возврата страховки по кредиту и как проверить сумму
Срок для обоих сценариев один: не позднее семи рабочих дней со дня, когда банк или страховщик получил заявление. Выходные и праздничные дни не считаются, поэтому это около 9–11 календарных дней со дня получения заявления.
| Ситуация | Кто перечисляет | Срок |
|---|---|---|
| Отказ от кредитной страховки в первые 30 дней | Свой полис — страховщик; программа банка — банк | 7 рабочих дней |
| Полное досрочное погашение, свой полис | Страховщик | 7 рабочих дней |
| Полное досрочное погашение, программа банка | Банк | 7 рабочих дней |
| Сертификат сторонней компании не вернули | Банк по вашему требованию | Требование банку — если за 30 дней не вернули, но не позднее 180 дней с обращения к компании; ответ — 7 рабочих дней |
Когда деньги пришли, сверьте три вещи: сумму премии, которую взяли за основу, дату начала страхования и дату, до которой посчитали срок. Если что-то не совпадает с вашими документами, это не повод соглашаться «раз уже вернули»: разницу можно требовать той же претензией.
Если банк по кредитной программе отвечает, что деньги «вернёт страховая», сверьтесь с документом о подключении. Когда страхователь — банк, отвечает перед вами он, даже если сам потом получает деньги от страховщика.
Страховую премию не вернули: претензия, финансовый уполномоченный, суд
Если спор с банком или страховщиком не превышает 500 000 ₽ (считают основное требование, без штрафа по закону о защите прав потребителей), сразу в суд идти нельзя: иск вернут или оставят без рассмотрения. Сначала — финансовый уполномоченный. Это государственный посредник между гражданами и финансовыми организациями, не банк; обращение к нему бесплатное. Порядок обязательный:
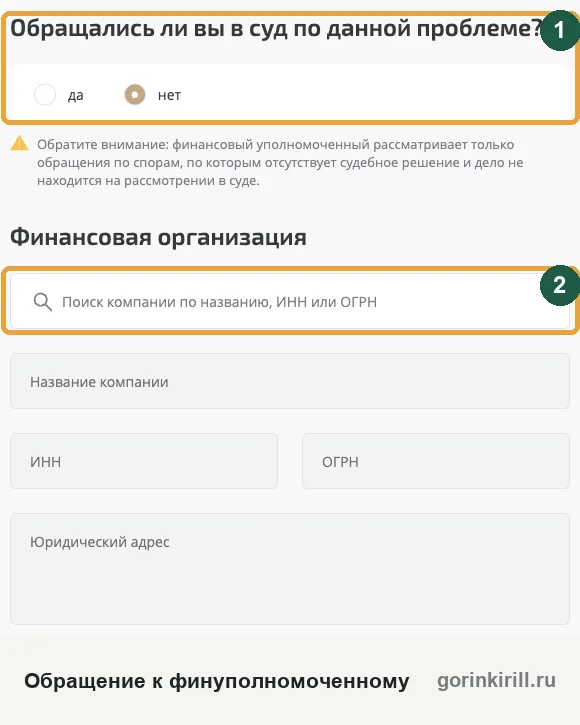
- Претензия в организациюПисьменно или электронно, с суммой, расчётом и ссылкой на нормы. Образец — претензия страховщику о возврате премии.
- Ожидание ответаОбычно до 30 календарных дней. Если претензию подали электронно по стандартной форме не позднее 180 дней после нарушения — до 15 рабочих дней.
- Обращение к финансовому уполномоченномуПосле ответа или по истечении срока — не позднее трёх лет с момента, когда вы узнали о нарушении. Подаётся на сайте finombudsman.ru или по почте. Текст — обращение к финансовому уполномоченному.
- СудЕсли вы не согласны с решением уполномоченного — иск в течение 30 календарных дней после его вступления в силу. Если организация решение не исполняет, в суд идти не нужно: попросите у уполномоченного удостоверение и передайте его приставам.
Если сотрудник говорит, что «по внутренним правилам вернуть нельзя», попросите ответ письменно. Внутренний регламент не отменяет закон, а письменный отказ — готовое приложение к обращению.
Исполнительный лист и банкротство: можно ли вернуть страховку
Долг взыскивают приставы. Право на возврат части премии возникает, когда кредит погашен полностью, — неважно, платили вы сами или долг удерживали по исполнительному листу. Пока остаток есть, права нет. Нужна справка о полном погашении; постановление об окончании производства «в связи с невозможностью взыскания» погашением не считается. Если долг продали коллектору, справку выдаёт он. Страховщик может сослаться на то, что банк сам потребовал вернуть долг досрочно, — такой отказ оспаривают через финансового уполномоченного.
И учтите: если счета арестованы, возврат спишут целиком — защита прожиточного минимума на эти деньги не распространяется. Если по вам уже взыскивают долги, а вы отказываетесь от страховки в первые 30 дней, попросите в заявлении зачесть возврат в погашение этого же кредита.
Банкротство. Если процедура ещё не началась, вернуть страховку можно — это ваши деньги; сообщите о них юристу до подачи заявления. Если суд уже признал вас банкротом, право требовать возврат входит в конкурсную массу, и заявление подаёт финансовый управляющий, а не вы; деньги поступают на основной счёт в процедуре. Сообщите управляющему о полисе и дате закрытия кредита. Не получайте такие деньги сами на другой счёт: суд может посчитать это сокрытием имущества и не освободить от долгов. Долг, списанный по итогам банкротства, не считается погашенным досрочно, поэтому по этому основанию страховку потом не вернуть. Как в процедуре учитывают имущество и деньги, разобрано в статье об имуществе при банкротстве.
Звонят и предлагают вернуть страховку по кредиту: развод или нет
Звонок «вам положен возврат страховки, мы поможем за процент» — частая схема. Незнакомцу не нужны ваш код из SMS, данные карты и доступ к приложению банка: заявление вы подаёте сами, это бесплатно. Если звонящий называет себя сотрудником банка, положите трубку и перезвоните по номеру с карты. Посредник с предоплатой сделает то же, что вы сами составите по образцу за вечер.
Разборы по конкретным банкам — как вернуть страховку в Альфа-Банке и в Совкомбанке. Другие материалы — в разделе «Страховки и возвраты».
Если банк отказывает и платить тяжело
Если банк отказывает, а по другим долгам уже тяжело платить, можно показать документы юристу. Кирилл Горин — юрист по долгам и банкротству; первичная консультация бесплатная. Для разговора пригодятся кредитный договор, полис или заявление о подключении, выписка об оплате, справка о погашении и ответ банка.
Кредит закрыть досрочно не получается, а платежи съедают зарплату? Пройдите короткую проверку «Как снизить платёж»: она покажет, какие способы уменьшить ежемесячную нагрузку подходят именно вам.
Источники о возврате страховки по кредиту
- Статья 7 закона № 353-ФЗ «О потребительском кредите (займе)»: ч. 2.1, 2.4–2.13 — страховка в целях обеспечения кредита, 30 дней, уведомление, сертификаты третьих лиц.
- Статья 11 закона № 353-ФЗ: ч. 10–13 — возврат премии при полном досрочном погашении, ипотека.
- Статья 958 ГК РФ — досрочное прекращение договора страхования.
- Закон № 123-ФЗ о финансовом уполномоченном: ст. 15 (500 000 ₽, три года), ст. 16 (сроки ответа на претензию), ст. 25 (30 дней на суд).
- Указание Банка России № 3854-У — 14 дней на отказ от добровольного страхования.
- Статья 213.25 закона о банкротстве — конкурсная масса и права управляющего.
- Статьи 191 и 193 ГК РФ — начало срока и перенос последнего дня с выходного.
- Статья 213.28 закона о банкротстве — случаи, когда долги не списывают.
Нормы сверены с действующими редакциями 25 сентября 2026 года. Расчёты в примере условные.
Частые вопросы
Можно ли вернуть страховку по кредиту после погашения кредита?
Вернут ли страховку, если кредит рефинансировали в другом банке?
Можно ли вернуть страховку по кредиту после 14 дней?
Сколько времени есть на заявление после досрочного погашения?
Можно ли вернуть страховку по кредиту, закрытому несколько лет назад?
Почему по программе банка вернули меньше, чем я заплатил?
Нужно ли отдавать оригинал полиса?
Можно ли вернуть страховку, если долг продали коллекторам?
Что считается страховым случаем?
Можно ли вернуть страховку по кредиту после банкротства?
Читайте также
- Видят ли приставы карту МТС Банка и спишут ли деньги с неё
- Банкротство с кредитом в Газпромбанке: как списать долг и защитить зарплату
- Могут ли приставы арестовать ВБ Кошелёк и карту Вайлдберриз
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Остались вопросы по страховке?
Оставьте номер — разберу ваш договор и скажу, что можно вернуть, кому подавать и в какой срок. Бесплатно.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.