ПКО «М.Б.А. Финансы»: что это за организация, законно ли она требует долг и как с ней разговаривать
Кратко
«М.Б.А. Финансы» — крупное коллекторское агентство из реестра ФССП, которое выкупает долги банков или взыскивает их по поручению. Разбираю, как проверить компанию и свой долг, что коллектор вправе делать, как платить и договориться и как остановить звонки.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 28 сентября 2026 г.чтение ≈ 24 минКоллекторы
ПКО «М.Б.А. Финансы» — это ООО «Профессиональная коллекторская организация «М.Б.А. Финансы», одно из крупнейших коллекторских агентств России. Компания работает с 2009 года, находится в Москве и состоит в государственном реестре организаций, которые вправе заниматься возвратом просроченной задолженности. Если она вам звонит или пишет, значит, ваш долг либо выкуплен у банка, либо передан ей на взыскание по поручению банка. От того, какой из двух вариантов ваш, зависит, кому теперь платить и с кем спорить.
Ниже — как проверить компанию и свой долг, чем цессия отличается от агентского договора, что коллектор вправе делать и чего нет, как оплатить так, чтобы платёж точно зачли, как договориться о скидке или рассрочке, что делать со старым долгом и как остановить звонки.
Звонит «М.Б.А. Финансы»: кто это и почему именно вам
Большинство людей узнают о компании из звонка, СМС или письма, где говорится о долге перед банком, которым они когда-то пользовались. Нередко речь идёт о кредите или карте пятилетней давности, о которых человек успел забыть, или о долге, который он считал закрытым. Кредитор в требовании — не ваш банк, а незнакомая организация. Это нормальная ситуация: банки регулярно продают просроченные долги коллекторским агентствам или поручают им взыскание.
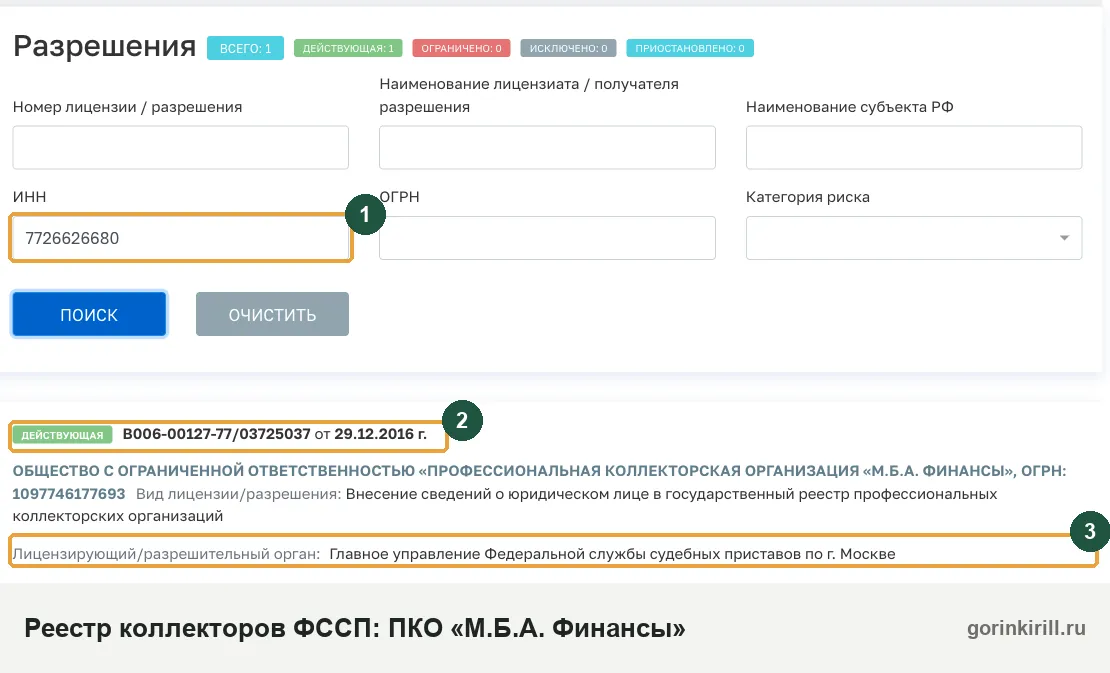
«М.Б.А. Финансы» прямо описывает себя на сайте как коллекторское агентство, включённое в государственный реестр по закону № 230-ФЗ. На странице для клиентов компании перечислены десятки российских банков и финансовых компаний, с которыми она работала: в их числе Сбербанк, ВТБ, Альфа-Банк, Райффайзенбанк, ОТП Банк, Хоум Кредит, Почта Банк, МТС Банк, Ренессанс Кредит, Россельхозбанк, Промсвязьбанк, Росбанк, а также телекоммуникационные компании. Поэтому звонок от «М.Б.А. Финансы» почти всегда связан с реальным старым кредитом, картой или договором связи.
Первый вопрос, который нужно задать звонящему: вы теперь мой кредитор или действуете по поручению банка? От ответа зависит, куда платить и кому направлять возражения. По закону коллектор обязан в начале разговора назвать себя, кредитора и размер задолженности.
Реквизиты и статус компании
| Реквизит | Значение | Где проверить |
|---|---|---|
| Полное название | ООО «Профессиональная коллекторская организация «М.Б.А. Финансы» | ЕГРЮЛ |
| ИНН / ОГРН | 7726626680 / 1097746177693 | ЕГРЮЛ на сайте ФНС |
| Реестр коллекторов | Запись № 8/16/77000-КЛ, решение о внесении от 29.12.2016 | Государственный реестр на сайте ФССП |
| Адрес | 115280, Москва, ул. Мастеркова, д. 4, 15 этаж, пом. I, ком. 35 | Сайт компании, ЕГРЮЛ |
| Телефон для должников | 8 800 55 55 012 — линия для жалоб и предложений, будни 08:00–19:00 | Раздел «Должникам» на mbafin.ru |
| Почта | support@mbafin.ru, info@mbafin.ru | Сайт компании |
Слово «ПКО» в названии появилось после изменений закона в 2023 году: все коллекторские агентства обязаны были добавить в наименование слова «профессиональная коллекторская организация». Раньше та же компания называлась ООО «М.Б.А. Финансы», поэтому в старых письмах и решениях суда вы можете встретить название без «ПКО». ИНН при этом не менялся, поэтому сверять компанию надёжнее всего именно по нему, а не по названию.
Если вам звонят от имени «М.Б.А. Финансы» и просят перевести деньги на карту физического лица, по номеру телефона или через сомнительную ссылку, прекратите разговор. Компания принимает оплату по реквизитам или по персональной ссылке после идентификации, и у вас должна остаться квитанция с её названием.
Цессия или агентский договор: чей теперь ваш долг
В разделе вопросов и ответов на своём сайте компания сама объясняет, что работает по двум видам договоров: цессии (уступки права требования) и агентскому договору. Для должника это две разные ситуации.
| Вопрос | Цессия: долг выкуплен | Агентский договор: взыскание по поручению |
|---|---|---|
| Кто кредитор | «М.Б.А. Финансы» | Прежний банк |
| Куда платить | Компании, по её реквизитам | Банку или по реквизитам, которые укажет банк |
| Кто подаёт в суд | Компания от своего имени | Банк |
| Какие документы запросить | Уведомление об уступке, выписку из реестра уступленных прав | Подтверждение полномочий агента |
| Ваши права | Все права, которые были у вас перед банком, сохраняются | Договор с банком не меняется |
При цессии к новому кредитору переходят права в том объёме, который был у банка на момент уступки, включая право на неуплаченные проценты (ст. 384 ГК РФ). Согласие должника на уступку не нужно, но если в вашем кредитном договоре был согласован запрет уступки, банк не вправе был её совершать (ст. 12 закона № 353-ФЗ). Все права заёмщика при этом сохраняются и в отношениях с новым кредитором.
Почему важно уведомление об уступке
Пока вас не уведомили об уступке, оплата старому кредитору считается надлежащей: новый кредитор несёт риск того, что вы заплатили банку (п. 3 ст. 382 ГК РФ). Поэтому, если «М.Б.А. Финансы» заявляет, что долг выкуплен, попросите письменное уведомление с датой уступки, номером договора цессии и суммой переданного требования. Если его нет, а банк при этом тоже требует деньги, вы рискуете заплатить дважды.
Проверьте, продавал ли банк долг, прямо в банке: позвоните на горячую линию или запросите справку о состоянии договора. Если банк подтверждает, что договор уступлен «М.Б.А. Финансы», все дальнейшие вопросы — к компании.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Как проверить, что долг ваш и сумма верная
- Найдите номер дела в письмеВ письмах компании в верхнем левом углу указан номер дела. По нему специалист находит договор и называет сумму. Запишите номер — он понадобится при каждом обращении.
- Запросите расчёт задолженности письменноПопросите разбивку: основной долг, проценты, неустойка, комиссии, с датами. Устно названная сумма ничего не доказывает.
- Сверьте с кредитной историейВ кредитном отчёте видно, какой договор уступлен, кому и когда, а также сумма просрочки на момент уступки. Как получить отчёт бесплатно — в статье как узнать все свои кредиты.
- Проверьте дату последнего платежаОт неё зависит исковая давность. Если с даты, когда банк должен был получить последний платёж, прошло больше трёх лет, у вас есть сильный довод против взыскания в суде.
- Проверьте, нет ли решения судаЕсли банк уже взыскал долг через суд, компания могла получить исполнительный лист и заменить банк как взыскателя. Тогда долг — уже не вопрос договора, а исполнительного производства.
Сумма после уступки не должна расти произвольно. Если после продажи долга начислены новые проценты или штрафы, проверьте, предусмотрены ли они вашим договором с банком и не превышают ли законных ограничений. Коллектор не может начислять то, на что не имел права банк.
Какие документы запросить у «М.Б.А. Финансы»
Любой разговор о долге с коллектором стоит переводить в письменную форму. Письменный запрос фиксирует дату, ваши вопросы и обязывает компанию ответить. Направляйте его заказным письмом с описью вложения на адрес компании или по электронной почте с сохранением отправленного письма.
Что просить
- Основание требования: номер и дату кредитного договора, наименование первоначального кредитора.
- Документ о переходе прав: договор уступки или выписку из приложения к нему с вашим долгом, дату уступки и сумму переданного требования.
- Если компания действует как агент — подтверждение полномочий от банка.
- Расчёт задолженности с разбивкой на основной долг, проценты, неустойку и комиссии, с датами начислений.
- Сведения о судебных актах по долгу, если они есть, — номер дела и суд.
Ответ на запрос — это ещё и проверка серьёзности требования. Если компания не может подтвердить уступку и сумму, это аргумент в суде. Если может — вы получаете точную картину и решаете, платить, договариваться или защищаться.
Как не признать долг случайно
Формулируйте запрос нейтрально: «прошу предоставить сведения и документы», без слов «признаю» и «обязуюсь погасить». Не прикладывайте к запросу платёж «в знак доброй воли». Если долг может оказаться старым, сначала посчитайте сроки давности.
Особенности по видам долгов
Кредитные карты
Значительная часть долгов, которые выкупают коллекторы, — задолженность по кредитным картам. Расчёт по карте сложнее, чем по кредиту: минимальные платежи, льготные периоды, комиссии за снятие наличных. Запросите выписку по карточному счёту за весь период до уступки и проверьте, откуда взялась итоговая сумма. Срок давности по карте зависит от условий договора: если есть обязательные минимальные платежи, он считается по каждому из них.
Долги за связь и услуги
Среди клиентов компании есть и телекоммуникационные операторы. Долги за связь обычно небольшие, но на них тоже распространяются правила о давности и о взаимодействии с должником. Часто такие долги возникают после того, как человек перестал пользоваться номером, но не расторг договор. Запросите у оператора детализацию начислений за спорный период.
Долги, уже взысканные судом
Если по долгу есть решение суда в пользу банка, коллектор может получить его права через замену взыскателя. Здесь давность считается уже по правилам предъявления исполнительного документа — как правило, три года с момента вступления решения в силу, с перерывами на время исполнения. Как устроены эти сроки, разобрано в статье об исполнительном листе.
Что коллектор вправе делать и чего нет
Деятельность «М.Б.А. Финансы», как и любого коллекторского агентства, регулирует закон № 230-ФЗ. Он ограничивает частоту, время и способы общения.
| Способ | Можно | Нельзя |
|---|---|---|
| Телефонные звонки | Не чаще 1 раза в сутки, 2 раз в неделю, 8 раз в месяц | В будни с 22 до 8, в выходные и праздники с 20 до 9 по вашему местному времени |
| СМС и сообщения в мессенджерах | Не чаще 2 раз в сутки, 4 раз в неделю, 16 раз в месяц | В то же ночное время, что и звонки |
| Личные встречи | Не чаще 1 раза в неделю | Давление, угрозы, введение в заблуждение |
| Письма | Почтовые уведомления о долге | Раскрывать сведения о долге посторонним на конверте |
| Родственники, соседи, работодатель | Только с вашего письменного согласия | Сообщать им о долге и требовать с них деньги |
В начале каждого звонка сотрудник обязан назвать имя или идентификационный код, кредитора, название агентства и размер задолженности. Если этого не сделали — это нарушение, которое стоит фиксировать. Попросите повторить данные и запишите их вместе с датой и временем звонка: из таких записей потом складывается жалоба.
Фразы о «выезде группы», «описи имущества завтра» или «уголовном деле» — давление, а не законная процедура. Коллектор не может описывать имущество: это делает только судебный пристав по исполнительному документу. Записывайте такие звонки — запись пригодится для жалобы.
Как собирать доказательства нарушений
Жалоба без доказательств почти всегда заканчивается ответом «нарушений не выявлено». Соберите материалы заранее, пока звонки продолжаются.
- Скриншоты журнала вызовов с датами и временем — видно, сколько раз звонили и в какие часы.
- Аудиозаписи разговоров. Запись разговора, в котором вы участвуете, можно использовать как доказательство своей позиции.
- Скриншоты СМС и сообщений в мессенджерах с датами.
- Письма и конверты — с почтовыми штемпелями.
- Показания родственников и коллег, если им звонили без вашего согласия.
Посчитайте звонки по неделям и месяцам. Два звонка за один день или три за неделю — уже нарушение лимитов закона. Такой подсчёт в табличке с датами сразу показывает проверяющему суть жалобы.
Как остановить звонки: отказ от взаимодействия
Если прошло больше четырёх месяцев с даты возникновения просрочки, вы вправе направить кредитору или коллектору заявление об отказе от взаимодействия (ч. 6 ст. 8 закона № 230-ФЗ). Через три рабочих дня после получения заявления компания не вправе по своей инициативе звонить вам и писать. Долг и право обратиться в суд при этом сохраняются.
Второй вариант — заявление о взаимодействии только через представителя. По действующей редакции закона представителем может быть только адвокат, и в заявлении нужно указать его реквизиты. Форма заявления утверждена уполномоченным органом, направлять его нужно способами из закона — заказным письмом, через нотариуса или лично под расписку. Готовое заявление можно заполнить в конструкторе: отказ от взаимодействия с коллектором.
Если звонят не должнику
На сайте компании есть отдельная страница для третьих лиц: если вам звонят или пишут по чужому долгу, можно оставить заявку, и компания обещает прекратить контакты. Сделайте это письменно через форму и сохраните подтверждение. Если звонки продолжаются, это прямое нарушение закона — жалуйтесь в ФССП.
Как оплатить долг, чтобы платёж точно засчитали
По описанию на сайте компании оплата онлайн устроена так: вы связываетесь с компанией, проходите идентификацию и получаете персональную ссылку для оплаты на защищённой странице. Можно платить полностью или частично. Какой бы способ вы ни выбрали, соблюдайте три правила.
- Платите только по реквизитам ООО «ПКО «М.Б.А. Финансы» или по ссылке, полученной после идентификации в официальном канале компании.
- В назначении платежа указывайте номер дела или договора и свои ФИО.
- После полного погашения получите письменную справку о закрытии долга. Компания на своём сайте сама просит после оплаты сообщить данные платежа специалисту — сделайте это, но справку всё равно запросите письменно.
Справка о погашении — главный документ после расчёта с коллектором. С ней вы исправите кредитную историю, окончите исполнительное производство, если оно было, и ответите следующему покупателю долга, если его вдруг продадут ещё раз. Храните её бессрочно.
Скидка, рассрочка и реструктуризация
Коллекторские агентства, которые выкупили долг с дисконтом, часто готовы на уступки: списание части процентов и штрафов при единовременной оплате или рассрочку на несколько месяцев. «М.Б.А. Финансы» на своём сайте говорит о готовности предложить сотрудничество в закрытии долга. Конкретные условия называет специалист по вашему делу.
Как договариваться
Сначала убедитесь, что долг не истёк по давности: иначе, договариваясь, вы можете признать долг и потерять сильный довод. Затем попросите предложение в письменном виде — с суммой, графиком и указанием, что после выплаты долг считается погашенным полностью. Устная договорённость о «скидке 50 %» без документа не защищает от требования остатка.
Не соглашайтесь на рассрочку, которую не сможете выдержать. Пропуск платежа по новому графику обычно означает, что договорённость аннулируется и требование возвращается в прежнем размере — уже с вашим свежим признанием долга.
Если долг старый: исковая давность
Общий срок исковой давности — три года (ст. 196 ГК РФ). По кредиту с графиком он считается отдельно по каждому платежу, по кредитной карте — с учётом условий о минимальных платежах и сроке возврата. Уступка права требования не меняет течение срока: новый кредитор получает долг с тем же сроком давности, что был у банка (ст. 201 ГК РФ).
Срок давности суд применяет только по заявлению должника. Если по старому долгу пришёл судебный приказ, подайте возражения в течение десяти дней с момента его получения, а в исковом процессе прямо заявите о пропуске срока. Подробно — в статье о том, как списать долг по сроку давности.
Что может прервать срок
Срок прерывается, если вы совершили действия, свидетельствующие о признании долга: частичный платёж, письменное признание, заявление о реструктуризации (ст. 203 ГК РФ). Устное «да, это мой кредит» в разговоре с коллектором само по себе обычно не считается признанием, но письменные ответы и платежи — считаются. Поэтому со старым долгом сначала посчитайте сроки, потом общайтесь.
Три частые ситуации и что делать
Коллектор пришёл домой
Личные встречи закон допускает не чаще одного раза в неделю и не в ночное время. Впускать сотрудника в квартиру вы не обязаны, разговаривать можно через дверь или на лестничной площадке. Ничего не подписывайте на месте: ни «график погашения», ни «акт осмотра имущества» — коллектор не вправе описывать имущество, это делает только пристав. Попросите визитку или идентификационный код сотрудника и название агентства, а затем уточните информацию по официальному телефону компании. Подробнее — в статье о том, что делать, если коллекторы пришли домой.
Вы платили банку, а долг требует коллектор
Если платежи шли банку до того, как вас уведомили об уступке, они засчитываются в погашение, и новый кредитор должен учесть их. Соберите квитанции и выписки за период после даты уступки и направьте их в компанию с требованием пересчитать долг. Если банк получил деньги уже после уступки, он обязан передать их новому кредитору или вернуть вам — это вопрос к банку, но не повод платить повторно.
Можно ли выкупить свой долг дешевле
Коллекторы покупают просроченные долги с большой скидкой, поэтому часто готовы получить от должника меньше полной суммы, чтобы закрыть дело. Формально это не «выкуп долга», а соглашение о погашении с прощением части требования. Юридически важно, чтобы в соглашении было прямо написано, что после оплаты обязательство прекращается полностью и других требований нет. Как устроен выкуп долга по цессии и чем он опасен, разобрано в статье о выкупе долга по договору цессии.
В отдельных случаях прощённая часть долга может рассматриваться как доход гражданина для целей НДФЛ; правила здесь зависят от вида долга и периода. Если сумма прощения большая, уточните налоговые последствия до подписания соглашения.
Суд и приставы
Если компания выкупила долг и договориться не удалось, она обращается в суд от своего имени: за судебным приказом к мировому судье или с иском. У вас есть десять дней на возражения против приказа с момента его получения. После решения суда начинается исполнительное производство: аресты счетов, удержания из зарплаты до 50 %, исполнительский сбор 12 % от суммы. Как с ним быть, разобрано в статье об исполнительском сборе.
Если решение суда в пользу банка уже было, а долг затем продан, компания может заменить банк в исполнительном производстве через процессуальное правопреемство. Проверьте карточку своего производства на Госуслугах или в банке данных ФССП: там будет указан новый взыскатель.
Пока идёт взыскание, защитите доход: подайте приставу заявление о сохранении прожиточного минимума. Размер по вашему региону есть в таблице прожиточного минимума 2026.
Как читать письмо от «М.Б.А. Финансы»
Письма компании обычно содержат одни и те же элементы. Понимая их, проще отличить реальное требование от давления.
- Номер дела — внутренний номер компании, по нему вас находят при звонке. Это не номер судебного дела.
- Первоначальный кредитор и номер договора — по ним вы проверяете, ваш ли это долг.
- Сумма задолженности — без разбивки она ничего не доказывает; запросите расчёт.
- Предложение со скидкой и сроком — стандартный приём: «оплатите до такой-то даты со скидкой». Срок обычно можно обсудить.
- Упоминание суда и приставов — предупреждение о возможных последствиях, а не сообщение о начатом деле. О реальном суде вы узнаете из документов суда.
Если в письме нет названия первоначального кредитора и номера договора, требование невозможно проверить — ответьте запросом документов, а не платежом. Сохраните письмо вместе с конвертом: дата на штемпеле может понадобиться при споре о сроках.
Если вы уже в процедуре банкротства
После того как суд признал обоснованным ваше заявление о банкротстве и ввёл процедуру, требования по долгам, возникшим до заявления, предъявляются только в деле о банкротстве. Если «М.Б.А. Финансы» выкупила ваш долг, она может заявить требование в реестр кредиторов через финансового управляющего. Звонки и письма с требованием заплатить напрямую в этот период бессмысленны и нарушают порядок расчётов. Сообщите компании номер дела и данные управляющего, а о продолжающихся звонках — управляющему и в ФССП.
Коллектор, который узнал о вашем банкротстве, часто сам прекращает контакты: получить деньги он может только через реестр. Если звонки продолжаются, письменное уведомление с номером дела обычно решает вопрос.
Если должник умер
На сайте компании этому вопросу посвящён отдельный ответ, и он соответствует закону: смерть должника не прекращает обязательство, его наследники, принявшие наследство, отвечают по долгам в пределах стоимости полученного имущества. Если наследство не принимали — ни у нотариуса, ни фактически, — требовать с вас долг умершего родственника нельзя.
Если вы поручитель умершего заёмщика, ответственность другая: поручитель отвечает в полном объёме и не может ссылаться на ограниченную ответственность наследников. Как это работает и как потом вернуть деньги, разобрано в статье о поручителе и созаёмщике.
Если долг уже списан в банкротстве
Бывает, что коллектор требует долг, от которого человек уже освобождён в деле о банкротстве. Если долг возник до принятия заявления о банкротстве и не относится к исключениям (алименты, вред здоровью и некоторые другие), после завершения процедуры и освобождения от обязательств требовать его нельзя — даже если кредитор не заявлялся в деле. Направьте компании письменный ответ с копией определения суда о завершении реализации имущества и освобождении от обязательств и потребуйте прекратить взыскание и исправить кредитную историю. Если звонки продолжаются, это основание для жалобы в ФССП.
Кредитная история после расчёта с коллектором
После уступки в вашей кредитной истории может оказаться две записи по одному долгу: у банка и у нового кредитора. После оплаты проверьте, чтобы запись банка имела статус «передан» или «закрыт», а запись «М.Б.А. Финансы» — «погашен». Если через один-два месяца после оплаты в отчёте долг всё ещё открыт, подайте заявление в бюро с приложением справки о погашении. Порядок и сроки исправления разобраны в статье как улучшить кредитную историю.
Если вы договорились о скидке и заплатили меньше полной суммы, в справке должно быть прямо сказано, что обязательство прекращено полностью. Формулировка «принят платёж в сумме» без указания на закрытие долга оставляет возможность потом требовать остаток.
Отзывы о «М.Б.А. Финансы»: что за ними стоит
В интернете много отзывов о компании — от жалоб на звонки до благодарностей за списанные при оплате проценты. Для крупного агентства, которое работает с долгами десятков банков, это ожидаемо. Полезно смотреть не на тон отзыва, а на суть: соблюдались ли лимиты звонков, была ли подтверждена уступка, выдали ли справку после оплаты. Если в вашем случае что-то из этого нарушено, лучше не писать отзыв, а подать жалобу с доказательствами — это единственное, что влияет на компанию.
Куда жаловаться на «М.Б.А. Финансы»
Надзор за коллекторскими агентствами, включёнными в государственный реестр, ведёт ФССП: она проверяет соблюдение закона № 230-ФЗ и может оштрафовать компанию или исключить её из реестра. Жалобы на нарушения закона № 230-ФЗ — ночные звонки, звонки чаще разрешённого, угрозы, контакты с родственниками без согласия — подают в территориальный орган ФССП или через сайт службы. Приложите журнал звонков, аудиозаписи, скриншоты сообщений.
- Спор о сумме долга — сначала письменная претензия в компанию, затем суд.
- Нарушения при взыскании — ФССП.
- Угрозы жизни и здоровью, порча имущества — полиция.
- Уступка долга при запрете уступки в договоре — претензия к банку, затем суд.
По данным открытых реестров проверок, компания регулярно становится объектом контрольных мероприятий — для крупного агентства это обычно. Для вас важнее другое: жалоба с доказательствами — рабочий инструмент, и надзорный орган обязан её рассмотреть.
Можно ли не платить коллектору совсем
Если долг реальный и не истёк по давности, законно «не платить» можно только двумя способами: пройти банкротство или оказаться в ситуации, когда взыскивать нечего. В остальных случаях долг остаётся, и компания вправе добиваться его через суд.
Что происходит, если не платить и не спорить. Компания обращается в суд и получает приказ или решение, затем исполнительный лист. Приставы ищут счета, доход и имущество. Если ничего нет, производство оканчивают с возвратом документа взыскателю, но через некоторое время его могут предъявить снова. Всё это время копятся исполнительские сборы, а счета периодически арестовывают. Жить так можно, но это неудобно и дорого: сбор 12 % от суммы, аресты карт, невозможность пользоваться банковскими продуктами.
Поэтому честный выбор выглядит так: если долг один и посильный — договориться о погашении со скидкой; если долг старый — проверить давность; если долгов много — оценить банкротство, которое списывает и долг перед коллектором.
Если долгов много и платить нечем
Долг перед коллектором — такой же долг, как перед банком. Если он не единственный и расплатиться невозможно, банкротство списывает и его. Коллектор, который выкупил долг, станет кредитором в деле и может заявить своё требование, но после освобождения от обязательств взыскать долг не сможет.
При долгах от 25 000 до 1 000 000 рублей и одном из оснований закона — например, исполнительное производство окончено из-за отсутствия имущества — можно пройти бесплатное банкротство через МФЦ. Условия — в статье о банкротстве через МФЦ. При больших долгах — судебная процедура. Разобрать вашу ситуацию можно на бесплатной консультации у юриста по банкротству.
Памятка по «М.Б.А. Финансы»
- Это легальное коллекторское агентство: ИНН 7726626680, запись в реестре ФССП № 8/16/77000-КЛ.
- Выясните, выкуплен долг или передан по агентскому договору, и запросите документы.
- Требуйте письменный расчёт и уведомление об уступке.
- Проверьте исковую давность до любых платежей и письменных ответов.
- Платите только по реквизитам компании, получайте справку о погашении.
- Звонки — не чаще раза в сутки, СМС — не чаще двух раз в сутки; через 4 месяца просрочки можно отказаться от взаимодействия.
- Нарушения — в ФССП с доказательствами.
Вопросы о коллекторском агентстве «М.Б.А. Финансы»
МБА Финансы — что это за организация?
Почему мне звонит МБА Финансы, если я брал кредит в банке?
Законно ли МБА Финансы требует долг?
Как часто МБА Финансы может звонить?
Как отказаться от звонков МБА Финансы?
Как проверить, что долг действительно передан МБА Финансы?
Как оплатить долг МБА Финансы?
Можно ли договориться с МБА Финансы о скидке?
Что делать, если долгу МБА Финансы больше трёх лет?
Может ли МБА Финансы описать имущество?
Куда жаловаться на МБА Финансы?
Спишется ли долг перед МБА Финансы при банкротстве?
Проверьте вашего взыскателя
По каждому агентству — реквизиты, проверка в реестре ФССП, чьи долги оно взыскивает и что делать при звонке.
- АО ПКО "ЦДУ"
- НАО ПКО «ПКБ»
- ООО "ПКО «СК»
- ООО «ПКО Камелот»
- ООО ПКО "Авангард"
- ООО ПКО "Айсберг"
- ООО ПКО "Альфа"
- ООО ПКО "АСВ.Услуги"
- ООО ПКО "АСВ"
- ООО ПКО "Бикэш"
- ООО ПКО "БСВ"
- ООО ПКО "Грифон"
- ООО ПКО "Зорг"
- ООО ПКО "Инкасс Коллект"
- ООО ПКО "Компас"
- ООО ПКО "Максимум"
- ООО ПКО "РБВ"
- ООО ПКО "РМК-Коллектинг"
- ООО ПКО «А.Сторм»
- ООО ПКО «Айва»
- ООО ПКО «АйДи Коллект»
- ООО ПКО «Алькор»
- ООО ПКО «Арка»
- ООО ПКО «Арс Финанс»
- ООО ПКО «Аскалон»
- ООО ПКО «Биклевер Коллект»
- ООО ПКО «Бустэр»
- ООО ПКО «Ваш Долг»
- ООО ПКО «Вернём»
- ООО ПКО «Вид»
- ООО ПКО «Вилдон»
- ООО ПКО «Возврат»
- ООО ПКО «Воксис»
- ООО ПКО «Гарант»
- ООО ПКО «Голиаф»
- ООО ПКО «Диоген»
- ООО ПКО «Доброзайм»
- ООО ПКО «Долговые Инвестиции»
- ООО ПКО «Защита Онлайн»
- ООО ПКО «Илма»
- ООО ПКО «Интеграл»
- ООО ПКО «Интел Коллект»
- ООО ПКО «Киберколлект»
- ООО ПКО «Коала Коллекшн»
- ООО ПКО «Контур»
- ООО ПКО «М.Б.А. Финансы»
- ООО ПКО «Медиатор»
- ООО ПКО «Метод»
- ООО ПКО «Мира»
- ООО ПКО «Мирам»
- ООО ПКО «НБК»
- ООО ПКО «Нэйва»
- ООО ПКО «Пойдём!»
- ООО ПКО «Право онлайн»
- ООО ПКО «Правовая Защита»
- ООО ПКО «Правозащитник»
- ООО ПКО «Премьер»
- ООО ПКО «ПроФи»
- ООО ПКО «Регион»
- ООО ПКО «Региональная служба взыскания»
- ООО ПКО «Редут»
- ООО ПКО «Санколлект»
- ООО ПКО «Сегмент»
- ООО ПКО «СЗА»
- ООО ПКО «СОФТ»
- ООО ПКО «Справедливость»
- ООО ПКО «ССК»
- ООО ПКО «ССПВ»
- ООО ПКО «Фабула»
- ООО ПКО «Феникс»
- ООО ПКО «Филберт»
- ООО ПКО «Финдолг»
- ООО ПКО «Финтраст»
- ООО ПКО «Финэква»
- ООО ПКО «Форвард»
- ООО ПКО «Форт»
- ООО ПКО «Хабер»
- ООО ПКО «ЦДУ Инвест»
- ООО ПКО «Центр Долга»
- ООО ПКО «Центр Профессионального Взыскания»
- ООО ПКО «Цербер»
- ООО ПКО «Человек в Законе»
- ООО ПКО «Эверест»
- ООО ПКО «Экспресс Коллекшн»
- ООО ПКО «Экспресс-Кредит»
- ООО ПКО «Элиста Инвест»
- ООО ПКО «ЭОС»
- ООО ПКО «Югория»
- ПКО «Набат»
- ПКО ДА «Фемида»
Читайте также
- Югорское коллекторское агентство: что это за компания, сайт, телефон и ИНН
- ПКО «КЭФ»: что это за коллекторы и какой займ за ними стоит
- ПКО НСВ: что это за организация и что делать с долгом
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.