Муж и свекровь оформили на меня кредит: что делать
Кратко
Если вы не подписывали договор, кредит оспаривают: письменное заявление в банк, полиция, оспаривание записи в БКИ и при отказе суд. Если подписали сами под давлением, для банка заёмщик вы: иск по ст. 179 ГК — в течение года, деньги требуют с тех, кто их получил.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 24 октября 2026 г.чтение ≈ 14 минБанки
Если муж и свекровь оформили кредит на ваше имя, а вы договор не подписывали и денег не получали, такой кредит можно оспорить. Кредитный договор заключается только в письменной форме и должен быть подписан тем, кто берёт кредит, или его представителем по полномочию (п. 1 ст. 160 ГК РФ, ст. 820 ГК РФ). Если же договор подписали вы сами, пусть даже под давлением родных, для банка заёмщик вы. Тогда спорят по-другому: о недействительности сделки, совершённой под угрозой или обманом, или о возврате денег теми, кто их забрал.
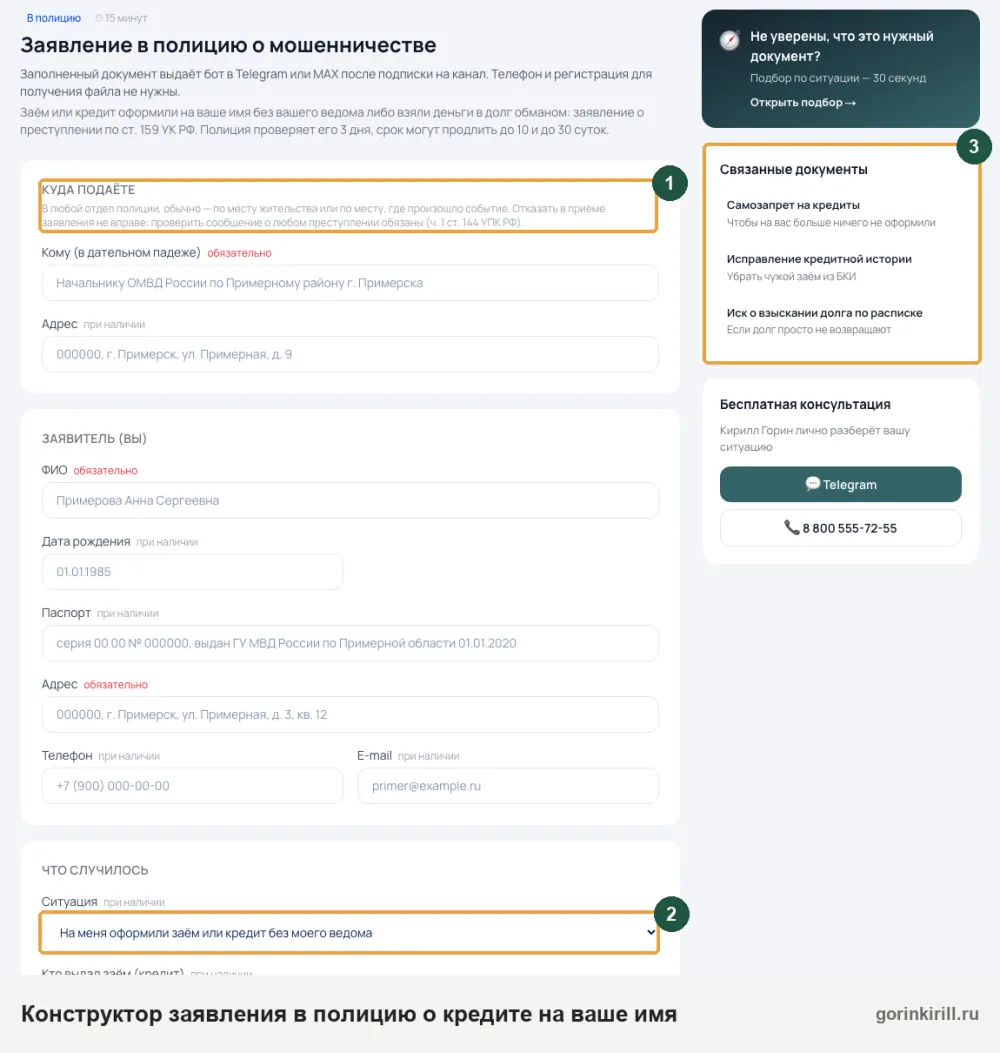
Что сделать сегодня. Получите в банке копию договора и выясните, на какой счёт ушли деньги. Закажите кредитную историю и поставьте самозапрет на новые кредиты. Если у мужа или свекрови был доступ к вашему телефону или Госуслугам, смените пароль и номер для входа. Затем подайте заявление в полицию: его можно составить в конструкторе заявления в полицию о кредите, оформленном без вашего ведома. Если вам угрожают или применяют силу, звоните 112.
Здесь речь о кредите, который оформили на вас родственники. Если кредит взял сам муж на своё имя, это другая ситуация, она разобрана в статье «Муж взял кредит без согласия жены». Подробная инструкция на случай, когда кредит взяли посторонние мошенники через Госуслуги, есть в материале «Мошенники получили доступ к Госуслугам».
Подписывали ли вы кредит сами: две разные ситуации
Первый вопрос, от которого зависит всё остальное: была ли ваша подпись на договоре. «Подпись» здесь — и ручная, и электронная: код из СМС, подтверждение в приложении банка, вход через ваши Госуслуги. Закон считает электронную сделку подписанной, если способ позволяет достоверно определить, кто выразил волю (абз. 2 п. 1 ст. 160 ГК РФ). Поэтому банк, скорее всего, ответит: «код пришёл на ваш номер, значит, подписали вы». Ваша задача — показать, что код ввели не вы.
- Письменное заявление в банк и запрос копий договора
- Заявление в полицию, талон о приёме
- Оспаривание записи в кредитной истории
- При отказе банка — иск: договор с вами не заключён
- Перед банком заёмщик вы, пока суд не решит иначе
- Иск по ст. 179 ГК — 1 год на подачу
- Возврат денег от тех, кто их получил
- При разводе — вопрос об общем долге
Если деньги поступили на ваш счёт и вы передали их мужу или свекрови, это обычно вторая ситуация — «подписали сами»: банк выдал кредит вам.
Бывает и промежуточный вариант: вы подписали «бумаги для банка», не понимая, что это кредит, или дали телефон, чтобы «посмотреть одобрение». Для суда здесь важны детали: что вам говорили, что вы видели на экране, кто вводил код. Запишите это сейчас, пока помните.
Первые сутки после того, как узнали о кредите на своё имя
В первые сутки важнее всего остановить выдачу денег, если она ещё не прошла, и зафиксировать, что вы сообщили банку о чужом договоре. Порядок ниже можно выполнить за день, ответа на одно обращение до следующего ждать не нужно.
- Позвонить в банк и написать заявление — договор не подписывали, просите остановить выдачу и прислать копии документов
- Сменить пароль и номер в Госуслугах и банковских приложениях, к которым был доступ у родственников
- Заказать кредитную историю — в каждом бюро бесплатно 2 раза в год
- Поставить самозапрет на кредиты — чтобы на ваше имя не оформили новые
- Подать заявление в полицию — на проверку 3 суток, продление до 10 или 30 суток
Сохраняйте всё: талон из полиции, номера обращений в банк, скриншоты СМС и уведомлений.
Деньги ещё не выданы: период охлаждения
Если сумма кредита от 50 до 200 тысяч рублей, банк или МФО переводят деньги не раньше чем через 4 часа после подписания условий, а если больше 200 тысяч — не раньше чем через 48 часов (ч. 9.3 ст. 7 закона № 353-ФЗ). В это время заёмщик вправе отказаться от получения кредита (ч. 1 ст. 11 закона № 353-ФЗ). Пауза действует с 1 сентября 2025 года. Увидели СМС о договоре — сразу звоните на горячую линию банка: скажите, что договор не подписывали, и откажитесь от получения денег, а потом подтвердите это письменно.
Для кредитов меньше 50 тысяч рублей такой паузы нет. Не действует она и для кредитов с поручителем или созаёмщиком, автокредита с переводом денег продавцу и в некоторых других случаях (ч. 9.5 ст. 7 закона № 353-ФЗ). Отказ от получения денег не убирает запись о договоре из кредитной истории, её оспаривают отдельно.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Заявление в банк о договоре, который вы не заключали
Письменное заявление в банк — первый документ, на который вы потом будете ссылаться в полиции, бюро кредитных историй и суде. Устного звонка мало: по телефону ничего нельзя доказать. Подайте заявление в отделении (второй экземпляр с отметкой о приёме оставьте себе) или отправьте заказным письмом с уведомлением.
Что написать в заявлении:
- договор № … от … вы не подписывали, заявку не подавали, денег не получали;
- с какого момента и как вы узнали о кредите (СМС, звонок, кредитная история);
- просьба приостановить начисления и взыскание до проверки;
- запрос копий: заявление-анкета, индивидуальные условия, способ подписания (номер телефона, на который ушёл код, вход через приложение или Госуслуги, IP-адрес, устройство), выписка о том, на какой счёт и кому переведены деньги;
- сведения о том, что вы подали заявление в полицию (номер талона, если уже есть).
Запрос документов удобно составить в конструкторе запроса документов в банк. Главное, что вам нужно от банка, — сведения о получателе денег. Если деньги сразу ушли на карту мужа или свекрови, это сильный довод, что кредит брали не вы и не для себя.
Заявление в полицию, когда кредит оформили родные: что важно знать заранее
Если кредит оформили без вашего участия, это может быть мошенничество, то есть хищение путём обмана или злоупотребления доверием (ст. 159 УК РФ). Решать, было ли преступление и кто его совершил, будет следствие, а не вы и не банк. В заявлении опишите факты: что произошло, когда вы узнали, у кого был доступ к вашим документам и телефону. Не называйте никого преступником, пока это не установлено.
Полиция обязана принять заявление и выдать документ о его принятии с датой, временем и данными сотрудника (ч. 1 и 4 ст. 144 УПК РФ). На проверку отводится 3 суток. Срок могут продлить до 10 суток, а для документальных проверок и экспертиз — до 30 (ч. 3 той же статьи).
Что учесть до похода в полицию, когда речь о родственниках.
- Ход дела не зависит только от вашего желания. Обычное мошенничество по ст. 159 УК РФ (если оно не связано с предпринимательской деятельностью) — дело публичного обвинения (ч. 3 и 5 ст. 20 УПК РФ): забрать заявление и тем самым закрыть дело нельзя. Освободить от ответственности в связи с примирением могут только того, кто впервые совершил преступление небольшой или средней тяжести, примирился с потерпевшим и загладил вред (ст. 76 УК РФ). Прекратить дело по заявлению потерпевшего может суд или следователь с согласия руководителя, но это их право, а не обязанность (ст. 25 УПК РФ). Мошенничество в крупном размере — больше 250 000 рублей — уже тяжкое преступление (ч. 3 ст. 159 УК РФ, примечание 4 к ст. 158 и ч. 4 ст. 15 УК РФ), и примирение по ст. 76 к нему не применяется.
- Потерпевшим могут признать не вас. Потерпевший — тот, кому преступлением причинён вред; решение о признании потерпевшим оформляет постановлением следователь или дознаватель (ч. 1 ст. 42 УПК РФ). Когда кредит оформлен на ваше имя, потерпевшим может стать и банк, деньги которого выданы. От этого зависит, с кем вообще возможно примирение.
- Против мужа вы вправе не свидетельствовать. Никто не обязан давать показания против своего супруга и близких родственников (ч. 1 ст. 51 Конституции РФ). Близкие родственники по УПК — это супруг, родители, дети, усыновители и усыновлённые, родные братья и сёстры, дедушки, бабушки и внуки (п. 4 ст. 5 УПК РФ). Свекрови в этом перечне нет.
- Уголовное дело может приостановить требования банка. С 1 сентября 2025 года действует правило: если банк или МФО нарушили обязательные антимошеннические проверки при выдаче (в том числе ч. 9.1–9.5 ст. 7 закона № 353-ФЗ) и возбуждено уголовное дело о хищении денег по договору у заёмщика, кредитор не вправе требовать платежей, начислять проценты и уступать долг (ч. 7 ст. 13 закона № 353-ФЗ). Копию постановления о возбуждении дела можно направить кредитору способом из договора, заказным письмом с уведомлением или вручить под расписку (ч. 8 ст. 13). Это пауза, а не списание: ограничения действуют до вступления приговора в силу или до прекращения дела по нереабилитирующим основаниям (ч. 9 ст. 13). Нарушил ли банк проверки, выясняют в каждом деле отдельно, поэтому одно уголовное дело кредит не отменяет.
Понятно, что решиться на заявление против своей семьи тяжело. Но без него банку проще настаивать, что кредит ваш. Талон о приёме заявления пригодится и в разговоре с банком, и в бюро кредитных историй, и в суде.
Кредитная история: найти все договоры на своё имя и оспорить запись
Кредитная история показывает, на одном ли кредите всё закончилось. Если у мужа или свекрови был доступ к вашему паспорту и телефону, проверьте, нет ли там других займов. В каждом бюро, где хранится ваша история, отчёт можно бесплатно получить 2 раза в календарный год, не более одного из них — на бумаге (ч. 2 ст. 8 закона № 218-ФЗ). Как узнать, в каких бюро ваша история, — в статье «Как узнать все свои кредиты и займы».
Запись о кредите, который вы не брали, можно оспорить двумя способами одновременно (ч. 3, 4 и 4.1 ст. 8 закона № 218-ФЗ).
| Куда | Срок | Образец |
|---|---|---|
| Бюро кредитных историй | 20 рабочих дней на проверку | заявление в БКИ |
| Банк или МФО, передавшие сведения | 10 рабочих дней: подтвердить или исправить | претензия кредитору |
| Суд | если бюро или кредитор отказали | ч. 7 ст. 8 закона № 218-ФЗ |
Пока спор о договоре не решён, банк может отказаться менять запись: для него договор действует. Поэтому приложите к заявлению талон из полиции и ответ банка, а если банк продолжает настаивать, оспорить запись поможет решение суда. Подробнее о правах по закону о кредитных историях — в статье «218-ФЗ о кредитных историях».
Самозапрет на кредиты, если доступ к документам есть у родных
Самозапрет — отметка в кредитной истории, после которой банк и МФО должны отказать в потребительском кредите; на ипотеку и автокредит под залог машины он не распространяется (ч. 2 ст. 5.1 закона № 218-ФЗ). Гражданин вправе установить и снять его сам (ч. 9 ст. 8 закона № 218-ФЗ). Перед выдачей кредитор обязан запросить сведения о запрете во всех квалифицированных бюро не ранее чем за 30 дней до договора и при действующем запрете отказать (ч. 4.5 и 4.6 ст. 7 закона № 353-ФЗ). Проверить, стоит ли запрет, можно бесплатно через Госуслуги или МФЦ (ч. 10 ст. 8 закона № 218-ФЗ). Пошагово установка описана в статье «Самозапрет на кредиты».
Поставить запрет можно через Госуслуги или в любом МФЦ с паспортом. Он начинает действовать со следующего календарного дня после внесения в кредитную историю (ч. 4 и 21 ст. 5.1 закона № 218-ФЗ). Снять запрет обычным входом в Госуслуги нельзя: с 1 июня 2025 года заявление о снятии подают только лично в МФЦ с паспортом или через Госуслуги с усиленной квалифицированной электронной подписью (ч. 6 ст. 5.1). Поэтому для семейной ситуации важно другое: держите паспорт у себя и никому не отдавайте носитель с электронной подписью, если она у вас есть. А если муж или свекровь знают ваш пароль от Госуслуг или получают коды на свой телефон, сначала смените пароль и номер телефона в учётной записи — через неё по-прежнему можно видеть ваши данные и подавать другие заявления.
Если запрет уже стоял, а кредит всё равно выдали, это отдельное основание. Если кредитор не запросил сведения о запрете во всех бюро или получил их и всё равно выдал кредит, никто — ни банк, ни покупатель долга — не вправе требовать исполнения по такому договору (ч. 6 ст. 13 закона № 353-ФЗ). Кредитор в таком случае обязан исправить кредитную историю в течение 10 рабочих дней (ч. 4.1-1 и 4.1-2 ст. 8 закона № 218-ФЗ). Образец — заявление о кредите, выданном вопреки самозапрету.
Признать кредит незаключённым или недействительным через суд
Если банк не признаёт, что договор подписан не вами, остаётся суд. Как правило, такой иск строят на том, что договор с вами не заключён: вы не выражали воли и не подписывали условия, а несоблюдение письменной формы кредитного договора делает его ничтожным (ст. 820 ГК РФ).
Дополнительно ссылаются на недействительность сделки, нарушающей закон. Если она посягает на права третьих лиц или публичные интересы, она ничтожна, в остальных случаях — оспорима (ст. 168 ГК РФ). Ничтожная сделка недействительна независимо от решения суда, оспоримая — только после него (п. 1 ст. 166 ГК РФ).
Сроки на иск разные (ст. 181 ГК РФ):
- ничтожная сделка — 3 года со дня, когда началось её исполнение, а для лица, не являющегося стороной сделки, — со дня, когда оно узнало или должно было узнать о начале исполнения, но не больше 10 лет с начала исполнения;
- оспоримая сделка — 1 год со дня, когда прекратились угроза или насилие, а по другим основаниям — со дня, когда вы узнали или должны были узнать о них.
Что поможет в суде: выписка о том, куда ушли деньги; сведения, с какого телефона и устройства подписан договор; доказательства, где вы были в момент оформления (работа, поездка, больница); переписка с мужем или свекровью, где обсуждается кредит; материалы проверки из полиции.
Подписали кредит сами, потому что муж или свекровь давили
Если вы сами подписали договор под угрозой или после обмана, он действует, пока суд не признает его недействительным. Такая сделка оспорима: основания даёт ст. 179 ГК РФ, но условия для угрозы и для обмана разные.
| Что было | Когда можно оспорить | Норма |
|---|---|---|
| Насилие или угроза | по иску потерпевшего; условия о том, что банк знал, в норме нет | п. 1 ст. 179 ГК РФ |
| Обман со стороны мужа или свекрови | только если банк знал или должен был знать об обмане, например обманщик — работник или представитель банка или помогал ему | абз. 3 п. 2 ст. 179 ГК РФ |
Честно о последствиях. Даже если суд признает кредит недействительным, деньги не исчезают: каждая сторона возвращает другой всё полученное по сделке (п. 2 ст. 167 ГК РФ). Если деньги банк перечислил вам, а вы отдали их мужу, банк вправе требовать их возврата с вас — причём всей полученной суммы, а не по графику платежей. Зато недействительная сделка не влечёт юридических последствий, кроме связанных с её недействительностью (п. 1 ст. 167 ГК РФ): проценты и неустойки по условиям договора на вас не ложатся. По закону убытки потерпевшему возмещает другая сторона сделки, то есть банк (п. 4 ст. 179 ГК РФ), но от обязанности вернуть полученную сумму это не освобождает. Поэтому недействительность выгодна прежде всего тогда, когда деньги остались у вас или их можно вернуть с тех, кто их забрал.
Ещё два момента, из-за которых теряют право на иск:
- Срок 1 год. Он считается со дня, когда прекратились угроза или насилие, а при обмане — со дня, когда вы узнали или должны были узнать об обмане (п. 2 ст. 181 ГК РФ).
- Поведение после давления. Сторона, из поведения которой видно, что она хочет сохранить сделку, не вправе потом оспаривать её по основанию, о котором знала или должна была знать (абз. 4 п. 2 ст. 166 ГК РФ). Поэтому, как только давление закончилось, письменно сообщите банку, что считаете договор заключённым под угрозой или обманом и будете его оспаривать.
На практике чаще работает второй путь, о нём следующий раздел: кредит остаётся вашим перед банком, а деньги вы требуете с тех, кто их получил.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramКак вернуть деньги с мужа и свекрови, если кредит остался на вас
Если кредит ваш, а деньгами пользовались муж или свекровь, их можно потребовать назад через суд. Основание зависит от того, как вы передавали деньги и есть ли этому подтверждение.
- Расписка или договор займа. Заём между гражданами на сумму больше 10 000 рублей заключается письменно, подтверждением служит расписка (ст. 808 ГК РФ). Если сейчас отношения позволяют, попросите свекровь или мужа написать расписку: составить её можно в конструкторе договора займа. Без письменного документа ссылаться на свидетелей нельзя, но переписка, переводы с карты на карту и другие письменные доказательства допускаются (п. 1 ст. 162 ГК РФ).
- Неосновательное обогащение. Тот, кто без оснований получил или сберёг деньги за чужой счёт, обязан их вернуть (ст. 1102 ГК РФ). Ловушка: деньги не возвращаются, если получатель докажет, что вы знали об отсутствии обязательства или отдали их в благотворительных целях (п. 4 ст. 1109 ГК РФ). Поэтому важна переписка, где видно, что деньги давали в долг, а не дарили.
- Раздел долгов при разводе. Общие долги супругов при разделе имущества делятся пропорционально долям, обычно поровну (п. 1 и 3 ст. 39 СК РФ). Долг одного супруга считается общим, если суд установит, что всё полученное ушло на нужды семьи (п. 2 ст. 45 СК РФ). Если же деньги забрала свекровь на свои нужды, это уже не семья супругов, и спорить надо со свекровью. Подробнее о долгах при разводе — в статье «Долги бывшего мужа или жены после развода».
«Переписать» кредит на мужа без банка нельзя. Перевод долга на другое лицо возможен только с согласия кредитора, без него он ничтожен (п. 2 ст. 391 ГК РФ). Банк может и не согласиться.
Платить ли этот кредит, пока идёт разбирательство
Однозначного ответа «платить» или «не платить» нет: решение зависит от того, подписывали ли вы договор. Просрочка в любом случае попадёт в кредитную историю, а банк может обратиться в суд. Поэтому молча перестать платить — плохой вариант в обеих ситуациях.
- Договор подписали вы сами. Перед банком заёмщик вы, пока суд не решит иначе. Если платить нечем, просите у банка реструктуризацию (как её получить) и одновременно требуйте деньги с тех, кто их получил. Как только давление прекратилось, сообщите банку письменно, что оспариваете договор.
- Договор подписывали не вы. Сначала получите документы банка и подайте заявления в банк и полицию. Платить ли до окончания спора, решайте по документам вместе с юристом: просрочка испортит кредитную историю и даст банку повод для иска, а регулярные платежи банк может приводить как довод, что вы считаете кредит своим. Если платите, чтобы не копить просрочку, держите на руках письменное заявление в банк о том, что договор вы не подписывали и оспариваете.
Не пропускайте судебные документы. Если пришёл судебный приказ, возражения подаются в течение 10 дней со дня получения копии (ст. 128 ГПК РФ), и после них приказ отменяют (п. 1 ст. 129 ГПК РФ). Достаточно написать, что вы не согласны с требованием: образец — возражение на судебный приказ. Если долг продали и звонят коллекторы, порядок разобран в статье «Коллекторы звонят по чужому долгу».
Условный пример: кредит через телефон жены
Пример условный, собран из типичных обстоятельств, не из конкретного дела.
Ольга узнала о кредите на 300 000 рублей, когда банк прислал напоминание о первом платеже. Кредит оформлен через приложение банка на её телефоне, которым часто пользовался муж. Деньги в тот же день ушли переводом на карту свекрови.
Что Ольга делает:
- В тот же день подаёт в банк письменное заявление: договор не подписывала, просит копии анкеты и условий, данные о том, с какого устройства и в какое время подписан договор, выписку о переводе на карту свекрови.
- Меняет пароль от Госуслуг и код от телефона, ставит самозапрет.
- Заказывает кредитную историю во всех бюро и находит второй заём в МФО на 15 000 рублей, оформленный неделей раньше.
- Подаёт заявление в полицию по обоим договорам и получает талон.
- Направляет в бюро и кредиторам заявления об оспаривании записей с копией талона.
Что меняет перевод на карту свекрови. Банку труднее утверждать, что деньги получила Ольга. Если банк всё равно откажет, у неё будет выписка о получателе для иска о незаключённом договоре. А если бы Ольга сама подписала кредит и перевела деньги свекрови «до зарплаты», путь был бы другим: платить банку и требовать возврата со свекрови по переписке и переводам.
Частые вопросы
Муж оформил кредит на жену без её ведома — чей это долг?
Можно ли переоформить кредит с себя на мужа?
Свекровь взяла деньги, которые я получила в кредит, и не отдаёт. Что делать?
Отвечает ли бывший муж за кредит, который оформлен на меня, если деньги ушли на семью?
Муж хочет оформить на меня кредит. Чем я рискую?
Сколько времени есть, чтобы оспорить кредит, подписанный под угрозами?
Могу ли я отказаться давать показания против мужа?
Если я заберу заявление из полиции, дело закроют?
Кредит выдали, хотя у меня стоял самозапрет. Нужно ли его платить?
Читайте также
- Могут ли отказать в реструктуризации кредита
- Возврат страховки по кредиту в Альфа-Банке: сроки, заявление, отказ
- Т-Банк и банкротство физических лиц: карты, счета, долг и кредит после
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.