МФК «Т-Финанс» в кредитной истории: откуда заем и как проверить бесплатно
Кратко
Заем МФК «Т-Финанс» чаще всего появляется после рассрочки в магазине или предложения в приложении Т-Банка. Как бесплатно получить отчёт через Госуслуги, прочитать запись и оспорить чужой заем.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 26 сентября 2026 г.чтение ≈ 17 минКредитная история
МФК «Т-Финанс» — микрофинансовая компания из группы Т-Банка. Чаще всего её запись появляется в кредитной истории после покупки в магазине «в рассрочку» или после займа, который приложение Т-Банка предложило вместо банковского кредита. Обслуживается такой заем в банковском приложении, но кредитор по договору — МФК, отдельное юридическое лицо. Если вы увидели «Т-Финанс» в отчёте и не понимаете, откуда он, узнайте на Госуслугах, в каких бюро хранится ваша история, закажите там бесплатный полный отчёт, сверьте дату и сумму с покупками и запросите у МФК договор. Незнакомое название само по себе не значит ни мошенничества, ни того, что долг точно ваш.
Что делать сразу, по ситуации:
- Пришла бумага от мирового судьи (судебный приказ). У вас 10 дней, чтобы его отменить, — переходите к разделу о судебном приказе ниже.
- Этот заем вы не брали. Раздел «Заем оформил не я».
- Брали, но не помните что. Откройте приложение Т-Банка, раздел займа — там номер договора и график.
МФК «Т-Финанс» — что это за компания и чем она отличается от Т-Банка
ООО МФК «Т-Финанс» (ИНН 7704599714, ОГРН 1067746612560) — микрофинансовая компания. На своём сайте она пишет, что входит в группу Т-Банка. Отсюда путаница: вы открываете приложение банка, видите знакомый интерфейс, а стороной договора оказывается МФК.
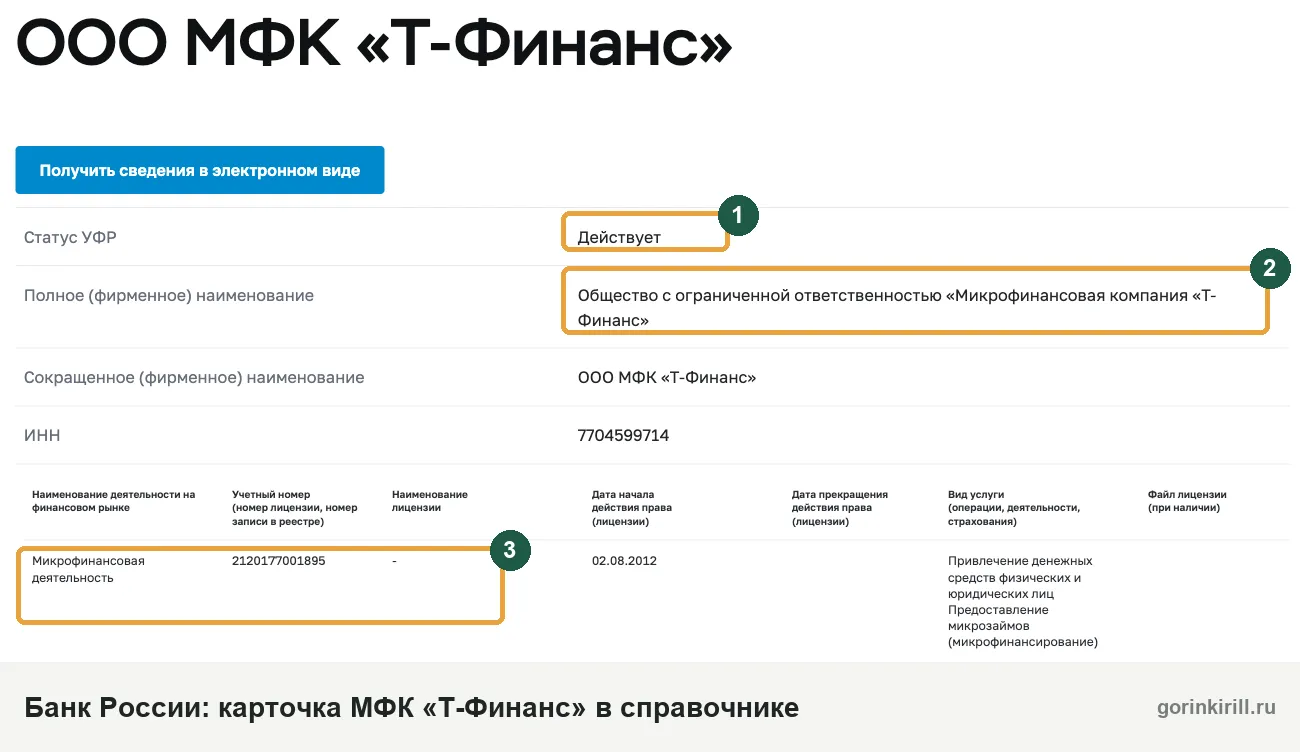
Это важно на практике. Документы и расчёт долга нужно просить у МФК, а не у банка. Жалобу на неверную запись в бюро кредитных историй (БКИ) рассматривает тот, кто её туда прислал, — сама МФК (в отчёте она называется «источник»).
Есть ещё фирма с похожим названием — ООО «СФО Т-Финанс». Это другая организация. Сходство названий не доказывает, что ваш долг кому-то продан. Если деньги требует другая фирма, попросите письменно: какой договор передан, кем, кому и с какой даты (передачу долга юристы называют уступкой, или цессией). Пока вы не получили письменное уведомление об уступке, платёж первоначальному кредитору считается надлежащим исполнением — его засчитают.
Откуда в кредитной истории заем «Т-Финанс», если вы брали рассрочку
Самый частый сценарий — оформление покупки. Магазин отправляет заявку сразу нескольким финансовым организациям, покупатель соглашается на одно одобренное предложение. Товар получен у продавца, уведомления приходят «от банка», а кредитором по подписанным условиям оказывается МФК. Деньги в таком займе уходят сразу магазину, поэтому на вашу карту они могли и не поступать.
Второй сценарий — заем на личные цели. По описанию Т-Банка, МФК может предложить заем после отказа в банковском кредите, и деньги приходят на дебетовую карту банка. Предложение требует вашего согласия: сам отказ банка ещё не означает, что вы что-то подписали.
Третий — продукт с лимитом. Показанный в отчёте лимит — это максимум, который можно взять, а не долг. Долгом является только фактически использованная сумма.
Любая оплата частями — это микрозайм?
Нет. Кредитора ищите в договоре, а не в названии сервиса: одна и та же кнопка «оплатить частями» может оказаться и рассрочкой, и займом. С 1 апреля 2026 года действует закон о сервисах рассрочки (№ 283-ФЗ). Долг в таком сервисе ограничен, а если сумма покупки вместе с текущим долгом перед сервисом превышает 50 000 рублей, сведения уходят в БКИ. Поэтому рассрочка тоже может появиться в истории — как обычная запись оператора, а не микрозайм.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Как проверить кредитную историю бесплатно через Госуслуги
Кредитная история хранится не в одном месте, а в одном или нескольких бюро. Поэтому проверка идёт в два шага: сначала узнать, в каких БКИ ваша история, потом заказать отчёт в каждом из них. Всё это делается онлайн.
- Запросите список бюро на Госуслугах. Нужна подтверждённая учётная запись; если её нет, подтвердите личность в МФЦ или через приложение своего банка. Найдите в поиске услугу «Сведения о бюро кредитных историй» и отправьте запрос. Ответ из Центрального каталога кредитных историй при Банке России обычно приходит в личный кабинет быстро — чаще в тот же день. Этот запрос бесплатный.
- Закажите отчёт на сайте каждого бюро из списка. В ответе будут названия вроде НБКИ, ОКБ, Скоринг Бюро. Отчёт ещё называют выпиской или справкой из БКИ; запрос в бюро подаётся на его сайте, вход обычно тоже через Госуслуги. В каждом бюро два отчёта в год бесплатны, из них не больше одного — на бумаге. Дальше — платно по тарифам бюро.
- Сохраните полный отчёт в PDF. Короткое уведомление или «кредитный рейтинг» в приложении не заменяют отчёт: в нём нет номера договора, источника и истории платежей.
- Сравните отчёты разных бюро. МФК передаёт сведения во все бюро, с которыми работает, но обновление может прийти с разницей в несколько дней. Если записи расходятся, сохраните обе версии с датами.
Сайты «проверить кредитную историю по фамилии» и платные сервисы-посредники не нужны. Чужую историю по фамилии без согласия человека законно не получить, а свою вы бесплатно берёте в бюро. Не отправляйте паспорт посредникам, которые обещают «почистить БКИ»: удалить правдивую запись нельзя ни за какие деньги.
Как прочитать запись «Т-Финанс» в отчёте бюро
Найдите в отчёте раздел с договорами и запись, где источником (тем, кто прислал сведения в бюро) указана МФК «Т-Финанс». Смотрите не на одно название, а на несколько строк: по ним договор связывают с покупкой.
| Строка в отчёте | С чем сверить | Вопрос при расхождении |
|---|---|---|
| Источник и ИНН | Кредитор в индивидуальных условиях | Это первоначальный кредитор или новый? |
| Номер договора, УИд, дата | Заказ в магазине, письмо с договором | Какую покупку или выдачу описывает запись? |
| Сумма займа | Цена товара минус ваш первый взнос | Откуда разница — услуга, другой состав заказа? |
| Текущий долг и просрочка | График и ваши платежи | Какой платёж не учтён и на какую дату? |
Индивидуальные условия — это первая страница договора с суммой, сроком и процентами. УИд — уникальный идентификатор договора: длинный код из букв и цифр через дефисы. По нему одно обязательство находят во всех бюро, даже если долг продан. Сфотографируйте или выпишите его сразу — он нужен во всех заявлениях.
Условный пример. Телефон стоит 63 000 рублей, из своих денег вы внесли 13 000. Ожидаемая сумма займа — 50 000. Если в договоре 56 000, ищите, откуда 6 000: страховка, подписка, другой состав заказа или ошибка. Разница сама по себе не нарушение — сначала посмотрите, давали ли вы согласие на услугу. Если согласие было, но услуга не нужна, спросите в МФК, можно ли от неё отказаться и вернуть деньги.
Не путайте три числа: сумму выданного займа, сумму всех платежей по графику (она больше из-за процентов) и долг на сегодня. Сравнивать их можно только на одну дату.
Проверяет ли «Т-Финанс» кредитную историю и видны ли в ней отказы
Да. Перед выдачей МФК проверяет самозапрет — это обязательно для всех кредиторов — и, как правило, запрашивает кредитную историю. Сам запрос отражается в информационной части истории — это отдельный раздел отчёта с заявками и отказами. Это не договор и не долг: если магазин разослал заявку пяти организациям, в отчёте могут появиться пять запросов, а договор — один.
Отсюда ответ на частый вопрос, какие банки и МФО «не смотрят» на историю: таких законных кредиторов практически нет. Запрашивать отчёт по каждой заявке закон прямо не обязывает, но при займе от 10 000 рублей кредитор должен посчитать вашу долговую нагрузку, а для этого берёт данные из бюро. Проверка самозапрета обязательна для всех, и сведения о выданном займе все кредиторы передают в БКИ. Реклама «займ без проверки» — повод насторожиться, а не удача.
Где взять договор и расчёт долга по займу «Т-Финанс»
Сначала посмотрите сами. В приложении Т-Банка откройте раздел займа — для покупки он может называться «Заем на покупку»; номер договора указан в реквизитах. Найдите письмо с индивидуальными условиями и графиком, проверьте папку «Спам». Если в веб-версии займа нет, смотрите приложение: отсутствие на сайте не доказывает отсутствие договора.
Если документов нет, пишите в МФК. Актуальные адреса для обращений смотрите на сайте t-finance.ru и в карточке компании в реестре Банка России; можно написать и в чат поддержки в приложении. Сохраните скриншот или подтверждение отправки. Раз в месяц вы вправе бесплатно получить сведения о текущем долге и платежах, чаще — за плату. О просрочке кредитор обязан сообщить бесплатно не позднее семи дней с её возникновения. Готовый бланк — запрос документов в МФО; можно скопировать текст ниже и вписать свои данные.
В ООО МФК «Т-Финанс» от [ФИО, контакт]. В кредитном отчёте [бюро, дата] есть запись по договору [номер, дата, УИд]. Прошу предоставить:
- Заявление, индивидуальные и общие условия, график, согласия на платные услуги.
- Способ заключения договора, дату и время подтверждения, сумму и получателя денег.
- Расчёт на [дата]: основной долг, проценты, иные начисления, учтённые платежи.
- Если был возврат покупки — дату поступления денег от продавца и остаток после неё.
- Перечень бюро, куда передаются сведения по договору.
Причина: [не узнаю покупку / не согласен с суммой / возврат не учтён / заем погашен]. Прошу сообщить номер обращения. Дата, подпись.
Электронный заем без подписи ручкой всё равно считается заключённым. Закон допускает подписание кодом из СМС, если так предусмотрено договором. Но в споре проверяют именно ваше оформление: на какой номер пришёл код, когда и откуда он введён. Ответ поддержки «был введён код» ничего не доказывает — просите данные: номер, время, устройство.
Платите только через приложение Т-Банка или по реквизитам из договора. Если звонят «из Т-Финанс» и диктуют другой номер карты или счёта, положите трубку и перезвоните по номеру из приложения. После полного погашения запросите справку об отсутствии долга; поможет заявление о сверке погашения.
Товар вернули, а заем «Т-Финанс» не закрылся
Возврат товара и погашение займа — два разных события. Отметка магазина «возврат оформлен» может означать только, что заявление принято. От продавца нужна сумма, дата и получатель перевода, от МФК — куда эти деньги зачислены и какой долг остался.
- Вернули весь заказ. Проверьте, что деньги дошли до МФК и заем закрыт полностью, без остатка процентов.
- Вернули часть. Это частичное досрочное погашение — запросите новый график.
- Деньги пришли на вашу карту. Сами по себе они долг не гасят, пока вы не внесёте их платежом по займу или не подадите заявление о досрочном погашении. Уточните у МФК, как это сделать.
- Магазин перевёл, МФК не видит. Возьмите у продавца платёжный документ и попросите МФК найти поступление письменно.
Пока погашение не подтверждено, платите по графику, чтобы не получить просрочку в истории, и сохраняйте чеки. Если позже возврат от магазина закроет заем, образовавшуюся переплату требуйте письменно вернуть на вашу карту — она не должна зависать на счёте займа.
Досрочно вернуть целевой заем (выданный на покупку) без предупреждения можно в течение 30 дней с получения, нецелевой — в течение 14 дней. Позже — предупредив кредитора не менее чем за 10 календарных дней, если договор не устанавливает более короткий срок. Если вернули некачественный товар, купленный в заем, продавец обязан возместить и уплаченные проценты — это требование к магазину, а не к МФК.
Заем «Т-Финанс» оформил не я: что делать при мошенничестве
Сначала убедитесь, что это не забытая покупка под другим названием: документы из запроса выше это покажут. Если вы не подавали заявку, не подписывали условия и не получали ни товара, ни денег, действуйте сразу по трём направлениям.
- МФК. Письменно сообщите, что договор не заключали, укажите, какие телефон, почта или заказ вам не принадлежат, и попросите сохранить данные об оформлении.
- Полиция. Подайте заявление о мошенничестве в ближайшем отделе полиции или через сайт МВД. Вам обязаны выдать талон-уведомление о регистрации — без него не уходите. Копию талона отправьте в МФК.
- Каждое бюро, где есть запись. Оспорьте само обязательство, приложив отчёт, обращение в МФК и талон.
Параллельно смените пароли, проверьте активные устройства в Госуслугах и банках, узнайте у оператора, не перевыпускали ли вашу SIM-карту. Платить спорную сумму «чтобы убрали запись» не нужно.
Если долг уже передан коллектору, направьте ему копии обращения в МФК и талона из полиции. Если по чужому займу пришёл судебный приказ — сначала подайте возражения в 10-дневный срок и упомяните заявление в полицию, иначе начнутся списания. Если МФК не признаёт ошибку, пожалуйтесь в Банк России и продолжайте спор с бюро; в крайнем случае — иск о признании договора незаключённым и исправлении кредитной истории.
Поможет ли самозапрет на кредиты
Самозапрет, поставленный сейчас, уже выданный заем не отменяет. Если же самозапрет уже был внесён в кредитную историю к моменту заключения договора, а МФК всё равно выдала заем, она не вправе требовать исполнения обязательств по нему, а сведения о таком договоре по заявлению удаляют из истории. Это касается договоров, заключённых после 1 марта 2025 года. Если деньги получил злоумышленник, взыскивать их с вас не будут; если же деньги пришли вам самому, их могут потребовать вернуть как неосновательное обогащение. Проверьте, какой запрет стоял (на МФО, на все или только дистанционные займы), и сохраните уведомление о дате его установки. Порядок — в инструкции как проверить самозапрет на кредиты.
Как исправить ошибку «Т-Финанс» в БКИ и сколько ждать
Если заем ваш, но неверны сумма, просрочка или не отмечено закрытие, оспаривайте конкретные строки отчёта. Писать можно в саму МФК или в бюро — тогда бюро само запросит проверку у МФК. Коротко: после заявления ждите до месяца. Подробнее сроки такие:
| Что происходит | Срок | С какого момента |
|---|---|---|
| МФК передаёт обычные изменения, например погашение | до конца 2-го рабочего дня | После события |
| МФК проверяет оспоренную запись | 10 рабочих дней | С получения вашего заявления или запроса бюро |
| Бюро отвечает на заявление | 20 рабочих дней | С получения заявления бюро |
Сроки считаются от получения, а не от отправки, поэтому сохраняйте подтверждение доставки. Бланк — заявление об исправлении кредитной истории. В нём укажите УИд, источник, спорную строку и документ, который её опровергает.
Проблема решена, когда совпадают два документа: ответ МФК о результате проверки и свежий отчёт бюро с исправленными данными. Правдивая прошлая просрочка после погашения останется в истории — удаляется только ложное. Если МФК пишет «исправлено», а бюро показывает старое, отправьте в бюро ответ МФК. При нарушении сроков можно пожаловаться через интернет-приёмную Банка России.
По займу «Т-Финанс» пришёл судебный приказ
При долге до 500 000 рублей по письменному договору кредитор может получить судебный приказ без заседания и без вашего участия. Часто о нём узнают из письма или по списанию с карты. На возражения есть 10 дней со дня получения копии приказа. Достаточно написать от руки или напечатать: «Не согласен с судебным приказом № ___, прошу его отменить». Причины несогласия объяснять не обязательно. Отнесите возражения мировому судье, который вынес приказ, или отправьте заказным письмом. Бланк — возражения относительно исполнения судебного приказа.
Посмотрите, кто указан взыскателем: МФК или другая организация, которой передан долг. Сверьте номер договора и сумму с отчётом БКИ. Отмена приказа не отменяет сам заем — кредитор может подать обычный иск, и там понадобятся ваши документы о платежах и возвратах. Если срок пропущен, к позднему возражению приложите доказательства уважительной причины: конверт с датой, справку о проживании по другому адресу, больничный. Не знаете, подан ли уже иск, — проверьте по инструкции как узнать, подал ли кредитор в суд.
Если деньги уже списывают
Найдите исполнительное производство в банке данных ФССП по ФИО и дате рождения. Пока приказ не отменён, подайте приставу заявление о сохранении прожиточного минимума на счёте, куда приходит зарплата или пенсия. Детские пособия и алименты взыскивать нельзя — если их списали, требуйте возврата у пристава и банка.
После отмены приказа отнесите или отправьте копию определения об отмене приставу — производство прекратят. Удержанное само не вернётся: подайте мировому судье заявление о повороте исполнения.
Если платить по займу «Т-Финанс» нечем
Напишите в МФК, объясните, что изменилось (потеря работы, болезнь), и попросите реструктуризацию или отсрочку. Ответ может быть отрицательным, но письменное обращение покажет, что вы не скрывались. Если звонят коллекторы, правила их работы и куда жаловаться описаны в статье что делать, если коллектор угрожает. Что грозит при просрочке, разобрано отдельно: что будет, если не платить микрозайм.
В обычном иске кредитора заявляйте пропуск срока исковой давности, если с последнего платежа прошло больше трёх лет. Если долгов много и расплатиться нереально, займы МФК включаются в банкротство наравне с банковскими кредитами. При долге от 25 000 до 1 000 000 рублей и определённых условиях возможно бесплатное внесудебное банкротство через МФЦ; в остальных случаях — судебное банкротство, где суд может освободить от долгов, если вы действовали добросовестно.
Источники
- Реестр Банка России (cbr.ru): карточка ООО МФК «Т-Финанс», ОГРН 1067746612560.
- Банк России: порядок получения и оспаривания кредитной истории, самозапрет на кредиты, рекомендации при кредите, оформленном злоумышленниками.
- Закон № 218-ФЗ «О кредитных историях»: ст. 5 (срок передачи сведений), ст. 8 (получение отчёта, оспаривание и аннулирование записи).
- Закон № 353-ФЗ «О потребительском кредите (займе)»: ст. 5, 7 (в том числе самозапрет и долговая нагрузка), ст. 10, 11.
- Закон № 283-ФЗ от 31.07.2025 о сервисах рассрочки (с 1 апреля 2026 года).
- ГК РФ, п. 3 ст. 382; ГПК РФ, ст. 121, 122, 128, 129, 443, 444; Закон № 229-ФЗ «Об исполнительном производстве», ст. 99, 101; Закон о защите прав потребителей, п. 6 ст. 24.
- Справочные разделы Т-Банка о займах «Т-Финанс» на покупку и наличными, о возврате покупки; сайт t-finance.ru.
Нормы проверены 25 сентября 2026 года. Сайт gorinkirill.ru не является службой поддержки МФК «Т-Финанс».
Частые вопросы
Можно ли проверить кредитную историю человека по фамилии?
Магазин отправил заявки в несколько организаций. У меня теперь несколько долгов?
Удалится ли заем из истории после погашения?
Сколько хранится кредитная история?
Чем отчёт бюро отличается от кредитного рейтинга в приложении банка?
Можно ли получить выписку из БКИ без Госуслуг?
Могут ли списать долг Т-Финанс с зарплатной карты?
Можно ли списать заем Т-Финанс через банкротство?
Могут ли коллекторы по займу Т-Финанс прийти домой?
Читайте также
- СФО «Сплит Финанс» в БКИ: почему два кредитора и что проверить
- Самозапрет на кредиты: пошаговая инструкция
- На какие кредиты не действует самозапрет: ипотека, залог авто и учебный кредит
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.