Credima (Кредима): 2 999 ₽ в месяц за подбор займов, из них 300 ₽ — за рекламу вам же. Как отписаться и вернуть деньги
Кратко
За строками IMP CREDIMA RU и CREDIMA IMENI LAZO стоит ИП из Хабаровского края с подпиской до 2 999 ₽ за 30 дней. Разбираю тариф по строкам, страницу отписки, молчание оферты о возврате и текст претензии.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 28 сентября 2026 г.чтение ≈ 35 минВзыскание долгов
В тарифах сервиса Credima.ru есть строка, которой я не встречал в таком откровенном виде: 300 рублей с вашей карты берут за «отправку рекламных сообщений о микрокредитных предложениях» — то есть вы платите за рекламу, которую присылают вам же. Это одна из пяти частей подписки на «продвинутый подбор займов» за 2 999 ₽ в месяц. Деньги получает не банк и не микрофинансовая организация, а индивидуальный предприниматель Маркова Светлана Денисовна (ИНН 271309356283) из Хабаровского края. Подписка продлевается каждые 30 дней без ограничения числа продлений, а отключается на странице credima.ru/unsubscribe по номеру телефона и последним четырём цифрам карты.
Я прочитал все семь документов сервиса, заказал выписку из ЕГРИП и сверил условия с законом. Ниже — как отписаться так, чтобы списания действительно прекратились, что именно вы «подписали» галочкой в анкете, как считать сумму к возврату, и что делать, если Кредима не отвечает. Общая картина по всем похожим сервисам — в статье как отписаться от платных услуг займов; здесь только то, что относится к Credima.
Отписка от Credima за один вечер: страница unsubscribe и четыре действия после неё
Отключение подписки и возврат денег — два разных действия. Первое делается кнопкой на сайте и останавливает будущие списания. Второе делается письменным требованием, потому что в документах Credima о возврате нет ни строчки. Начинать нужно с первого, но останавливаться на нём нельзя.
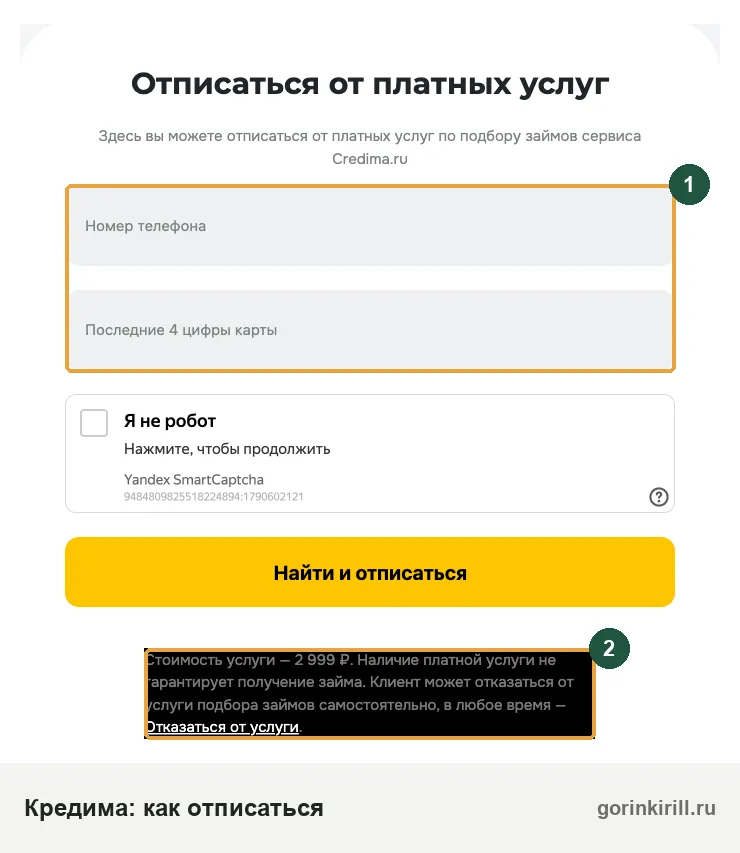
- Откройте credima.ru/unsubscribe с того телефона, на который приходил кодФорма просит два поля: номер телефона из анкеты и последние четыре цифры карты. Личный кабинет для отписки не нужен. Если списания шли с двух карт, форму придётся пройти дважды — по каждой карте отдельно. Адрес набирайте руками: в оферте (п. 6.4 и 8.1) и в соглашении о рекуррентных платежах (п. 3.7) назван именно он.
- Сохраните доказательство отпискиСделайте снимок экрана с сообщением об успешной отписке так, чтобы были видны адрес страницы, дата и время. Акта или письма-подтверждения документы Credima не обещают, поэтому этот снимок — единственное, чем вы потом докажете дату отказа, если списания повторятся.
- В тот же день отправьте письмо на info@credima.ruВ письме три требования: считать договор расторгнутым, не использовать реквизиты карты для периодических платежей и вернуть уплаченное. Готовый текст — в разделе с образцом ниже. Электронная почта названа в оферте (п. 8.2) каналом для претензий, поэтому письмо на этот адрес — надлежащее обращение, а не «просто переписка с поддержкой».
- Закажите в банке выписку и пометьте платежи CredimaНужны все операции с описанием IMP CREDIMA RU, CREDIMA IMENI LAZO RUS или CREDIMA.RU DURMIN RUS начиная со дня, когда вы заполняли анкету. Подписка дробится на части по 200, 300, 500, 999 и 1 000 ₽, поэтому ищите не одну сумму 2 999, а несколько мелких. Сложите их — это цена вашего требования.
- Ограничьте карту, если до следующего списания меньше неделиУстановите в приложении банка нулевой лимит на операции в интернете или перевыпустите карту с новым номером. Это страховка на случай, если отписка «не найдёт» вашу подписку. Как это соотносится с условиями самой Credima — разобрано в разделе о сценариях.
Кнопка «Найти и отписаться» прекращает только будущие списания. В оферте прямо сказано: отказ от подписки «не влияет на действительность услуг, оказанных до момента отказа» (п. 6.5). Сервис сам ничего не вернёт — деньги за уже оплаченный период нужно требовать отдельно и письменно.
Credima.ru/unsubscribe пишет, что подписка не найдена
Причин обычно три. Анкету заполняли с другим номером телефона — например, старым или номером родственника. Платили не той картой, цифры которой вы вводите: у виртуальной карты и пластиковой карты одного счёта последние четыре цифры разные. Или списывает вообще не Credima, а сервис с похожим названием. Проверьте описание операции в выписке буква в букву. Если описание совпадает, а форма подписку не находит, пишите на info@credima.ru и в телеграм @credimaru: назовите дату и сумму первого списания, маску карты (первые шесть и последние четыре цифры) и потребуйте отключить подписку вручную. Полный номер карты, срок действия и код с оборота в переписку не отправляйте — для поиска платежа они не нужны.
Кредима: личный кабинет и кнопка «Вход» — нужно ли туда заходить
На сайте есть кнопка «Вход», она ведёт на credima.ru/auth. Для отказа от подписки кабинет не требуется: форма отписки работает без авторизации. Заходить в кабинет имеет смысл ради одного — сохранить снимки экрана с датой регистрации, статусом подписки и «подборкой займов», если она там отображается. Это пригодится, когда сервис будет утверждать, что услуга оказана полностью. Вводить в кабинете данные новой карты «для проверки» или «для возврата» не нужно: возврат по карточной операции приходит на ту же карту, с которой платили, и повторная привязка для него не требуется.
Телефон поддержки на сайте — +7 (499) 288-18-69, с 8:00 до 21:00 по Москве без выходных. Звонок полезен, чтобы ускорить отключение, но не заменяет письмо: устный разговор не подтвердит ни дату отказа, ни ваше требование о возврате. После звонка продублируйте всё на почту одной строкой: «Сегодня в [время] по телефону сообщил об отказе от подписки, прошу подтвердить».
IMP CREDIMA RU, CREDIMA IMENI LAZO, DURMIN RUS: кто получает платёж из вашей выписки
В подвале сайта и в шапке каждого документа указано одно и то же лицо: ИП Маркова Светлана Денисовна, ОГРНИП 324270000053394, ИНН 271309356283. Я проверил эти данные по реестру ФНС 21 сентября 2026 года. Предприниматель с таким ИНН действительно зарегистрирован и действует; регистрирующий орган — Управление ФНС по Хабаровскому краю.
| Что проверял | Что написано на сайте Credima | Что в ЕГРИП и открытых реестрах |
|---|---|---|
| Получатель денег | ИП Маркова Светлана Денисовна, ИНН 271309356283 | Совпадает: ОГРНИП 324270000053394, статус — действующий |
| Возраст бизнеса | «Нам 7 лет!» — на главной странице, дважды | ИП зарегистрирована 1 октября 2024 года; домен credima.ru создан 6 декабря 2024 года |
| Род деятельности | «Сервис платного подбора займов» | Основной ОКВЭД 73.11 — деятельность рекламных агентств; дополнительные — разработка ПО, обработка данных, веб-порталы |
| Даты документов | Оферта и приложения датированы 29.08.2024, «предыдущая редакция от 10.05.2024» | Обе даты раньше регистрации предпринимателя и раньше создания домена |
| Статус в финансовом надзоре | «Сервис не относится к финансовым учреждениям, не является кредитором или банком» | ИП не может быть микрофинансовой организацией; Банк России такую деятельность не лицензирует и не надзирает |
Расхождение дат я описываю как факт, а не как обвинение. Документы от 29 августа 2024 года с «предыдущей редакцией от 10 мая 2024 года» не могли быть утверждены предпринимателем, который появился в реестре 1 октября 2024 года. Вероятнее всего, типовой комплект перенесён с другого проекта. Для вас это значит одно: в претензии ссылайтесь на действующие тексты с сайта и сохраните их копии с датой скачивания.
Credima что это — заём, МФО или посредник
Credima — это витрина: сайт собирает анкету и, по словам оферты, «направляет заявку на рассмотрение возможным кредиторам». Займов он не выдаёт, договор займа с вами не заключает, решение об одобрении не принимает (п. 4.6–4.7 оферты). В подвале перечислены десять партнёров с реестровыми номерами: «Займер», «Срочноденьги», «Платиза.ру», «Мани Мен», «Быстроденьги», «Саммит» и другие. Это известные микрофинансовые компании, и анкету на их собственных сайтах можно заполнить бесплатно. Платный в этой схеме только посредник. Как устроены такие цепочки «витрина — кредитор», я показывал на примере МКК «Фрида».
IMP Credima что это за приставка в описании платежа
Подсказки Яндекса показывают, что люди ищут «imp credima ru отписаться от платных услуг». Буквы IMP перед названием сайта — часть описания операции, которое формируется на стороне платёжного сервиса, принимающего деньги для предпринимателя. В документах Credima эта сторона названа безлично — «Процессинговый центр» (раздел 1 и п. 2.5.2 соглашения о рекуррентных платежах), без наименования и ИНН. Кто именно обрабатывает платежи, по документам сайта установить нельзя. Это можно узнать в своём банке: в расширенных реквизитах операции обычно указан банк-эквайер.
Credima imeni Lazo что это и почему в выписке посёлок Дурмин
В описании карточной операции после названия продавца идёт населённый пункт и страна. «IMENI LAZO RUS» и «DURMIN RUS» — это география продавца: район имени Лазо и посёлок Дурмин находятся в Хабаровском крае, там же, где по ЕГРИП зарегистрирована ИП Маркова. Поэтому «Кредима имени Лазо рус» — не отдельная организация и не филиал, а тот же сервис credima.ru. Самих выписок с такими строками я не видел и сужу о них по поисковым подсказкам; если у вас описание другое, сверяйте получателя по ИНН в справке по операции.
Справку по операции с реквизитами получателя банк выдаёт в приложении или в чате за несколько минут. В ней будут дата, сумма, описание, а иногда и ИНН продавца. Этот документ пригодится трижды: для претензии, для заявления в банк и для суда.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Прейскурант Кредимы по строкам: из чего складываются 2 999 ₽ и сколько выходит за год
Цена подписки названа на главной странице: «Продвинутый подбор займов за 2 999 ₽ в месяц», ниже мелко — «Оплата происходит в рассрочку для удобства». Что это за «рассрочка», объясняют Тарифы сервиса: подписка разбита на отдельные «услуги», у каждой своя цена, и списывать их можно по одной — на сколько хватит денег на карте.
| Строка тарифа Credima | Цена | Что это означает на практике |
|---|---|---|
| Проверка владения картой и демо-доступ к каталогу (инициирующий платёж) | 1–5 ₽ | Первая операция, после которой карта считается привязанной. В соглашении о подписке та же операция описана иначе: «холдирование от 1 до 10 руб.», которое возвращается |
| Анализ и стандартизация заявки, первичная отправка в МФО | 200 ₽ | Анкету, которую вы сами заполнили, приводят к единому формату и отправляют партнёрам |
| Пре-скоринг заявки «с использованием BigData» | 500 ₽ | Внутренняя оценка анкеты; результат вам не выдаётся, документа о нём нет |
| Доступ к персонализированной витрине (AI, BigData) | 1 000 ₽ | Страница со ссылками на МФО. По п. 3.6 оферты оформлена как «лицензия на программное обеспечение» на срок подписки |
| Отправка рекламных сообщений по sms/push/email/autodial | 300 ₽ | Вы оплачиваете рассылку рекламы займов на собственный телефон и почту |
| Первичная и вторичная отправка заявки в кредитные организации по API | 999 ₽ | Повтор первой строки: анкету ещё раз отправляют партнёрам |
Проверим арифметику: 200 + 500 + 1 000 + 300 + 999 = 2 999 ₽. Сумма сходится с заявленным потолком копейка в копейку, а инициирующие 1–5 ₽ идут сверху. За двенадцать периодов по 30 дней набегает 35 988 ₽ — при том, что «количество пролонгаций не ограничено» (п. 4.4 соглашения о подписке), а заём при этом никто не обещает.
Отдельно о строке за 300 ₽. Среди каналов рекламы тариф называет autodial — автоматический обзвон. Между тем ч. 2 ст. 18 закона «О рекламе» не допускает распространение рекламы с применением средств автоматического дозванивания и автоматической рассылки без участия человека. Норма сформулирована без оговорки о согласии абонента. Если после анкеты вам звонит робот с предложениями займов, это повод для жалобы в антимонопольную службу; как ведомство оценит вашу галочку в анкете, заранее сказать нельзя, но требование прекратить звонки сервис обязан исполнить немедленно.
Почему в выписке не 2 999, а несколько мелких сумм от Кредимы
Потому что так написано в документах. Оплата возможна «в порядке оплаты частями, если на банковской карте отсутствует достаточное количество денежных средств» (п. 6.2 оферты), а «при наличии на карте средств, достаточных для оплаты одной или нескольких услуг, оператор вправе осуществить частичное списание» (п. 2.5.7 соглашения о рекуррентных платежах). На карте, где лежит 600 ₽, сервис снимет сначала 500, потом попробует 200 или 300 — и так далее, пока не наберёт 2 999 за период. Поэтому люди с небольшим остатком видят не одно крупное списание, а россыпь мелких в разные дни.
Сколько дней Credima будет пытаться списать с пустой карты
До 180 календарных дней с даты последнего успешного платежа или с даты анкеты — «в качестве обеспечения своего коммерческого интереса» (п. 2.5.6). Это объясняет типичную историю: анкету заполнили зимой, денег на карте не было, про сайт забыли, а весной пришла зарплата — и с неё ушли 999 и 1 000 ₽. Пустая карта от подписки не защищает, она только откладывает списание.
В соглашении о рекуррентных платежах цена написана так: «не может превышать 2 999 (две тысячи четыреста девяносто девять)». Цифрами одна сумма, прописью — другая, на 500 ₽ меньше. Неясное условие договора суды, как правило, толкуют не в пользу того, кто составлял текст. Мелочь, но в претензии её стоит упомянуть: она показывает, что условия о цене сформулированы неясно.
Ещё одно обещание из того же соглашения полезно проверить по своей почте: сервис обязуется уведомлять о предстоящем списании «не менее чем за сутки», письмом на адрес из анкеты (п. 3.6). Найдите такие письма, включая папку «Спам». Если их не было ни перед одним списанием, это нарушение собственных условий сервиса, и оно усиливает довод о том, что о периодических платежах вас толком не предупредили.
Что вы приняли галочкой в анкете Credima: восемь условий из семи документов
Внизу каждой страницы сайта мелким шрифтом написано: «находясь на сайте, а также совершая любые действия на сайте, вы соглашаетесь с» — и дальше список из семи документов. Оферта уточняет: акцептом считается «любое действие по нажатию на кнопку „Отправить“, „Зарегистрироваться“, „Оставить заявку“», причём «иных доказательств свободного волеизъявления не потребуется» (п. 3.2). Вот что стоит за этой галочкой.
| Условие Credima | Где записано | Как на это смотрит закон |
|---|---|---|
| Договор — абонентский: платить нужно, даже если услугой не пользовались | п. 4 и 4.3 соглашения о подписке, со ссылкой на ст. 429.4 ГК | Ст. 429.4 ГК это допускает, но право потребителя отказаться от услуги в любое время (ст. 32 Закона о защите прав потребителей) она не отменяет |
| Акт об оказанных услугах не составляется, «факт использования остаётся на усмотрение пользователя» | п. 4.10 оферты | Отсутствие акта не освобождает исполнителя от доказывания расходов, если он хочет удержать деньги при отказе потребителя (ст. 56 ГПК) |
| Списания без подтверждения, распоряжения «являются распоряжениями самого пользователя» | п. 4.6 соглашения о подписке, п. 6.3 оферты | Согласие на автоплатёж можно отозвать; после отказа использовать реквизиты карты запрещено (п. 4.2 ст. 16.1 Закона о защите прав потребителей) |
| Попытки списания до 180 дней | п. 2.5.6 соглашения о рекуррентных платежах | Действует только пока вы не отказались от договора; после отказа оснований для списаний нет |
| Услуги «как есть», без ответственности за результат | п. 7.2–7.3 оферты | Условия, ограничивающие ответственность исполнителя по основаниям, которых нет в законе, недопустимы (подп. 4 п. 2 ст. 16 Закона) |
| Сменили карту — обязаны письменно сообщить сервису в три рабочих дня | п. 3.4 соглашения о рекуррентных платежах | Обязанность существует, пока действует договор. Отказ от подписки её прекращает |
| Документы меняются в одностороннем порядке, продолжение пользования сайтом — согласие с новой редакцией | п. 5.5 оферты, п. 3.2 и 4.2 соглашения о рекуррентных платежах | Право исполнителя односторонне менять цену и условия в договоре с потребителем — недопустимое условие (подп. 1 п. 2 ст. 16 Закона) |
| Данные анкеты уходят кредиторам, число которых «заранее не определяется» | п. 4.9 оферты, п. 3.1 согласия на обработку данных | Согласие можно отозвать; оператор обязан прекратить обработку и уничтожить данные в 30 дней (ч. 5 ст. 21 закона о персональных данных) |
Главное, чего в документах Credima нет: раздела о возврате денег. Ни срока, ни порядка, ни формы заявления. Оферта заканчивается фразой о том, что отказ «не влияет на действительность оказанных услуг». Отсутствие такого раздела не означает, что возврата не бывает: право на него даёт закон, и от содержания оферты оно не зависит.
Кредима займ отписаться: почему подписка не исчезает, когда заём не одобрили
На главной странице и в оферте повторяется предупреждение: «Наличие платной услуги не гарантирует получение займа». Предмет договора — не заём, а «информационные услуги», и оплата привязана не к результату, а к календарю: 30 дней прошло — следующий период. Отказ всех МФО, полученный заём, удаление закладки в браузере — ничто из этого подписку не прекращает. Её останавливает только ваш отказ: форма на сайте либо письмо.
Оферта признаёт, что сервис «не устанавливает и технически не может устанавливать владельца банковской карты» (п. 4.8). Если анкету заполнил кто-то из родственников и ввёл вашу карту, договор с Credima заключали не вы. В таком случае в претензии пишите прямо: «договор не заключал, согласия на списания не давал», а в банк подавайте заявление об операции без вашего согласия — не позднее следующего дня после уведомления о списании (ч. 11 ст. 9 закона о национальной платёжной системе).
Возврат денег от ИП Марковой: оферта Credima молчит, закон — нет
Опираться нужно на три нормы, и все три короткие.
Статья 32 Закона о защите прав потребителей: потребитель вправе отказаться от исполнения договора об оказании услуг в любое время при условии оплаты исполнителю фактически понесённых им расходов, связанных с исполнением обязательств по данному договору. То же самое — в п. 1 ст. 782 ГК. Ключевые слова здесь — «фактически понесённые расходы». Не «стоимость услуг по тарифу», не «цена периода», а расходы, которые исполнитель реально понёс и может подтвердить.
Подпункт 3 пункта 2 статьи 16 того же закона: недопустимы условия, которые устанавливают для потребителя штрафные санкции или иные обязанности, препятствующие свободной реализации права на отказ. Недопустимые условия ничтожны — то есть не действуют без всякого суда. Формула «услуга считается оказанной в момент списания, поэтому возвращать нечего» по сути и есть такое препятствие: она превращает право на отказ в пустую формальность.
Пункт 4.2 статьи 16.1 закона: при оплате услуг по абонентскому договору через интернет исполнителю запрещено использовать для периодических платежей реквизиты карты, в отношении которых потребитель выразил отказ, и он обязан обеспечить приём такого отказа, в том числе в электронной форме. Это норма ровно про такие подписки, как у Credima: после вашего письма каждое новое списание — уже прямое нарушение закона, а не «техническая задержка».
Credima как вернуть деньги: считаем сумму требования
Возьмём типичную ситуацию. Анкета заполнена 3 сентября, за неделю сервис четырьмя платежами снял 200, 500, 300 и 999 ₽ — всего 1 999 ₽. 12 сентября вы отписались и отправили претензию.
| Подход к расчёту | Формула | Сумма к возврату | Когда уместен |
|---|---|---|---|
| Полный возврат | всё списанное | 1 999 ₽ | Сервис не подтвердил расходы документами; услугой вы не пользовались; о платности не знали. С этого требования и нужно начинать |
| Пропорция по дням | 1 999 × 21 / 30 (оплачено 30 дней, прошло 9) | 1 399 ₽ | Запасной вариант для переговоров и суда: абонентская плата делится на время действия договора |
| Позиция сервиса | «услуги оказаны в момент оплаты» | 0 ₽ | Так отвечают чаще всего. Это не расчёт расходов, а ссылка на собственный тариф — её и нужно оспаривать |
Цифры в примере условные, но логика рабочая: вы просите всё, готовы согласиться на пропорцию и не принимаете ответ «услуга оказана» без документов о расходах. Если списаний было несколько периодов подряд, по каждому периоду считайте отдельно: за прошедшие полные периоды вернуть деньги сложнее, чем за текущий, и здесь всё решает вопрос, знали ли вы о подписке вообще.
Довод «я не знал, что это платно» — не эмоция, а правовая позиция. Исполнитель обязан своевременно дать потребителю необходимую и достоверную информацию об услуге и её цене (ст. 10 Закона о защите прав потребителей). Сохраните снимок экрана анкеты: где стояла галочка, какого размера шрифт у слов «2 999 ₽», была ли галочка проставлена заранее. Главная страница сегодня цену показывает, но вы могли попасть на анкету по рекламной ссылке, где её не было.
В какой срок Кредима должна вернуть деньги
Специального срока для возврата при отказе по ст. 32 закон не называет. Работает общее правило п. 2 ст. 314 ГК: обязательство без срока исполняется в течение семи дней со дня предъявления требования. В претензии я ставлю десять календарных дней — это разумно и оставляет сервису время на банковский перевод. С одиннадцатого дня на удерживаемую сумму можно начислять проценты по ст. 395 ГК по ключевой ставке Банка России. На двух тысячах рублей это копейки, но сам факт расчёта дисциплинирует.
Часто спрашивают про нормы закона о потребительском кредите, которые обязывают вернуть деньги за дополнительную услугу в течение семи рабочих дней (ч. 2.7–2.10 ст. 7 ФЗ-353). К Credima они не применяются: эти правила действуют, когда услугу предлагает кредитор при выдаче займа и она указана в заявлении на заём. Credima — не кредитор, и подписка оформляется до всякого договора займа. Ваши нормы — Закон о защите прав потребителей и Гражданский кодекс.
Текст претензии в Credima: отказ от подписки, запрет на карту, возврат
Отправляйте с того адреса почты, который указывали в анкете: оферта считает надлежащей именно переписку по этому адресу (п. 8.2). В теме письма напишите: «Претензия. Отказ от подписки и возврат денежных средств». Приложите справку банка по операциям и снимок экрана отписки.
ИП Марковой Светлане Денисовне (ОГРНИП 324270000053394, ИНН 271309356283), сервис credima.ru, info@credima.ru
от [ФИО], телефон, указанный в анкете: [номер], адрес электронной почты: [адрес][Дата] на сайте credima.ru была заполнена анкета на подбор займа. После этого с моей банковской карты [первые шесть и последние четыре цифры] списаны денежные средства: [дата — сумма; дата — сумма; …], всего [сумма] руб. Описание операций в выписке: [как в выписке].
1. На основании ст. 32 Закона РФ «О защите прав потребителей» и п. 1 ст. 782 ГК РФ заявляю об отказе от исполнения договора (публичной оферты о предоставлении платных информационных услуг и соглашения о платной периодической подписке). Прошу считать договор расторгнутым с даты получения настоящего письма. [Дата] я также воспользовался формой на странице credima.ru/unsubscribe.
2. На основании п. 4.2 ст. 16.1 Закона РФ «О защите прав потребителей» заявляю об отказе от использования реквизитов любых моих банковских карт и счетов для получения периодических платежей. Любые списания после даты настоящего письма прошу считать совершёнными без моего согласия.
3. Прошу вернуть [сумма] руб. на карту, с которой производилась оплата, в течение 10 календарных дней. Если вы полагаете, что часть суммы возврату не подлежит, прошу представить документы, подтверждающие фактически понесённые расходы по моему договору, с расчётом по каждой услуге из Тарифов сервиса. Ссылка на сам тариф подтверждением расходов не является.
4. На основании ч. 2 ст. 9 Федерального закона «О персональных данных» отзываю согласие на обработку персональных данных и согласие на получение рекламы. Прошу прекратить обработку, уничтожить данные, прекратить передачу их партнёрам и сообщить мне, кому из кредиторов мои данные уже были переданы.
При отказе или отсутствии ответа буду вынужден обратиться в Роспотребнадзор, Роскомнадзор и в суд по месту своего жительства с требованием о возврате денежных средств, компенсации морального вреда и штрафа по п. 6 ст. 13 Закона РФ «О защите прав потребителей».
[Дата], [ФИО]
Если списание было навязано при получении займа уже в самой МФО — страховка, «юридическая помощь», «премиум-статус», — это другая история и другой документ: претензия о возврате денег за навязанные дополнительные услуги. Письмо выше — только для подписки Credima.
Почтового адреса предпринимателя на сайте нет: указаны только электронная почта, телеграм и московский телефон. Закон требует от исполнителя-предпринимателя сообщить потребителю сведения о государственной регистрации и зарегистрировавшем органе (п. 1 ст. 9 Закона о защите прав потребителей) — ОГРНИП на сайте есть. Для претензии электронной почты достаточно, раз сам сервис назвал её каналом для обращений. Адрес для иска суд при необходимости запросит сам; подать иск вы вправе по своему месту жительства.
Кредима молчит, списывает повторно, карта перевыпущена: разбор четырёх сценариев
Отписался сам, но деньги за прошлое не вернули
Это нормальный ход событий, а не сбой: форма отписки возврат не запускает. Отправьте претензию и ждите десять дней. Пришёл ответ «услуги оказаны в полном объёме» — ответьте одной строкой: «Прошу представить документы о фактически понесённых расходах по моему договору» — и переходите к жалобам. Спорить в переписке дольше двух писем бессмысленно: каждое следующее письмо сервиса будет повторять предыдущее.
Имп Кредима: отписаться не получается, поддержка не отвечает
Зафиксируйте попытки: снимок экрана формы с ошибкой, отправленное письмо, сообщение в телеграм. Затем идите в свой банк с заявлением о запрете автосписаний в пользу этого получателя. Банк не всегда технически может заблокировать конкретного продавца, но обязан принять заявление. Рабочая альтернатива — перевыпуск карты с новым номером. Письмо на info@credima.ru при этом остаётся обязательным: именно оно, а не действия с картой, прекращает договор.
Credima списывает снова после отписки
С этого момента у вас самая сильная позиция. Договор прекращён, отказ от использования реквизитов заявлен, значит списание сделано вопреки п. 4.2 ст. 16.1 Закона о защите прав потребителей. В тот же день подайте в банк заявление о несогласии с операцией и приложите снимок экрана отписки и письмо с датой. Сервису отправьте второе письмо: «Несмотря на отказ от [дата], [дата] списано [сумма]. Требую вернуть в трёхдневный срок». По таким операциям банки оспаривают платёж заметно охотнее, чем по первому списанию, под которым стоит ваша галочка.
Карту перевыпустили или закрыли — закончилась ли подписка Credima
Списания прекратятся, договор — нет. Формально подписка продолжает действовать, и сервис по своим условиям может пытаться списывать до 180 дней, в том числе с другой вашей карты, если вы когда-либо вводили её на сайте. Условие о том, что пользователь «обязан в течение трёх рабочих дней письменно известить оператора» о смене карты (п. 3.4), работает, пока договор существует. Поэтому порядок такой: сначала отказ от договора письмом, потом или одновременно — перевыпуск карты. Тогда сообщать новые реквизиты некому и незачем: договора уже нет, и обязанности по нему прекратились.
Закрытие карты без отказа от договора оставляет хвост: сервис вправе считать, что вы задолжали ему плату за следующие периоды. Взыскивать 2 999 ₽ через суд предприниматель из Хабаровского края едва ли станет, но письменный отказ снимает этот вопрос полностью и бесплатно.
| Сценарий с Credima | Первое действие | Документ | Чего ждать |
|---|---|---|---|
| Отписался, возврата нет | Претензия на info@credima.ru | Текст из раздела выше, справка банка | Ответ или молчание в течение 10 дней, затем жалобы |
| Форма не находит подписку, поддержка молчит | Письмо об отказе и лимит на карте | Снимки экрана попыток, заявление в банк о запрете списаний | Списания остановит банк или новая карта; договор прекращает письмо |
| Списали после отписки | Заявление в банк о несогласии с операцией в тот же день | Снимок отписки, письмо с датой, выписка | Рассмотрение банком; параллельно — повторное требование сервису |
| Карта перевыпущена | Отказ от договора письмом | Претензия с п. 2 о запрете использовать реквизиты | Попытки списания по старой карте будут отклоняться банком |
Банк, Роспотребнадзор, ФАС, Роскомнадзор, мировой судья: кто чем поможет против списаний Credima
Жаловаться на Credima в Банк России бесполезно: предприниматель не поднадзорен регулятору, и обращение оттуда перешлют в другое ведомство с потерей месяца. Жалоба в Банк России уместна в одном случае — если вопросы возникли к вашему банку, который отказался принять заявление об операции. По самому сервису адресаты другие.
Ваш банк. Принимает заявление о несогласии с операцией и, по правилам платёжной системы, может запросить у банка продавца подтверждение. Честно о перспективах: по первому списанию, которому предшествовала ваша анкета с галочкой и кодом из SMS, банк чаще отвечает, что операция совершена с согласия клиента. Закон обязывает банк возмещать операции, совершённые без добровольного согласия (ч. 11–15 ст. 9 закона о национальной платёжной системе), а спор о качестве или нужности услуги к ним не относится. Шансы выше, когда списали после задокументированной отписки или когда анкету заполняли не вы.
Роспотребнадзор. Обращение подаётся через сайт ведомства или Госуслуги. Предмет — недопустимые условия договора (ст. 16 закона), неполная информация о цене, отказ вернуть деньги по ст. 32. Ведомство деньги не взыскивает, но может объявить предостережение, а в суде — дать заключение по делу в вашу пользу. Прикладывайте оферту, тарифы, переписку и выписку.
ФАС. Сюда — с рекламными SMS и автозвонками. Даже при данном согласии рекламораспространитель обязан немедленно прекратить рассылку по требованию адресата (ч. 1 ст. 18 закона «О рекламе»), а реклама с применением автоматического дозвона без участия человека не допускается (ч. 2 той же статьи). К жалобе нужны детализация или снимки экрана с номером отправителя, датой и текстом.
Роскомнадзор. Если после отзыва согласия данные продолжают использовать: звонят новые «партнёры», приходят письма от МФО, куда вы не обращались. Сервис заявляет номер в реестре операторов персональных данных 78-24-067034 — укажите его в обращении, хотя сам я запись в реестре не сверял.
Суд. Иск о защите прав потребителя при цене до 100 000 ₽ рассматривает мировой судья (п. 5 ч. 1 ст. 23 ГПК). Подать его можно по своему месту жительства (п. 2 ст. 17 Закона о защите прав потребителей), ехать в Хабаровский край не нужно. От государственной пошлины потребители освобождены в пределах, установленных налоговым законодательством (п. 3 ст. 17). Помимо самой суммы, заявляют компенсацию морального вреда (ст. 15) и штраф 50 % от присуждённого за отказ удовлетворить требование добровольно (п. 6 ст. 13).
Стоит ли судиться из-за двух–трёх тысяч рублей — решать вам. Я обычно советую оценить не сумму, а время: исковое заявление по образцу претензии занимает вечер, заседание у мирового судьи — одно-два. Если списаний набралось на 9–12 тысяч за несколько месяцев, смысл появляется определённо. Исхода заранее не знает никто: суд оценивает, были ли вы проинформированы о цене и что именно сервис успел сделать.
Паспорт, маска карты и телефон в базе Кредимы: как отозвать два согласия
Анкета Credima собирает почти всё, что нужно для заявки на заём: ФИО, дату и место рождения, серию, номер и код подразделения паспорта, адрес регистрации, почту, маску карты, IP-адрес и сведения об устройстве (приложение № 1 к оферте). По согласию на обработку данных всё это передаётся «всем партнёрам, перечисленным в футере сайта», а по согласию на рекламу — гораздо шире: «любым иным третьим лицам», включая страховые организации, банки, сервисы обзвона и рассылок. Там же записано, что текст согласия сервис может менять «в одностороннем порядке, без какого-либо специального уведомления».
Согласий два, и отзывать нужно оба, иначе после отписки от платежей останется поток рекламы займов.
- Согласие на обработку персональных данных — письмом на info@credima.ru с пометкой в теме «Отзыв согласия на обработку персональных данных»: именно такую формулировку требует сам документ.
- Согласие на получение рекламы — заявлением на тот же адрес. Отдельной кнопки на сайте для этого нет.
Оба отзыва уже включены в п. 4 претензии выше. Срок по закону — 30 дней с даты поступления отзыва на прекращение обработки и уничтожение данных (ч. 5 ст. 21 закона о персональных данных); ту же цифру повторяет политика самого сервиса (п. 6.9).
Отзыв согласия у Credima не отзывает его у МФО, которым анкета уже ушла. Каждая из них — самостоятельный оператор. Если после анкеты пришли SMS «вам одобрен заём» от незнакомых компаний, проверьте, не оформлен ли на вас договор: закажите кредитную историю — порядок описан в статье как узнать все свои кредиты. Чтобы по вашим данным не выдали заём без вас, поставьте самозапрет на кредиты через Госуслуги.
Сама подписка Credima в кредитную историю не попадает: предприниматель не кредитор и не источник формирования кредитной истории. А вот заявки, которые сервис разослал в МФО, и отказы по ним могут отразиться как запросы и обращения. Как это устроено — в разборе закона о кредитных историях.
Когда заём через витрину Credima всё-таки выдали: два договора и два разных долга
Если одна из МФО с витрины одобрила заявку, у вас теперь два самостоятельных обязательства. Перед предпринимателем — подписка, от которой можно отказаться в любой день. Перед МФО — договор займа, и он от отписки никак не зависит: проценты идут, срок возврата не сдвигается. Сама Credima в оферте подчёркивает, что стороной договора займа не является и претензии по нему не рассматривает (п. 4.6).
Обратная зависимость тоже не работает: нельзя «вернуть заём и этим закрыть подписку». Это разные получатели денег, и в выписке они выглядят по-разному.
По самому займу проверьте три вещи. Первое — не включила ли МФО собственные платные услуги в сумму долга: если да, их можно оспорить по претензии о навязанных услугах, и вот там уже действуют семь рабочих дней из закона о потребительском кредите. Второе — не превышает ли начисленное предел переплаты: как его считать, я объяснял в статье как вернуть переплату в МФО, а требование удобно собрать по образцу претензии о переплате сверх предела. Третье — актуальная сумма: её даёт запрос в МФО о размере задолженности.
Сайт Credima называет условия партнёров: от 2 000 до 200 000 ₽, полная стоимость от 0 до 292 % годовых, ставка 0,8 % в день. «Заём под 0 %» в калькуляторе на главной странице — промоакция для новых заёмщиков «при наличии хорошего кредитного рейтинга», и сноска честно оговаривает, что эти условия «не гарантированы». При ставке 0,8 % в день заём в 15 000 ₽ на 30 дней обходится в 3 600 ₽ процентов — плюс 2 999 ₽ подписки, если о ней забыть.
Если платные подборки вы оформляете потому, что обычные банки уже отказывают, а старые займы закрываете новыми, подписка за 2 999 ₽ — меньшая из проблем. Посмотрите, что происходит с просроченным микрозаймом по этапам и какие есть законные выходы: от каникул и перерасчёта до процедур, описанных в статье как списать микрозаймы. При общем долге от 25 000 ₽ до 1 000 000 ₽, если вы подходите под одно из оснований закона, возможно и внесудебное банкротство через МФЦ — бесплатное, но со своими условиями и последствиями, которые нужно взвесить заранее.
Кредима в двенадцати строках: шпаргалка перед письмом в поддержку
- Получатель платежей — ИП Маркова Светлана Денисовна, ИНН 271309356283, Хабаровский край; в ЕГРИП с 1 октября 2024 года.
- В выписке: IMP CREDIMA RU, CREDIMA IMENI LAZO RUS, CREDIMA.RU DURMIN RUS — это один и тот же сервис.
- Продаётся не заём, а подписка на подбор займов: до 2 999 ₽ за 30 дней, продление без ограничения числа раз.
- Сумму дробят: 200, 500, 1 000, 300 и 999 ₽; 300 ₽ — плата за рекламу самому подписчику.
- При пустой карте попытки списания продолжаются до 180 дней.
- Отключение — credima.ru/unsubscribe: телефон и четыре последние цифры карты. Снимок экрана обязателен.
- О возврате в оферте нет ничего. Основание — ст. 32 Закона о защите прав потребителей и ст. 782 ГК: вернуть всё, кроме документально подтверждённых расходов.
- Письмо на info@credima.ru: отказ от договора, запрет использовать карту (п. 4.2 ст. 16.1 закона), возврат в 10 дней, отзыв двух согласий.
- Списание после отказа — сразу заявление в банк о несогласии с операцией.
- Перевыпуск карты — только вместе с письменным отказом, а не вместо него.
- Жалобы: Роспотребнадзор — по договору и возврату, ФАС — по рекламе и автозвонкам, Роскомнадзор — по данным. Банк России этим сервисом не занимается.
- Суд — мировой судья по вашему месту жительства; к сумме добавляются моральный вред и штраф 50 %.
Документы сервиса я читал в редакции, размещённой на credima.ru 21 сентября 2026 года. Условия на таких сайтах меняются без предупреждения, поэтому перед отправкой претензии скачайте актуальные файлы оферты и тарифов и ссылайтесь на пункты по ним.
Credima и Кредима: вопросы, с которыми приходят после списания
Credima — что это за списание с карты?
Как отписаться от платных услуг Credima?
Что значит CREDIMA IMENI LAZO RUS или CREDIMA.RU DURMIN RUS в выписке?
Почему Кредима списывает не 2 999 ₽, а по 200, 300, 500 или 999 рублей?
Можно ли вернуть деньги, если в оферте Credima нет условий о возврате?
В какой срок Credima должна вернуть деньги?
Если я перевыпущу карту, подписка Credima прекратится?
Что делать, если Credima списала деньги уже после отписки?
Поможет ли жалоба на Credima в Банк России?
Я не получил заём через Credima. Обязан ли я платить за подписку?
Нужен ли личный кабинет Кредимы, чтобы отключить подписку?
Как прекратить рекламные SMS и звонки после анкеты на Credima?
Попадёт ли подписка Credima в кредитную историю?
Читайте также
- МКК «Академическая»: что за займ, кто кредитор и что будет, если не платить «Вебзайму»
- Просто займы (prostozaim.su): сайт закрыт заглушкой, а подписка за 2 500 ₽ сама не отключается — как отписаться и вернуть деньги
- Стратосфера займ: что за МКК, контакты и что будет при просрочке
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.