Пожилая мама набрала кредитов и микрозаймов: что делать детям
Кратко
Пока мама жива, её кредиты и микрозаймы платит она: дети отвечают, только если стали поручителями, созаёмщиками или приняли наследство. Детям стоит с её согласия поставить самозапрет, найти все долги через бюро и ФССП и защитить пенсию заявлением о прожиточном минимуме.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 6 ноября 2026 г.чтение ≈ 16 минАлименты и семья
Проверено по законам на 06.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Если мама в долгах, по её кредитам и микрозаймам платит она сама, пока жива. Дети отвечают только в трёх случаях: подписали поручительство, стали созаёмщиками или после её смерти приняли наследство, и тогда в пределах его стоимости. Зато дети могут помочь ей остановить новые займы, найти все долги, защитить пенсию и оспорить кредит, если его навязали мошенники. Всё это делается с её согласия: пожилой возраст сам по себе не лишает маму права брать кредиты.
Мама в долгах: что сделать детям в первые дни
Сначала остановите рост долга и соберите бумаги, а решать, кто и сколько платит, будете потом. Порядок такой:
- Поговорите с мамой и получите её согласие на проверку долгов. Без неё ни банк, ни бюро кредитных историй ничего вам не расскажут.
- Помогите поставить самозапрет на кредиты: заявление подаёт сама мама через свои Госуслуги или в МФЦ с паспортом, вы можете быть рядом. Запрет бесплатный, по данным Госуслуг услуга занимает 2 календарных дня, подробности в разделе о самозапрете.
- Запросите её кредитную историю: через Госуслуги узнайте, в каких бюро она хранится, затем закажите отчёты. Заявление в бюро можно собрать в конструкторе запроса кредитной истории.
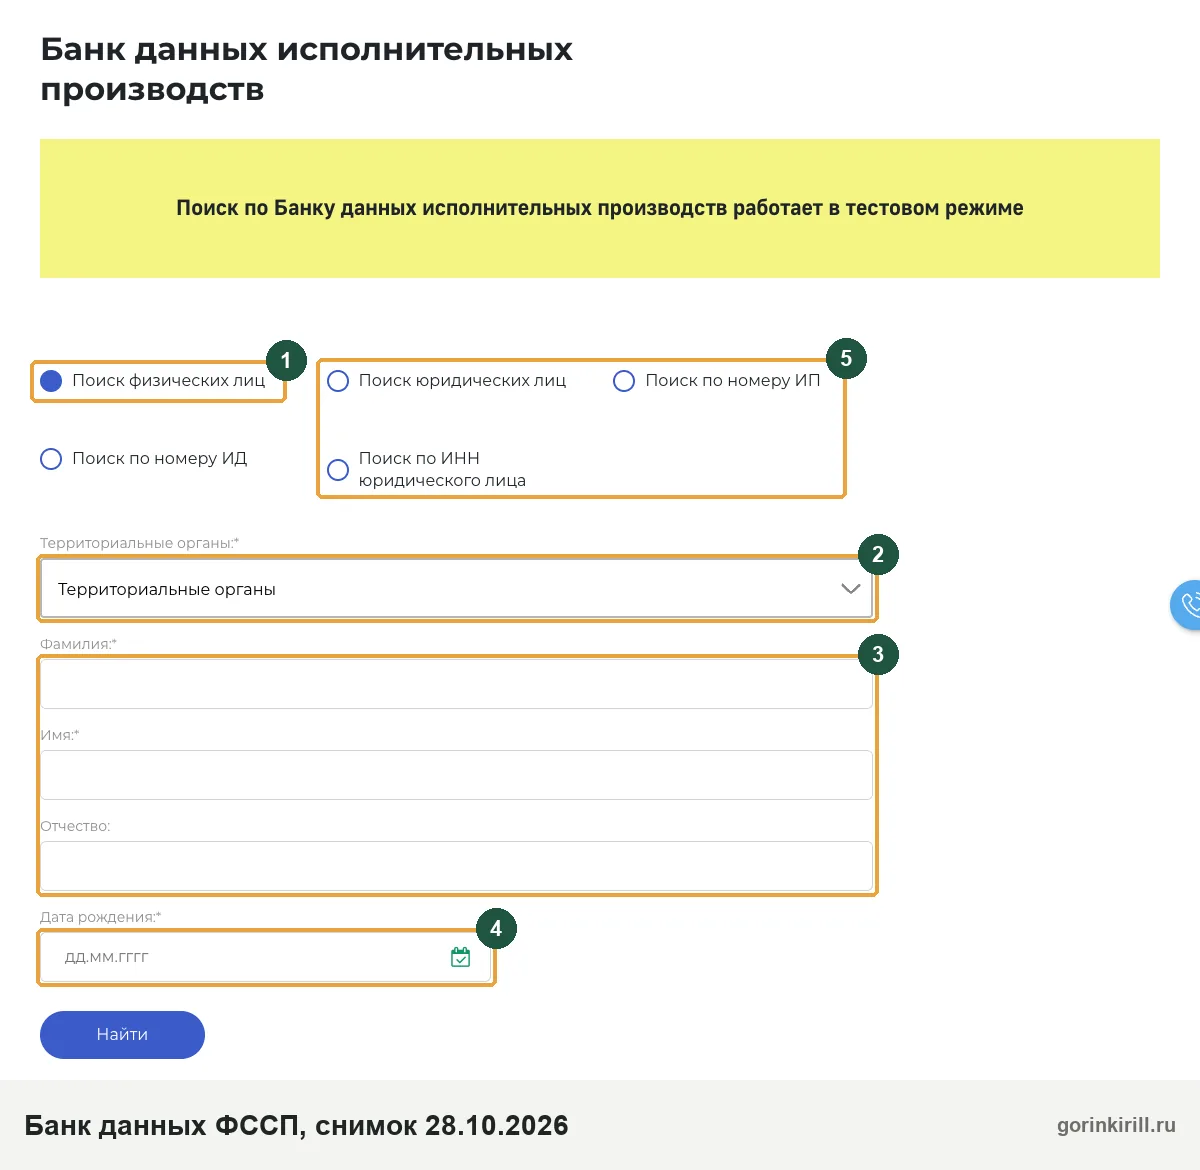
- Проверьте исполнительные производства мамы в банке данных ФССП по её ФИО и дате рождения.
- Если кредит взяли по звонку «из банка» или «из полиции», в тот же день подайте заявление в полицию. Его можно составить в конструкторе заявления о мошенничестве.
- Коллекторы звонят вам? Скажите, что согласия на звонки не даёте, и отправьте письменное требование не звонить третьему лицу.
Не подписывайте ничего от своего имени: поручительство, кредит для погашения маминых долгов, график платежей. Каждая такая подпись делает долг вашим. Разобраться в конкретной ситуации можно бесплатно: напишите в MAX, приложите кредитный отчёт или список долгов.
Отвечают ли дети по кредитам мамы и когда её долг становится вашим
Пока мама жива, её долги не переходят к детям: по кредиту отвечает тот, кто его подписал. Взыскать долг с сына или дочери банк может, только если ребёнок сам стал стороной обязательства или наследником.
| Ситуация | Отвечаете ли вы | Основание |
|---|---|---|
| Мама взяла кредит или микрозайм на себя | Нет | Долг только её |
| Вы подписали поручительство | Да, вместе с мамой | п. 1 ст. 363 ГК |
| Вы созаёмщик по её кредиту | Да, банк может требовать всю сумму с любого | ст. 323 ГК |
| Мама умерла, вы приняли наследство | Да, в пределах стоимости наследства | п. 1 ст. 1175 ГК |
| Кредит оформлен на вас, а платит мама | Да, полностью | Заёмщик по договору вы |
Поручитель по закону отвечает перед банком солидарно с заёмщиком, если договор поручительства не говорит иначе. Это значит, что банк вправе прийти сразу к вам, не дожидаясь, пока взыщет с мамы. Подробно о разнице ролей в статье про поручителя и созаёмщика.
После смерти мамы её долги переходят к наследникам вместе с имуществом, и каждый отвечает только в пределах стоимости того, что получил. Ничего не унаследовали или отказались от наследства, значит, ничего не должны. Как это считают и что делать со страховкой по кредиту, разобрано в статье о долгах умершего.
Те же правила действуют для бабушки и внуков, для отца и для обоих родителей: долги родителей по кредиту переходят к детям только через подпись или наследство, и повесить долги матери на детей помимо этого банк не может. Общий ответ о долгах любых родственников есть в статье о взыскании долгов с родственников должника, а здесь речь о том, что дети могут сделать для мамы.
- кредит, кредитка или микрозайм оформлены на неё;
- вы живёте вместе или прописаны в одной квартире;
- вы помогали ей деньгами, но ничего не подписывали;
- наследство после её смерти не приняли.
- вы поручитель, банк может требовать с вас;
- вы созаёмщик, вся сумма с любого из вас;
- вы приняли наследство, но не больше его стоимости;
- кредит для мамы оформлен на вас.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Как узнать все долги мамы: кредиты, микрозаймы, приставы
Полный список долгов мамы дают три источника: её кредитная история, банк данных исполнительных производств ФССП и её почта, СМС и приложения банков. Кредитный отчёт получает только сама мама, поэтому садитесь рядом и делайте всё с её телефона или компьютера.
- На Госуслугах мама заказывает сведения из Центрального каталога кредитных историй: ответ покажет, в каких бюро есть её данные.
- В каждом бюро, где хранится история, мама вправе дважды в год получить отчёт бесплатно, один раз из двух на бумаге (ч. 2 ст. 8 закона № 218-ФЗ). В отчёте видны банки, МФО, суммы, просрочки и поручительства.
- В банке данных ФССП ищите по ФИО и дате рождения мамы: там видны номер производства, взыскатель и остаток.
- Дома соберите договоры, письма банков, требования коллекторов и судебные приказы. На возражения против приказа даётся 10 дней, поэтому смотрите даты.
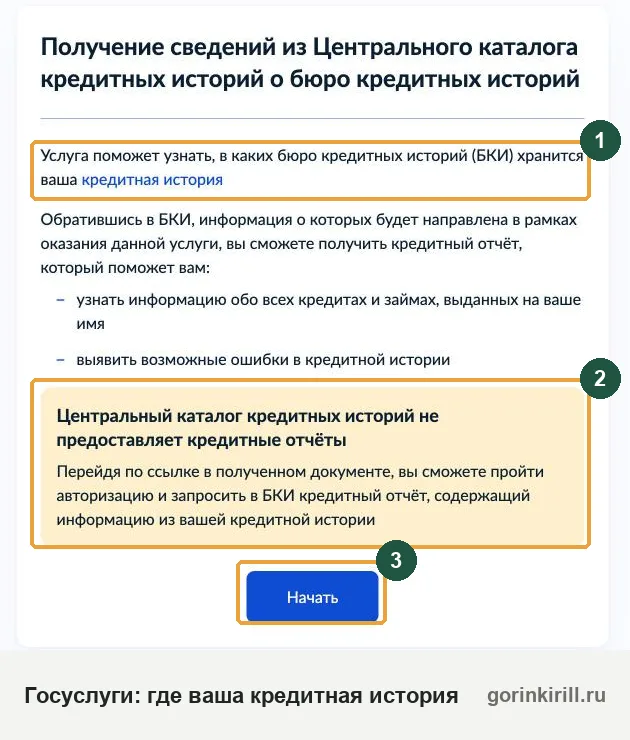
Банк или МФО может передавать сведения не во все бюро, поэтому запрашивайте отчёты во всех бюро из ответа каталога. Если в отчёте есть кредит, которого мама не помнит, сразу переходите к разделу о мошенниках. Как читать отчёт и где ещё искать долги, подробно описано в статье как узнать все свои кредиты.
Как остановить новые кредиты мамы: самозапрет и отказ от займа
Самозапрет закрывает банкам и МФО возможность выдать маме потребительский кредит или заём. Поставить его может только она сама, бесплатно и сколько угодно раз, через Госуслуги или в любом МФЦ (ст. 5.1 закона № 218-ФЗ).
- Запрет не действует на кредиты под ипотеку или под залог машины и на основной образовательный кредит с господдержкой.
- На Госуслугах заявление подписывается в личном кабинете, в МФЦ нужен паспорт. Можно выбрать полный запрет или запрет только на дистанционные кредиты.
- Снять запрет можно только в МФЦ лично или на Госуслугах с усиленной квалифицированной электронной подписью. Мошенник, получивший доступ к её Госуслугам, снять запрет простым входом не сможет.
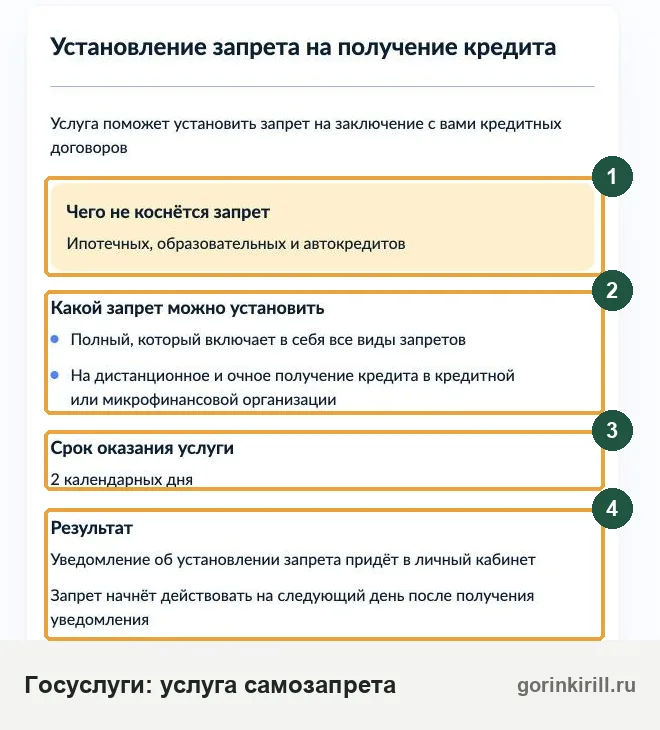
Если банк всё-таки выдал кредит при действующем запрете, мама может потребовать его аннулировать: заявление есть в конструкторе «кредит выдан при самозапрете». Как проверить, что запрет стоит, и в каких случаях его стоит снять, читайте в статье о самозапрете на кредиты.
Моя мама взяла ещё один кредит: можно ли от него отказаться
Да, если успеть. Банки и МФО выдают деньги по потребительскому кредиту от 50 до 200 тыс. ₽ не раньше чем через 4 часа после подписания, а больше 200 тыс. ₽ не раньше чем через 48 часов (ч. 9.3 ст. 7 закона № 353-ФЗ). В это время мама вправе отказаться от получения денег.
Деньги уже пришли? В течение 14 дней мама может вернуть кредит досрочно без согласия банка, заплатив проценты только за фактические дни. Если кредит целевой, например на покупку конкретного товара, срок 30 дней (ст. 11 закона № 353-ФЗ). Это работает, только если деньги ещё на счёте или их есть чем заменить.
В законе есть и уполномоченное лицо. Мама может по соглашению с банком заранее назначить человека, например сына или дочь, которому банк направляет подтверждение заключения кредитного договора. Назначить его нужно не позже чем за два дня до заявки, и тогда пауза к такому кредиту не применяется (п. 4 ч. 9.5 той же статьи). Есть ли такая услуга в её банке и как она работает, узнайте в отделении.
Кредит на маму оформили мошенники: заявление в полицию и иск к банку
Если маму убедили взять кредит и перевести деньги «на безопасный счёт», первым делом подайте заявление в полицию и получите талон о его регистрации. Сам кредит при этом остаётся её долгом, пока суд не решит иначе.
- Заявление в полицию подаёт мама как потерпевшая, вы можете прийти с ней. Приложите выписку по счёту, номера звонивших, скриншоты переписки.
- Письменно сообщите банку о мошенничестве и попросите копию договора, выписку и запись о том, как подтверждалась заявка.
- Если банк не отвечает или выдал деньги в обход правил, подайте жалобу в ЦБ, на МФО отдельно жалобу на микрофинансовую организацию.
- Иск о недействительности кредита подаёт сама мама или её представитель по доверенности.
Сделку, совершённую под влиянием обмана третьего лица, суд признаёт недействительной, только если банк знал или должен был знать об обмане (п. 2 ст. 179 ГК). Поэтому собирайте всё, что показывает это знание банка: заявка подана с нового устройства, деньги сразу ушли незнакомым людям, мама раньше так не делала. Срок на такой иск 1 год со дня, когда мама узнала об обмане (п. 2 ст. 181 ГК).
Если кредит оформили вообще без мамы, по украденным данным или через взломанные Госуслуги, порядок другой: это спор о том, заключала ли она договор. Что делать при взломе портала, описано в статье мошенники получили доступ к Госуслугам.
Кредит пожилой мамы под диктовку мошенников: как решают суды
- Кредиты, оформленные с телефона мамы за полчаса и сразу переведённые чужому человеку, признали недействительными. Сын заёмщицы по указанию мошенников, представившихся сотрудниками техникума и Госуслуг, с её телефона оформил в мобильном банке кредитную карту на 270 тыс. ₽ и кредит на 300 тыс. ₽. Деньги тут же ушли предпринимателю «за сигареты» по QR-коду.
- Почему кредит отменили. Районный суд отказал, областной признал договоры недействительными: воли заёмщицы не было, операции для неё нетипичны, а система банка при второй заявке сама увидела признаки операции без согласия клиента, но кредит выдала. Банк должен доказать, что распоряжения давала клиентка (определение Первого кассационного суда общей юрисдикции от 27.08.2026 № 88-23654/2026).
- Пенсионерке, которая сама пришла в банк и сама перевела деньги мошенникам, отказали. Женщина с инвалидностью по указанию звонившего мужчины оформила кредит в офисе банка почти на 287 тыс. ₽, сняла часть денег в банкомате и перевела остальное через СБП. Психологическое исследование повышенной внушаемости не выявило, от судебной психолого-психиатрической экспертизы она отказалась. Суды решили: кредит она оформила и распорядилась деньгами сама, а доказательств, что банк знал или должен был знать об обмане, нет (определение Третьего кассационного суда общей юрисдикции от 22.06.2026 № 88-10720/2026).
Исход решают детали оформления. Если кредит взяли дистанционно, без воли мамы, и деньги мгновенно ушли чужому, шансы высокие. Если мама сама пришла в офис и сама переводила деньги, нужна экспертиза её состояния или доказательства, что банк видел признаки мошенничества.
Мама не понимала, что подписывает: оспаривание и ограничение дееспособности
Кредит, взятый в момент, когда мама не была способна понимать значение своих действий, суд может признать недействительным (п. 1 ст. 177 ГК). Возраст, забывчивость или неразумная трата денег таким основанием не считаются: нужно доказать её состояние именно в день подписания.
Иск подаёт сама мама или другие лица, чьи права нарушены сделкой. Могут ли дети быть такими лицами, зависит от обстоятельств, единого ответа нет. Доказательства обычно медицинские: карты из поликлиники, выписки психиатра или невролога, а в суде назначают судебную экспертизу.
При недействительности сделки каждая сторона возвращает полученное (ст. 171 ГК, на которую отсылает ст. 177). Если деньги попали к маме, даже если потом она сама передала их мошенникам, банк вправе потребовать вернуть сумму кредита за вычетом уже уплаченного, а проценты и неустойки по договору отпадут. Если же деньги до мамы не дошли, например сразу ушли продавцу, суд проверяет, получала ли она их вообще (примеры ниже).
Ограничение дееспособности: когда оно реально и что даёт
Суд ограничивает дееспособность в двух случаях (ст. 30 ГК). Первый: пристрастие к азартным играм, алкоголю или наркотикам ставит семью в тяжёлое материальное положение. Второй: психическое расстройство, из-за которого человек понимает свои действия только с помощью других.
После решения над мамой назначают попечителя, им может стать один из детей. Кредиты она сможет брать только с его согласия, а при ограничении по первому основанию попечитель получает и расходует её пенсию в её интересах. Мелкие бытовые сделки она совершает сама, и по долгам, которые уже есть, отвечает тоже сама: прежние кредиты ограничение не отменяет.
Заявление подаётся в суд по месту жительства мамы. По делу о признании недееспособной из-за психического расстройства заявителями могут быть дети, даже если живут отдельно (ч. 2 ст. 281 ГПК). Признание недееспособной (ст. 29 ГК) означает, что сделки за маму совершает опекун. Если мама в основном понимает происходящее, такая мера несоразмерна, поэтому о ней говорят только при тяжёлом расстройстве и после разговора с врачом.
Пенсионерка и статья 177 ГК: примеры из судов
- Экспертиза из уголовного дела помогла признать кредит на 5,5 млн ₽ недействительным, но вернуть банку часть денег всё равно пришлось. Мошенники, представившиеся полицией и Росфинмониторингом, привели женщину в банк, она взяла кредит и перевела 4,5 млн ₽ неизвестным. Иск в её интересах подал прокурор. Комплексная психолого-психиатрическая экспертиза, назначенная следователем, установила расстройство, из-за которого она не могла понимать значение своих действий.
- Чем закончилось. Договор признали недействительным по п. 1 ст. 177 ГК, но с неё взыскали в пользу банка полученную сумму за вычетом уже выплаченных 3,6 млн ₽, около 1,9 млн ₽ (определение Седьмого кассационного суда общей юрисдикции от 30.04.2026 № 88-5975/2026).
- Кредит на покупку признали недействительным, а взыскание долга с заёмщицы кассация отменила. Банк требовал около 159 тыс. ₽ с женщины с инвалидностью, которая с 2022 года наблюдается у психиатра из-за сосудистого заболевания мозга и подписала документы под давлением пришедших к ней домой людей.
- Что решила кассация. Суды признали договор недействительным, но взыскали с неё 139,6 тыс. ₽ как полученное по сделке. Кассация в этой части решение отменила: кредит в тот же день ушёл в оплату товара, а заявление о переводе денег она подписала в том же состоянии, поэтому оно не доказывает, что деньги она получила (определение Третьего кассационного суда общей юрисдикции от 24.11.2025 № 88-19880/2025).
Для иска по ст. 177 ГК главное доказательство — экспертиза состояния мамы на день подписания: судебная в гражданском деле или назначенная в уголовном. Заранее соберите медицинские документы за период до и после кредита, а в иске отдельно заявите, получила ли мама деньги на руки.
Сколько приставы удержат из пенсии мамы и как сохранить прожиточный минимум
Из пенсии по старости приставы удерживают не больше 50 % по всем исполнительным документам вместе (ч. 2 ст. 99 закона № 229-ФЗ). Страховая пенсия по старости в список доходов, защищённых от взыскания, не входит (п. 9 ч. 1 ст. 101).
Чтобы у мамы оставалось на жизнь, она подаёт приставу заявление о сохранении дохода в размере прожиточного минимума трудоспособного населения по России, а если региональный минимум для её группы выше, то в размере регионального (ч. 5.1 ст. 69). В заявлении указывают счёт, куда приходит пенсия, и банк. Образец и порядок есть в статье о сохранении прожиточного минимума у приставов, размеры по регионам в таблице прожиточного минимума 2026.
Условный пример. Пенсия мамы 30 000 ₽, против неё два исполнительных производства. Без заявления пристав вправе удерживать до 15 000 ₽ в месяц. Условно примем, что сохранить нужно 20 000 ₽. После заявления удерживать будут не больше 10 000 ₽: из 30 000 ₽ за вычетом сохраняемых 20 000 ₽. Удержат меньшую из двух сумм: половину пенсии или то, что превышает минимум.
Пенсия по инвалидности защищена по своим правилам, о них в статье могут ли приставы арестовать пенсию по инвалидности. Если у мамы на иждивении есть кто-то ещё, сохранить больше минимума можно только через суд (ч. 5.2 ст. 69).
Мама живёт с вами: что опишут приставы и как защитить своё имущество
Приставы взыскивают только имущество мамы. Ваши вещи в общей квартире её долгами не становятся, но на описи пристав не всегда знает, чьё что, поэтому собственность придётся доказать.
- Квартиру или долю мамы, если это единственное пригодное для проживания жильё её и семьи, забрать нельзя, кроме случая, когда оно в ипотеке (ст. 446 ГПК). Подробно в статье могут ли забрать единственное жильё.
- Предметы обычной домашней обстановки и обихода, одежду и обувь не изымают, кроме драгоценностей и предметов роскоши.
- На свою технику, мебель и машину держите чеки, договоры и выписки. Если пристав описал ваше имущество, подавайте иск об освобождении от ареста (ст. 119 закона № 229-ФЗ), его можно собрать в конструкторе иска.
- Без согласия должника пристав входит в жилое помещение, которое она занимает, только с письменного разрешения старшего судебного пристава (п. 6 ч. 1 ст. 64).
Если мама прописана в вашей квартире, сама квартира её долгом не отвечает: она принадлежит вам. Проверить, что может попасть под арест в вашей ситуации, можно в онлайн-проверке имущества.
Дочь отстаивала вещи в квартире матери-должника: что суд освободил от ареста
Восьмой кассационный суд общей юрисдикции, определение от 04.07.2023 № 88-14490/2023. Мать была должником по исполнительному производству в пользу компании, и пристав арестовал бытовую технику и мебель по месту её жительства. Дочь подала иск об освобождении имущества от ареста: вещи она покупала на свои деньги и оставила у родителей на хранении.
Городской суд иск удовлетворил целиком. Областной суд в части телефона, планшетов, ноутбука, принтера, компьютера с монитором и дивана решение отменил: представленные документы не подтвердили, что дочь купила эти вещи до ареста, а иск суд расценил как попытку вывести имущество из-под ареста по долгу близкого родственника. Остальные вещи остались освобождены. Кассация с этим согласилась и указала, что истец должен доказать именно своё право собственности на каждую вещь.
Если вы живёте с мамой, держите документы на свои вещи отдельно и заранее: чеки и договоры на ваше имя, выписки по вашей карте, гарантийные талоны. Вещи, купленные после ареста или без бумаг, суд может оставить в описи.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramЗвонки коллекторов детям из-за долгов мамы: что ответить и куда жаловаться
Звонить детям по долгу мамы коллектор и банк вправе только при двух согласиях сразу: мамы и вашем (ч. 5–6.1 ст. 4 закона № 230-ФЗ). Коллектору и МФО нужны письменные согласия отдельными документами, банку достаточно формы, по которой можно подтвердить их получение. Нет вашего согласия, значит, звонки вам по их инициативе о её долге незаконны.
- На звонок ответьте коротко: «Согласия на взаимодействие не давал(а), прошу не звонить». Не обсуждайте сумму и не обещайте платить.
- Если согласие когда-то дали, его можно отозвать в любой момент, кредитор прекращает звонки не позднее трёх рабочих дней после получения отзыва (ч. 7.1 той же статьи).
- Отправьте письменное требование не звонить и сохраните записи звонков.
- Продолжают звонить или угрожают? Жалоба на коллектора в ФССП, на банк и МФО в Банк России.
Коллекторы звонят маме каждый день? Она сама может отказаться от общения с ними через четыре месяца после начала просрочки (ч. 6 ст. 8 закона № 230-ФЗ), заявление есть в конструкторе отказа от взаимодействия. После решения суда о взыскании такой отказ на два месяца приостанавливается. Что ещё можно сделать при угрозах родным, читайте в статье коллекторы угрожают родственникам, а быстро проверить свои права поможет квиз о давлении коллекторов.
Платить ли за маму её кредиты и как помогать деньгами без риска для себя
Дети не обязаны гасить кредиты мамы, но вправе платить за неё добровольно. Банк обязан принять деньги от третьего лица, если мама допустила просрочку (п. 2 ст. 313 ГК).
- Платите напрямую на счёт кредита и в назначении пишите номер договора и ФИО мамы. Сохраняйте чеки.
- Не берите кредит на себя, чтобы закрыть её долги: это меняет мамин долг на ваш, с вашей кредитной историей и вашим риском.
- Не подписывайте поручительство и график погашения от своего имени, даже если банк обещает списать пени.
- Перед тем как платить, сложите все долги и сравните с её пенсией. Если долг растёт быстрее, чем вы гасите, разовые платежи только отсрочат процедуру, которая всё равно понадобится.
Обязанность содержать нетрудоспособных родителей, которым нужна помощь, у взрослых детей есть (ст. 87 СК). Это алименты на жизнь мамы в твёрдой сумме, их назначает суд или соглашение, и к её кредитам они отношения не имеют. Платить банку за маму эта статья не обязывает.
Если мама сама просит денег на очередной платёж, лучше оплачивайте конкретные счета: продукты, лекарства, коммунальные услуги. Так помощь доходит до цели, а решение о кредитах остаётся за ней и банком.
Выход из долгов для мамы-пенсионерки: от переговоров с банком до банкротства
Путь выбирают по сумме долга, доходу и имуществу мамы. Банкротство нужно не всегда: при небольшом долге может хватить переговоров и проверки сроков.
- Реструктуризация. Мама просит банк растянуть платёж или снизить ставку. Банк не обязан соглашаться. Просьбу подают письменно со справкой о размере пенсии, а подписанное соглашение признаёт долг.
- Судебный приказ. На возражения у мамы 10 дней со дня получения копии приказа (ст. 128 ГПК), после отмены банк может идти только в обычный суд. Возражения можно собрать в конструкторе.
- Срок давности. По старым долгам, где банк долго не обращался в суд, может истечь трёхлетний срок исковой давности, подробнее в статье о списании долгов по сроку давности. Признавать такой долг письменно опасно: признание прерывает срок (ст. 203 ГК).
- Банкротство через МФЦ. Бесплатно, при долге от 25 тыс. до 1 млн ₽ (ст. 223.2 закона № 127-ФЗ).
- Банкротство через суд. Сумма долга не ограничена, процедура платная, единственное жильё по общему правилу остаётся у мамы, если оно не в ипотеке.
Для пенсионерки внесудебное банкротство открыто, если основной её доход пенсия, исполнительный документ выдан не позже чем за год до обращения, предъявлялся приставам и не исполнен, а имущества, кроме пенсии, на которое можно обратить взыскание, у неё нет. Как подать заявление и сколько длится процедура, разобрано в статье как списать долги пенсионеру через МФЦ.
- реструктуризация в банке;
- отмена судебного приказа;
- проверка срока давности;
- помощь детей прямым платежом.
- основной доход пенсия;
- документ у приставов от года назад и не исполнен;
- нет имущества для взыскания.
- сумма долга любая;
- платная процедура;
- единственное жильё по общему правилу сохраняется.
Что будет с детьми при банкротстве мамы? Их имущество в процедуру не попадает. Сделку, совершённую в ущерб кредиторам за три года до банкротства, суд может признать недействительной (п. 2 ст. 61.2 закона № 127-ФЗ). Поэтому дарить или переписывать квартиру мамы на детей перед банкротством не стоит.
Как говорить с мамой о долгах, чтобы она не скрывала новые займы
Долги нередко скрывают от стыда и страха, что дети будут ругать. Начните разговор с того, что вы на её стороне и хотите помочь.
- Спросите, на что ушли деньги. Кредит на лечение и кредит по звонку «из банка» требуют разных решений.
- Предложите вместе вести список платежей и дважды в год заказывать бесплатный кредитный отчёт.
- Не забирайте паспорт и телефон силой: это не остановит новые займы и разрушит доверие. Самозапрет действует надёжнее.
- Если мама стала путать даты, терять деньги или верить каждому звонку, сходите вместе к врачу. Возможное заболевание лучше выявить до следующего кредита.
Мама взрослый человек и сама решает, брать ли кредит. Задача детей в том, чтобы она решала с полной информацией и чтобы её долги не стали вашими.
Вопросы детей о долгах пожилой мамы
Банк звонит мне, потому что мама указала меня контактным лицом в анкете. Это законно?
Бабушка взяла кредит для внука. Кто его должен платить?
Можно ли переоформить кредит мамы на сына или дочь?
Я попечитель мамы, ограниченной в дееспособности. Отвечаю ли я по её долгам?
Мама умерла, кредиты остались. Дети должны их платить?
Приставы списали со счёта мамы всю пенсию. Что делать?
Может ли мама поставить самозапрет, если у неё нет Госуслуг?
Дочь в долгах, коллекторы звонят маме. Это те же правила?
Сын хочет взять кредит, чтобы закрыть микрозаймы матери. Стоит ли?
Читайте также
- Самозанятый и исполнительный лист: как платить алименты и долги
- Сын ушёл на СВО по контракту: что могут сделать родители и какие документы оформить
- Доверенность от участника СВО на жену или мать: какую сделать, на что и как оформить
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.