Могут ли приставы снять деньги с накопительного счёта и что такое арест с накоплением суммы
Кратко
Да, накопительный счёт арестуют и спишут как обычный: название продукта не защищает. Защищены только выплаты из ст. 101 (детские пособия, алименты и др.), а доход месяца — заявлением о прожиточном минимуме.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 12 минАресты и приставы
Проверено по законам на 16.10.2026. Кирилл Горин, юрист, арбитражный управляющий
Да, приставы могут арестовать накопительный счёт и снять с него деньги: для закона это такой же банковский счёт, как карта, и взыскание в первую очередь обращают именно на деньги в банках. Слово «накопительный» защиты не даёт. Защищены только определённые выплаты: детские пособия, алименты, пенсия по потере кормильца и другие из ст. 101 закона об исполнительном производстве. А с заявлением о прожиточном минимуме можно сохранить часть ежемесячного дохода.
Что сделать сегодня: узнайте в банке, кто и на какую сумму ограничил счёт, найдите производство в банке данных ФССП и разделите деньги на счёте на обычные сбережения и защищённые выплаты. Если на счёт приходит доход, подайте заявление о сохранении прожиточного минимума: в 2026 году это 20 644 рубля в месяц для трудоспособного человека. Заявление собирается в нашем конструкторе заявления о прожиточном минимуме за несколько минут.
Арест с накоплением суммы: что это значит
Арест с накоплением суммы — это арест, при котором банк замораживает не только то, что уже лежит на счёте, но и все новые поступления, пока не наберётся сумма из постановления пристава. Так банки называют в приложениях порядок из ч. 6 ст. 81 закона об исполнительном производстве: если денег не хватает, арест исполняется «по мере поступления» до полной суммы или до снятия ареста приставом.
Простой пример. Пристав арестовал 50 000 рублей, а на накопительном счёте 12 000. Банк заморозит эти 12 000, потом каждый перевод на счёт, пока замороженное не дойдёт до 50 000. Всё, что сверх 50 000, остаётся свободным. Само слово «накопление» к накопительному счёту отношения не имеет: так же может быть арестована зарплатная карта или обычный текущий счёт.
Арест и списание различаются. При аресте деньги лежат на вашем счёте, но тратить их нельзя. При списании банк перечисляет их приставам или взыскателю, и тоже может делать это по мере поступления до полной суммы долга (ч. 9 ст. 70). Пока деньги под арестом, банк вправе не исполнять требование о списании (ч. 8 ст. 70), поэтому замороженный остаток часто неделями не уходит со счёта.
- Постановление об аресте на сумму долга приходит в банк
- Банк сразу замораживает имеющийся остаток
- Остатка не хватает: банк замораживает и каждое новое поступление
- Защищённые выплаты банк должен считать отдельно (ст. 99 и 101)
- Сумма набрана или пристав снял арест: новые деньги снова свободны
Арест сам по себе не переводит деньги приставам. Для этого нужно отдельное постановление об обращении взыскания.
Даже при аресте с накоплением банк обязан соблюдать ограничения ст. 99 и 101: он сам рассчитывает, на какую сумму можно наложить арест, если вы получаете защищённые выплаты или доход с сохранённым прожиточным минимумом (ч. 3 и 3.1 ст. 81). Если банк заморозил детское пособие, это ошибка, которую можно исправить (подробнее ниже).
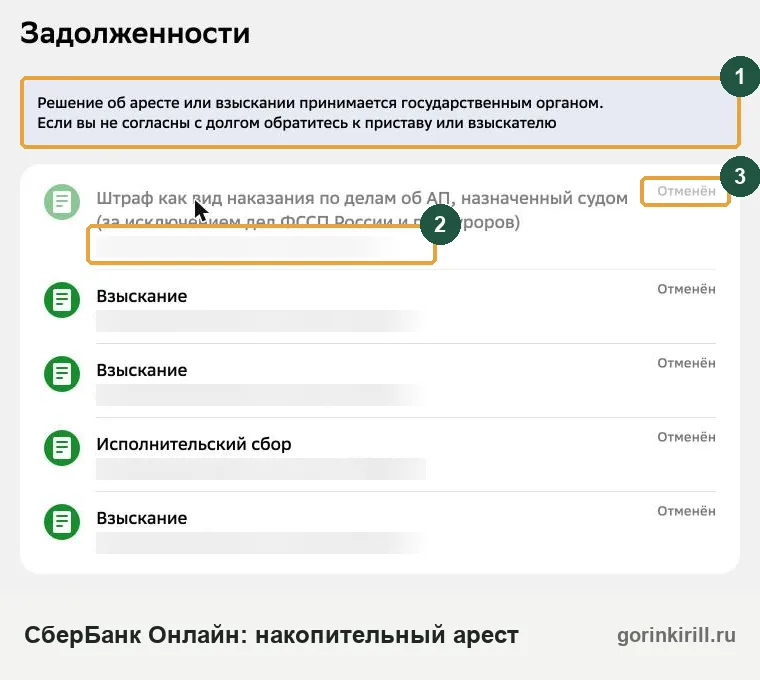
Могут ли арестовать и заморозить накопительные счета
Да. Взыскание обращается в первую очередь на деньги должника, в том числе на счетах и во вкладах в банках (ч. 3 ст. 69). Исключения в законе сделаны для залоговых, номинальных, торговых и клиринговых счетов, но не для накопительных, вкладов и «копилок».
Найти такой счёт приставу несложно: ФССП запрашивает сведения у налоговой, в том числе в автоматическом режиме, и у банков, а обмен идёт через систему межведомственного взаимодействия (ч. 8 и 9 ст. 69). Поэтому арест накопительного счёта в Сбербанке, ВТБ, Т-Банке или любом другом банке проходит по тем же правилам. Те же правила действуют для карточки, текущего счёта и расчётного счёта ИП. Отличается только то, как банк показывает ограничение: «арест», «ограничение по счёту», «арест с накоплением суммы» или просто недоступный остаток.
Арестовать деньги пристав может и в течение пяти дней на добровольную оплату (ч. 1 ст. 80). Арест в этот срок сам по себе не нарушение: он только замораживает деньги. Сбор и списание по общему правилу начинаются позже.
| Что видно в приложении | Что произошло | Где деньги |
|---|---|---|
| «Арест», «ограничение» | Арест в пределах суммы | На счёте, но тратить нельзя |
| «Арест с накоплением суммы» | Арест остатка и будущих поступлений | Копятся на счёте до нужной суммы |
| Расходная операция «по исполнительному документу» | Списание | Ушли приставам или взыскателю |
Если долг больше, чем лежит на счёте, свободных денег не остаётся совсем, и арест выглядит как блокировка всего счёта. Формально заморожена сумма, а не счёт: вы по-прежнему можете получать на него деньги, но они попадут под арест, пока сумма не наберётся.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Счёт арестован, а в базе ФССП ничего нет: кто это сделал
Арестовать или списать деньги со счёта можно и без приставов: взыскатель вправе сам отнести в банк исполнительный лист или судебный приказ о взыскании денег или об их аресте (ч. 1 ст. 8). Так часто делают банки-кредиторы, МФО, коллекторы (ПКО), купившие долг, и управляющие компании. Чаще всего это судебный приказ мирового судьи: суд его выдаёт, а в банк его несёт взыскатель. Производства в банке данных ФССП тогда нет, и это не значит, что арест ошибочный.
Порядок проверки:
- Спросите в банке основание. Нужны вид ограничения (арест или взыскание), сумма, дата, кто предъявил документ, номер и дата исполнительного документа. Без реквизитов не получится ни жалобы, ни заявления.
- Проверьте ФССП. В банке данных исполнительных производств найдите себя по фамилии и дате рождения или по номеру производства. Если производства нет, документ, скорее всего, предъявлен в банк напрямую.
- Если арест судебный. Суд может арестовать деньги на время спора как обеспечительную меру; исполнительный лист о таком аресте тоже предъявляют в банк. Его снимает тот же суд, а не пристав (это видно и из ч. 4 ст. 47: при окончании производства обеспечительные меры не отменяются).
- Если ограничение не связано с долгом. Банк может приостановить операции и по другим законам, например по 115-ФЗ о противодействии отмыванию доходов. Это не арест приставов, и решается он через сам банк. Такой случай разобран в статье про ограничения по 115-ФЗ.
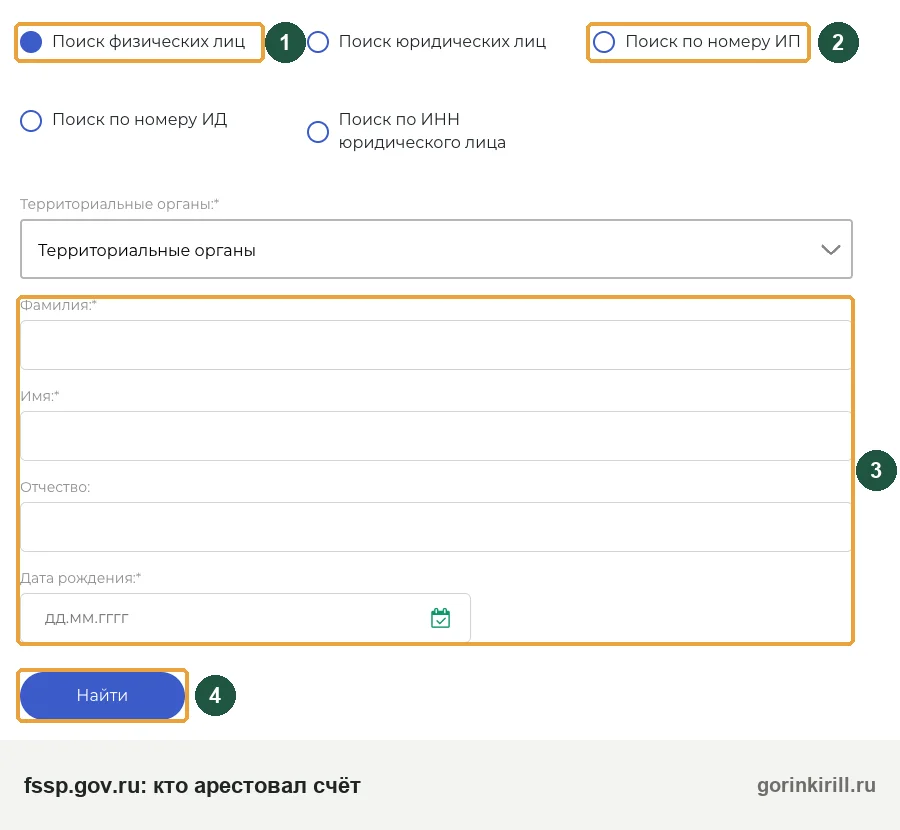
Если документ предъявлен напрямую, все заявления, в том числе о прожиточном минимуме, подают в банк, который исполняет документ (ч. 6 ст. 8). Подробнее о проверке читайте в статье как проверить исполнительное производство.
Сколько приставы снимут с накопительного счёта
Забрать деньги с накопительного счёта приставы могут полностью, если остаток меньше долга. Предел один: сумма задолженности, то есть долг плюс исполнительский сбор и расходы по производству (ч. 2 ст. 69). Правило «не больше 50 %» к сбережениям не относится.
Ограничения 50 и 70 % из ст. 99 касаются удержаний из зарплаты и иных доходов. На счёте, куда работодатель зачисляет зарплату, они действуют только для суммы последнего периодического платежа (ч. 4 ст. 99). Всё, что накоплено за прошлые месяцы, уже считается обычным остатком.
Условный пример. Долг по судебному приказу 100 000 рублей, вы не оплатили его за пять дней, и пристав назначил исполнительский сбор 12 %, то есть 12 000 рублей (ч. 3 ст. 112; минимум для гражданина 2 000 рублей). Удерживают его частями: из каждого списания 11 % идёт в счёт сбора, а последний 1 % из 12 взыскивают после того, как долг перед взыскателем погашен полностью (ч. 4.1 ст. 112). На накопительном счёте 40 000 рублей сбережений. Банк вправе списать все 40 000, а оставшиеся 72 000 будут взыскивать по мере поступления денег и из других источников. Если бы на счёте лежали 150 000, списать могли бы 112 000, а 38 000 остались бы вашими.
Если счета в нескольких банках, пристав в постановлении указывает, с какого счёта и сколько списать (ч. 3 ст. 70). На практике постановление нередко приходит во все банки сразу, и суммы набираются с нескольких счетов. Тогда пристав обязан незамедлительно снять арест с излишне арестованного (ч. 4 ст. 81), а лишнее, если уже пришло на депозит ФССП, вернуть вам (ч. 11 ст. 70). Про сам сбор, его размер и отмену рассказано в статье исполнительский сбор в 2026 году.
Какие деньги на накопительном счёте трогать нельзя
Нельзя списывать выплаты из ст. 101 закона об исполнительном производстве, даже если они лежат на накопительном счёте. Защиту даёт вид выплаты, а счёт может быть любым. Но доказывать происхождение денег после переводов между своими счетами придётся вам.
- Обычные сбережения, переводы себе, подарки
- Зарплата и пенсия прошлых месяцев, ставшие остатком
- Проценты, зачисленные на счёт
- Предел: долг, сбор и расходы
- Детские пособия и выплаты беременным, маткапитал
- Полученные алименты
- Пенсия по потере кормильца из федерального бюджета
- Последний платёж зарплаты: в пределах 50 или 70 %
Страховая пенсия по старости и по инвалидности под запрет ст. 101 не попадает: для неё действуют ограничения удержаний и прожиточный минимум.
Чаще всего на практике встречаются защищённые выплаты из пунктов 7, 10, 12 и 13 ч. 1 ст. 101: алименты, пенсия по потере кормильца из федерального бюджета, пособия гражданам с детьми и беременным, материнский капитал. Всего в перечне 26 пунктов, в том числе возмещение вреда здоровью, пособие на погребение и выплаты пострадавшим в чрезвычайных ситуациях. Из возмещения вреда здоровью удерживать можно только алименты на несовершеннолетних детей и возмещение вреда в связи со смертью кормильца (ч. 2 ст. 101).
Почему банк ошибается с накопительным счётом. Плательщик выплаты, например СФР или работодатель, ставит в платёжном документе код вида дохода (ч. 5.1 ст. 70), и по этому коду банк понимает, что деньги трогать нельзя (ч. 5.2 ст. 70). Когда вы переводите пособие с карты на накопительный счёт, перевод идёт уже без кода. Для банка это обычные деньги клиента.
Что поможет доказать происхождение денег:
- выписка по счёту, куда пришла выплата, с назначением платежа и плательщиком;
- выписка по накопительному счёту с переводом той же суммы в тот же день;
- справка СФР или соцзащиты о назначении пособия или пенсии и счёте для зачисления.
Чтобы не доказывать это потом, держите пособия и алименты на отдельном счёте, куда они приходят напрямую, и не смешивайте их со сбережениями. Есть отдельные статьи про детские карты и пособия и пенсию по инвалидности.
Как решают суды
- Сам арест с накоплением законен. Должник оспаривал «накопительные аресты» и списание больше половины поступлений как незаконные, суд в иске отказал (решение Радищевского районного суда Ульяновской области от 04.03.2024 по делу № 2а-1-41/2024).
- Когда сумма набралась, арест снимают с остальных счетов. Приставу представили выписки, что на арестованном счёте уже накоплена вся сумма долга, и пристав снял арест с излишне арестованных денег. Требование признать его бездействие незаконным суды отклонили (кассационное определение Третьего кассационного суда общей юрисдикции от 05.02.2024 № 88а-2884/2024).
Прожиточный минимум и накопительный счёт: какой счёт указать
Прожиточный минимум сохраняют на одном счёте, куда приходит ежемесячный доход. Обычно это зарплатный или пенсионный счёт, а не накопительный. Заявление защищает доход месяца, а не накопленный остаток: деньги, которые вы не потратили, со следующего месяца становятся обычными сбережениями.
Куда подавать:
| Кто взыскивает | Куда заявление | Основание |
|---|---|---|
| Пристав (производство есть в базе ФССП) | В отдел приставов, в том числе через Госуслуги | ч. 5.1 ст. 69 |
| Взыскатель напрямую через банк | В банк, который исполняет документ | ч. 6 ст. 8 |
В заявлении указывают ФИО, паспорт, адрес и телефон, реквизиты счёта, на котором нужно сохранять доход, и название и адрес банка; прикладывают документы о доходе и его источниках (ч. 5.1 ст. 69). Нужен номер счёта из 20 цифр, а не номер карты. Сумма: 20 644 рубля в 2026 году (федеральный минимум для трудоспособного населения) или региональная величина для вашей группы, если она выше. Таблица по регионам есть в статье прожиточный минимум 2026.
Банк перестаёт обращать взыскание на доход в пределах минимума только на счёте, указанном в постановлении пристава (ч. 5.3 ст. 70). Поэтому после подачи заявления дождитесь постановления и проверьте после ближайшего зачисления, сколько осталось доступно.
Минимум не сохраняют, если взыскивают алименты, возмещение вреда здоровью, вреда в связи со смертью кормильца или ущерба от преступления (ч. 3.1 ст. 99). Если на иждивении дети или другие люди, сохранить больше минимума можно через суд (ч. 5.2 ст. 69). Как это сделать, написано в статье о сохранении прожиточного минимума у приставов.
Приставы уже сняли деньги со счёта: как вернуть защищённое и лишнее
Если приставы удерживают деньги или с карты либо накопительного счёта уже сняты деньги приставами, вернуть можно два вида сумм: защищённые выплаты, которые списали по ошибке, и переплату сверх долга. Обычные сбережения в пределах долга, списанные по действующему производству, не возвращают: это законное взыскание.
- Выясните, куда ушли деньги. В выписке будет получатель: депозитный счёт отдела приставов или сам взыскатель. От этого зависит, кому писать.
- Защищённая выплата. Напишите в банк, если он неправильно посчитал доступную сумму: расчёт с учётом ст. 99 и 101 делает банк (ч. 4.1 ст. 70). Одновременно напишите приставу заявление о возврате с выписками и справкой о назначении выплаты. Готовая форма: возврат незаконно удержанных социальных выплат.
- Переплата. Если деньги сняли с нескольких счетов и на депозит пришло больше, чем нужно, лишнее возвращают должнику (ч. 11 ст. 70). Форма: возврат излишне списанных средств.
- Нет ответа или отказ. Жалуйтесь старшему приставу отдела или в суд. Сохраняйте подтверждения подачи всех заявлений.
Если деньги списали, а долг вы уже оплатили напрямую взыскателю, пристав мог об этом не знать. Передайте ему квитанцию и просите вернуть списанное сверх долга. Если долг погашен и с него сняли деньги ещё раз, это тоже переплата.
Как решают суды
- Повторно списанное возвращают, аресты обязаны снять. После погашения долга пристав не снял аресты со счетов и пенсионных накоплений и повторно взыскал уже уплаченную сумму. Суд признал это незаконным и обязал вернуть деньги, апелляция бездействие по снятию арестов тоже признала незаконным (решение Кисловодского городского суда от 23.07.2025 № а-1167/2025; апелляционное определение Ставропольского краевого суда от 15.01.2026 № 33а-16/2026).
Поэтому после оплаты сохраните квитанцию и, если аресты не сняли за несколько дней, подайте жалобу старшему приставу или иск в суд.
Когда приставы снимают арест со счёта
Пристав обязан снять арест в трёх случаях: при окончании производства, в том числе после полной оплаты, когда он излишне арестовал деньги, и когда арестованы защищённые выплаты. Банк сам арест не снимает: только по постановлению пристава или решению суда.
После оплаты долга. Когда в ФССП поступают сведения о полной оплате из ГИС ГМП (государственной системы, где учитываются платежи), пристав выносит постановление об окончании производства в течение трёх дней (ч. 1.1 ст. 47). В нём отменяются установленные ограничения (ч. 4 ст. 47), а копии рассылаются не позднее следующего дня (ч. 6 ст. 47). Поэтому на вопрос «сами ли приставы снимают арест с карты» ответ: да, если оплата прошла по реквизитам производства. Если вы платили взыскателю напрямую, отправьте приставу квитанцию сами, удобнее всего по заявлению об окончании производства после оплаты.
Арест сняли, а карта или счёт всё ещё заблокированы. Обычно постановление ещё не дошло до банка, или по счёту есть другое производство или ограничение. Возьмите копию постановления о снятии ареста на Госуслугах или в отделе и отнесите в банк, а в банке спросите, какие ещё основания числятся за счётом. Пошагово об этом написано в статье как разблокировать карту, заблокированную приставами.
Пристав арестовал счета, а счёт закрыли. Арестовывают ли закрытые счета? Арест касается денег, а не номера счёта: если счёт закрыли и деньги перевели, взыскание пойдёт на тот счёт, где они теперь лежат. Порядок закрытия счёта с действующим арестом зависит от банка, поэтому до закрытия спросите в банке письменно, что будет с замороженным остатком. Новые счета пристав находит по тем же запросам. Сколько счетов может арестовать пристав, закон не ограничивает: важна только сумма, которая не должна превышать долг.
Если закрыть или заблокировать счёт самому, спишут ли приставы? Закрыть накопительный счёт и забрать деньги до ареста можно, но это не освобождает от долга. Деньги, снятые наличными или переведённые на другой ваш счёт, остаются вашим имуществом. Переводы родственникам перед взысканием могут потом проверять в суде и в банкротстве.
Где хранить деньги от приставов: что работает, а что нет
Надёжного «тайника» от приставов в банковской системе нет: любой ваш счёт или вклад видят по запросам в банки и налоговую. Законно сберечь можно только деньги, которые закон защищает сам, или ту часть дохода, что закреплена прожиточным минимумом. Видят ли приставы вклады и счета в любом банке, разобрано отдельно.
| Способ | Работает ли | Почему |
|---|---|---|
| Перевести на накопительный счёт или вклад | Нет | Взыскание идёт и на вклады (ч. 3 ст. 69) |
| Открыть счёт в другом банке | Нет | Налоговая сообщает ФССП обо всех ваших счетах, банки отвечают на запросы |
| Отдельный счёт для пособий и алиментов | Да | Выплата приходит с кодом дохода, и банк обязан её учесть |
| Заявление о прожиточном минимуме | Частично | Сохраняет доход месяца, а не накопления |
| Деньги на счёте родственника | Риск | Перевод перед взысканием проверяют, деньги могут вернуть |
Если долг не получается гасить в принципе и аресты идут по нескольким производствам, накопительный счёт ничего не решит. Тогда оцените другие варианты работы с долгами у приставов, от рассрочки до банкротства. Их разбор есть в статье как списать долги у судебных приставов. Проверить, подходит ли вам банкротство, можно в квизе на сайте.
Что будет с процентами, вкладом и самим накопительным счётом при аресте
Счёт при аресте не закрывают, а начисленные проценты, когда они зачислены на счёт, становятся частью остатка и тоже могут быть арестованы и списаны. Закон об исполнительном производстве отдельного правила для процентов не устанавливает.
По срочному вкладу ситуация сложнее: списание до окончания срока может привести к потере повышенных процентов по условиям договора с банком. Что именно произойдёт, смотрите в условиях вклада и спрашивайте в банке письменно. Если вклад вот-вот закончится, а долг небольшой, иногда выгоднее оплатить долг из других денег и попросить пристава снять арест.
Собственные деньги, внесённые на кредитную карту, арестовать тоже могут. Чем они отличаются от кредитного лимита, объясняем в статье могут ли приставы списать деньги с кредитной карты.
Частые вопросы
Может ли судебный пристав снять деньги с накопительного счёта без предупреждения?
Имеют ли право приставы списывать долги с карты и накопительного счёта, если я не давал согласия?
Банк передал долг приставам. Может ли он сам списать деньги со счёта?
Почему с карты списывают и банк, и приставы одновременно?
Спишут ли с накопительного счёта только 50 %?
Спасёт ли перевод денег с карты на накопительный счёт или вклад?
Можно ли сохранить прожиточный минимум на накопительном счёте?
Арест сняли, а деньги на накопительном счёте всё ещё недоступны. Что делать?
Могут ли приставы снять деньги с накопительного счёта ребёнка?
Все статьи темы → Приставы и карты
Читайте также
- Банкротство: что это такое, как проходит и кому подходит
- Как оплатить долг по судебному приказу: кому платить до и после приставов
- Займ Завод: как отписаться от платных услуг и вернуть деньги
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.