Курс в кредит или рассрочку: как вернуть деньги за обучение и закрыть кредит
Кратко
От курса в кредит можно отказаться в любой момент: школа возвращает деньги за вычетом фактических расходов, но кредит сам не закрывается. Платите банку по графику, пока возврат не поступил на кредитный счёт.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 14 октября 2026 г.чтение ≈ 23 минБанки
Курс, купленный в кредит или «рассрочку» через банк, держится на двух разных договорах: со школой и с банком. От обучения можно отказаться в любой момент, и школа обязана вернуть деньги за вычетом своих фактических расходов (ст. 32 закона о защите прав потребителей, ст. 782 ГК РФ). Но кредит от этого сам не закрывается: пока деньги не поступили на кредитный счёт, банк ждёт платежей по графику.
Что сделать сейчас: найдите договор со школой (часто это оферта на сайте) и индивидуальные условия кредита, отправьте школе письменное заявление об отказе и продолжайте платить банку, чтобы не было просрочки. Если кредит подписан только что и деньги ещё не перечислены, от него можно отказаться совсем — об этом ниже.
Курс в кредит и отказ от обучения: что вернёт школа и что останется банку
Школа возвращает цену курса за вычетом фактически понесённых расходов, а перед банком за вами остаются уже уплаченные проценты и та часть долга, которую не покрыл возврат.
Отказ от услуги — ваше право, а не просьба. Причину называть не нужно: закон разрешает отказаться «в любое время» с условием оплатить исполнителю фактически понесённые расходы. Договор прекращается с момента, когда школа получила ваше уведомление (п. 1 ст. 450.1 ГК РФ).
Условия оферты вроде «после доступа к урокам деньги не возвращаются» или «штраф за расторжение 30 %» не работают против потребителя: закон прямо называет недопустимыми условия, которые устанавливают штрафные санкции или иные обязанности, мешающие отказаться от услуги (подп. 3 п. 2 ст. 16 закона о защите прав потребителей).
С кредитом сложнее. В законе о потребительском кредите мы не нашли нормы, по которой отказ от курса сам прекращает кредитный договор. Обычно вопрос решается так: школа возвращает деньги на кредитный счёт или вам, вы гасите кредит досрочно, а проценты за время пользования деньгами остаются вашими расходами. Исключения — период охлаждения, возврат через банк и случаи, когда школа нарушила договор.
- Существенные недостатки, отступления от договора или срыв сроков
- Ответ на требование — 10 дней (ст. 31)
- За просрочку — неустойка 3 % цены услуги за каждый день
- Можно требовать полного возмещения убытков — в том числе процентов, уплаченных банку
- Отказ в любой момент без объяснения причин
- Школа удерживает фактически понесённые расходы
- Срок возврата — по договору, иначе 7 дней (ст. 314 ГК)
- За задержку — проценты по ключевой ставке (ст. 395 ГК); возмещение процентов банку закон здесь прямо не предусматривает
Условие оферты «деньги не возвращаются» или штраф за отказ — недопустимое условие (подп. 3 п. 2 ст. 16 закона о защите прав потребителей).
Рассрочка через банк-партнёр — это кредит: как понять, что у вас за договор
Если «рассрочку» на сайте школы оформлял банк и вы подписывали индивидуальные условия договора потребительского кредита, то у вас кредит, как бы его ни называли в рекламе.
От вида договора зависит, куда писать и кто возвращает деньги.
| Как платили | Кому вы должны | Куда идёт возврат |
|---|---|---|
| Рассрочка или кредит банка-партнёра, деньги банк перевёл школе | Банку по графику | Школа перечисляет на кредитный счёт или вам — проверьте договор со школой и укажите реквизиты в заявлении |
| Рассрочка самой школы, платите ей частями | Школе | Школа возвращает вам уплаченное сверх своих расходов; будущие платежи за курс, от которого вы отказались, не вносятся |
| Кредитная карта или потребкредит «на любые цели» | Банку | Школа возвращает вам или на карту; связь кредита с курсом из договора не видна |
Что найти в документах банка:
- Индивидуальные условия — таблица в начале договора. Если там указана цель кредита (например, «оплата образовательных услуг»), кредит целевой (п. 11 ч. 9 ст. 5 закона 353-ФЗ).
- Заявление о предоставлении кредита и заявление о дополнительных услугах — указан ли курс там как дополнительная услуга с ценой. Это важно для возврата через банк.
- График платежей — сколько из каждого платежа уходит в проценты.
- Распоряжение о переводе — сколько банк перечислил школе и когда.
Если курс рекламировали как рассрочку «без переплаты», сравните сумму кредита с ценой курса в договоре со школой и с суммой перевода. Возврат требуйте от той суммы, которую вы фактически оплатили за курс по документам.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Кредит на курс только подписан: часы на отказ и 30 дней на досрочный возврат
Если кредит от 50 000 ₽ подписан, а деньги ещё не выданы, от кредита можно отказаться полностью — на это закон оставляет 4 или 48 часов.
Банк и МФО передают деньги по потребительскому кредиту (ч. 9.3 ст. 7 закона 353-ФЗ):
- не раньше чем через 4 часа после подписания — если сумма от 50 000 до 200 000 ₽;
- не раньше чем через 48 часов — если больше 200 000 ₽.
В это время заёмщик вправе отказаться от получения кредита, уведомив банк (ч. 1 ст. 11 закона 353-ФЗ). Банк обязан сразу письменно сообщить о сроках перевода и о праве отказаться.
Важное исключение: эти часы не действуют, когда банк переводит деньги напрямую организации, которая продаёт услугу, в оплату покупки. Но если курс покупали через интернет, исключение не применяется и период охлаждения есть (п. 5 ч. 9.5 ст. 7 закона 353-ФЗ). Проще говоря: офлайн-курс в учебном центре с кредитом «на месте» — обычно без паузы, онлайн-курс — с паузой.
Если деньги уже ушли школе, есть второй короткий срок. Целевой кредит можно вернуть досрочно целиком или частично в течение 30 календарных дней с даты получения, без предварительного уведомления банка, с процентами только за фактические дни (ч. 3 ст. 11 закона 353-ФЗ). Для обычного, нецелевого кредита такой срок — 14 дней (ч. 2 той же статьи). Это пригодится, если школа быстро вернула деньги вам на карту: внесите их в банк сразу.
Позже досрочное погашение тоже возможно, но банк нужно уведомить не менее чем за 30 календарных дней, если договор не даёт более короткий срок (ч. 4 ст. 11). Проценты платятся по день фактического возврата (ч. 6).
Как отказаться от курса, оплаченного кредитом: заявление школе
Отказ оформляется письменным заявлением школе: с датой, данными договора, требованием вернуть деньги и реквизитами, куда их перечислить.
Отправьте его так, чтобы осталось подтверждение получения и текста: через личный кабинет или электронную почту, указанные в оферте (сохраните скриншот и письмо), или заказным письмом с описью вложения на юридический адрес. Адрес и ИНН школы обычно есть в оферте и в подвале сайта.
Не откладывайте отказ до конца обучения. Если срок курса уже истёк, есть риск, что суд откажет в возврате полностью — такое дело разобрано ниже, в разделе о расчёте.
В тот же день сохраните доказательства того, сколько курса вы реально получили: скриншоты прогресса, список открытых и пройденных модулей, расписание занятий, переписку с кураторами. От этого зависит, сколько школа сможет удержать.
Образец заявления:
В ООО «[название школы]», ИНН [__], адрес: [__]
от [ФИО], адрес: [__], телефон: [__], e-mail: [__]
Заявление об отказе от договора и возврате денег
[Дата] я заключил(а) договор на обучение по курсу «[название]» (оферта от [дата], заказ № [__]). Стоимость — [__] ₽, оплачена за счёт потребительского кредита [банк] по договору № [__] от [дата].
На основании ст. 32 Закона РФ «О защите прав потребителей» и ст. 782 ГК РФ отказываюсь от исполнения договора. Прошу вернуть уплаченные деньги за вычетом фактически понесённых расходов, подтверждённых документами, и направить мне их расчёт.
Деньги прошу перечислить на счёт по кредитному договору: [реквизиты из банка] / на мой счёт: [реквизиты].
Если деньги не будут возвращены в срок, я обращусь в суд с требованием о взыскании суммы, процентов, компенсации морального вреда и штрафа по п. 6 ст. 13 Закона «О защите прав потребителей».
[Дата, подпись]
Если отказываетесь не потому, что передумали, а потому что курс не соответствует договору или школа сорвала сроки, так и напишите и перечислите нарушения: тогда действуют ст. 28 и 29 закона, и сроки и ответственность школы другие. Похожая претензия при навязанных услугах к кредиту есть в нашем конструкторе претензии о возврате за допуслугу.
Сколько школа вправе удержать за курс: расчёт на примере кредита
Школа удерживает только фактически понесённые расходы по вашему договору; доказывать их размер — её задача, а не ваша.
Сам по себе открытый доступ ко всем урокам не означает, что услуга оказана целиком. Если курс включает вебинары, проверку заданий, кураторов и занятия по расписанию, школа должна показать, что из этого вы реально получили до отказа. Попросите в заявлении расчёт удержания с документами.
Условный пример — как это выглядит с кредитом:
- курс стоит 120 000 ₽, вся сумма — кредит под 20 % годовых на 12 месяцев, платёж 11 116 ₽ (расчёт упрощённый: проценты за месяц — 1/12 годовой ставки; банк считает по дням, поэтому суммы у вас могут отличаться на десятки рублей);
- через три месяца вы отказываетесь; банку уже заплачено 33 348 ₽, из них 5 542 ₽ — проценты, остаток основного долга — 92 193 ₽;
- школа подтвердила расходы на 30 000 ₽ и вернула 90 000 ₽ на кредитный счёт;
- после зачисления остаётся около 2 193 ₽ основного долга плюс проценты за дни с последнего платежа до зачисления.
Итого курс в этом примере обошёлся примерно в 35 500 ₽: 30 000 ₽ за оказанную часть и около 5 500 ₽ процентов. Если бы школа тянула с возвратом ещё полгода, проценты продолжали бы начисляться на весь остаток. Поэтому скорость возврата для заёмщика важнее, чем для того, кто платил своими деньгами.
Проценты по кредиту можно требовать со школы как убытки, если отказ вызван её нарушением: существенными недостатками курса, отступлением от договора или срывом сроков. В этих случаях закон даёт право на полное возмещение убытков (п. 1 ст. 28, п. 1 ст. 29 закона о защите прав потребителей). При отказе «передумал» такой нормы нет, и суды в таких делах проценты со школы не взыскивают — рассчитывайте, что они останутся на вас.
Как решают суды
- Первый кассационный суд общей юрисдикции, определение от 04.08.2025 № 88-20675/2025. Покупатель онлайн-курса в кредит отказался из-за финансовых трудностей. Деньги за курс взысканы частично, а в процентах по кредиту как убытках отказано: школа ничего не нарушила, условий для убытков по ст. 15 ГК нет.
- Шестой кассационный суд общей юрисдикции, определения от 28.05.2024 № 88-13189/2024 и от 17.06.2025 № 88-9876/2025. При отказе от услуги по ст. 32 закона о защите прав потребителей проценты по кредиту в убытки не взысканы. Суд указал: такие проценты возмещают при покупке товара (ст. 24 закона) или при вине исполнителя.
- Седьмой кассационный суд общей юрисдикции, определение от 19.06.2025 № 88-8421/2025. Курс за 199 900 ₽ в кредит не соответствовал обещанному: деньги и неустойка взысканы частично, требование о процентах по кредиту как убытках отправлено на новое рассмотрение.
- Третий кассационный суд общей юрисдикции, определение от 26.01.2026 № 88-965/2026. Об отказе от курса заявили уже после окончания срока обучения (12 месяцев) — в иске отказано полностью.
Вывод: если вы просто передумали, рассчитывайте на цену курса за вычетом фактических расходов школы. Проценты банку можно попытаться взыскать как убытки, только если школа нарушила договор: сорвала занятия, не дала обещанного или курс оказался некачественным. И отказываться нужно, пока не истёк срок курса.
Сроки возврата денег за курс: 7 или 10 дней
Если вы просто передумали, срок возврата берётся из договора, а если там его нет — 7 дней со дня требования; 10 дней действуют, когда вы отказались из-за нарушений школы.
- Отказ без нарушений школы. Отдельного срока закон о защите прав потребителей для этого случая не устанавливает. Тогда обязательство исполняется в течение семи дней со дня требования, если иной срок не вытекает из договора (п. 2 ст. 314 ГК РФ). За задержку — проценты по ключевой ставке Банка России (п. 1 ст. 395 ГК РФ).
- Отказ из-за недостатков или срыва сроков. Требование о возврате денег и убытков исполняется в 10 дней (п. 1 ст. 31 закона). За каждый день просрочки — неустойка 3 % цены услуги (п. 3 ст. 31, п. 5 ст. 28).
Многие статьи в интернете называют 10 дней и неустойку 3 % для любого отказа. По тексту закона это не так: ст. 31 отсылает только к отказу из-за нарушений исполнителя.
- Заявление об отказе от курса школе — письменно, с датой и реквизитами для возврата. Договор прекращается, когда школа его получила
- Ждёте ответа: 7 дней по ст. 314 ГК, если срок не указан в договоре; 10 дней — если отказались из-за плохого или сорванного курса
- Банк и кредит: возврат зачисляют на кредитный счёт или вам — тогда гасите кредит досрочно. Платежи по графику не останавливайте
- Курс указан в заявлении на кредит как допуслуга и отказ подан в первые 30 дней — если школа не вернула деньги, через 30–180 дней после отказа требуйте их с банка
- Денег нет — иск к школе по месту жительства, без госпошлины при цене иска до 1 млн ₽: возврат, проценты или неустойка, штраф 50 %
Жалоба в Роспотребнадзор деньги не возвращает: защиту прав потребителей осуществляет суд (п. 1 ст. 17 закона о защите прав потребителей).
Платить ли кредит за обучение, пока школа не вернула деньги
Да, платить. Спор со школой не останавливает график, и просрочка будет вашей, а не школы.
Что будет, если перестать платить:
- банк начислит неустойку — не больше 20 % годовых от просроченной суммы, если в это время продолжают начисляться проценты по кредиту (ч. 21 ст. 5 закона 353-ФЗ);
- при просрочке больше 60 дней в течение последних 180 дней банк вправе потребовать вернуть весь остаток кредита досрочно (ч. 2 ст. 14 закона 353-ФЗ). Что делать с таким требованием, мы разобрали в статье банк требует досрочно вернуть кредит;
- дальше — суд или исполнительная надпись нотариуса. Хронология — в статье о последствиях просрочки по кредиту.
Банку стоит сообщить о споре: отправьте копию заявления школе и спросите, на какие реквизиты принимается возврат от школы и как будет пересчитан график после зачисления. Когда деньги придут, проверьте, что банк направил их в досрочное погашение и выдал уточнённый график, если долг погашен частично (ч. 8 ст. 11 закона 353-ФЗ).
Вернуть деньги за курс через банк: когда курс — дополнительная услуга к кредиту
Банк сам возвращает деньги за услугу, если она была указана в заявлении на кредит как дополнительная, вы отказались в течение 30 дней, а исполнитель не вернул деньги в срок.
Порядок из закона о потребительском кредите:
- Отказ от допуслуги подаётся исполнителю в течение 30 календарных дней (п. 2 ч. 2.7 ст. 7 закона 353-ФЗ).
- Исполнитель обязан вернуть деньги за вычетом стоимости уже оказанной части за 7 рабочих дней (ч. 2.9 ст. 7).
- Если не вернул, требование можно направить банку не раньше чем через 30 и не позже чем через 180 календарных дней со дня отказа (ч. 2.10 ст. 7).
- Банк за 7 рабочих дней возвращает деньги или письменно отказывает с причиной (ч. 2.11 ст. 7). Отказать он может, например, если услуга оказана полностью или вы пропустили сроки (ч. 2.12 ст. 7).
Этот путь работает не всегда. Он рассчитан на услуги, которые предлагают «при предоставлении кредита за отдельную плату» и указывают в заявлении на кредит. Если курс — сама цель кредита, а не допуслуга, закон этот механизм прямо не распространяет. Откройте заявление на кредит: если курс с ценой стоит в разделе дополнительных услуг, путь через банк ваш.
Если банк нарушил эти правила или не ответил, обращение можно направить в интернет-приёмную Банка России (cbr.ru/reception).
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramМожно ли расторгнуть кредитный договор на обучение
Расторгнуть кредит только потому, что вы отказались от курса, по закону о потребительском кредите нельзя — это возможно лишь по соглашению с банком или через суд.
Кредитный договор закрывается обычным способом: досрочным погашением. Отдельно закон позволяет банку потребовать досрочного возврата, если вы нарушили условие о целевом использовании (ч. 13 ст. 7 закона 353-ФЗ) — это не ваш случай, деньги ушли туда, куда должны.
Через суд требование о расторжении кредита заявляют, когда кредит и курс были связаны настолько, что без курса кредит теряет смысл: например, кредит оформляли менеджеры школы, деньги банк перевёл школе напрямую, а школа исчезла. Общее основание — существенное изменение обстоятельств (ст. 451 ГК РФ): нужно доказать, что при заключении договора стороны исходили из того, что такого изменения не произойдёт, и ещё ряд условий. Это спорный путь, исход зависит от документов и суда.
Если в заявке на кредит за вас написали неверный доход или место работы, сохраните копию заявки и переписку: это довод и в споре с банком, и в жалобе.
Школа не вернула деньги за курс: суд и Роспотребнадзор
Взыскать деньги со школы может только суд; жалоба в Роспотребнадзор фиксирует нарушение, но денег сама не возвращает.
Закон прямо говорит: защита прав потребителей осуществляется судом (п. 1 ст. 17 закона о защите прав потребителей). Что важно для иска к школе:
- Суд по вашему месту жительства. Потребитель выбирает: по адресу школы, по своему месту жительства или пребывания, по месту заключения или исполнения договора (п. 2 ст. 17). Условие оферты «все споры — только в суде Москвы» недопустимо (подп. 2 п. 2 ст. 16).
- Без госпошлины, если цена иска не больше 1 000 000 ₽ (п. 3 ст. 17 закона, подп. 4 п. 2, п. 3 ст. 333.36 НК РФ).
- Что просить: возврат денег, проценты по ст. 395 ГК или неустойку (если отказ из-за нарушений), компенсацию морального вреда (ст. 15 закона) и штраф 50 % от присуждённой суммы за то, что школа не выполнила требование добровольно (п. 6 ст. 13).
- Банк — третьим лицом или вторым ответчиком, если просите расторгнуть кредит или вернуть деньги на кредитный счёт.
Роспотребнадзор полезен, когда школа массово отказывает и пишет в оферте незаконные условия. Обращение подают на сайте ведомства через вход по Госуслугам. Готовый текст можно собрать в конструкторе жалобы в Роспотребнадзор.
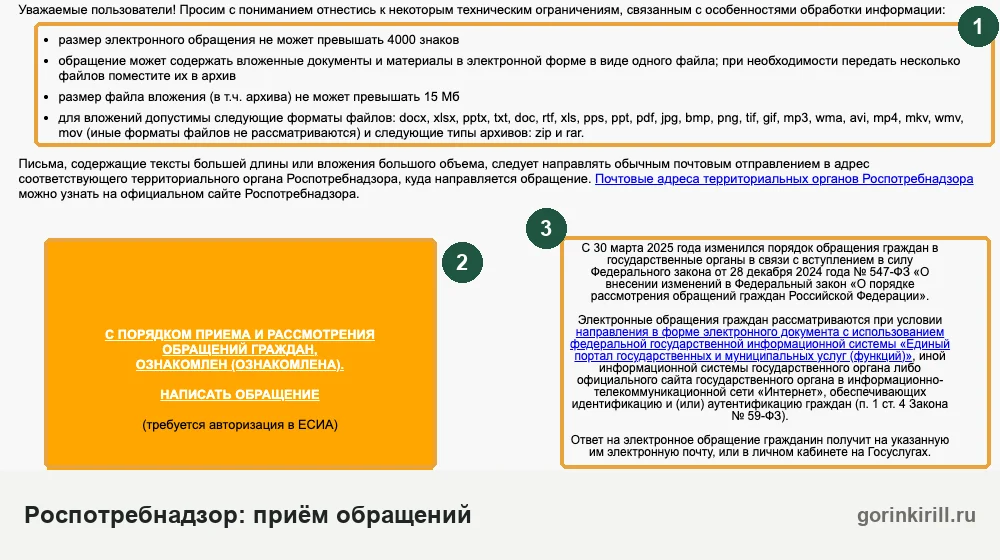
Позиция юриста по долгам: кредит за курс платить нечем
Если школа тянет с возвратом, а платить банку нечем, спор со школой и долг перед банком решайте параллельно, и не доводите кредит до просрочки молча.
Типичная ошибка в таких историях: человек считает, что раз курс отменён, то и кредит «на паузе», и перестаёт платить. Через пару месяцев он получает требование вернуть весь кредит, а школа к этому времени ещё не ответила. Сначала — банк, потом — школа.
Что можно сделать до просрочки:
- кредитные каникулы — если упал доход и кредит подходит под лимит; образец — в конструкторе заявления на каникулы;
- реструктуризация кредита — договориться с банком о меньшем платеже на время спора;
- если кредитов несколько и платить нечем по всем — разберите варианты по порядку в статье нечем платить кредиты. Банкротство — не первый и не единственный выход: при одном кредите за курс оно чаще всего несоразмерно.
Если банк уже подал в суд, читайте, что делать, когда банк подал в суд по кредиту. Деньги, которые школа вернёт по решению суда, всё равно уменьшат этот долг.
Для вас — бесплатно. Взыскать деньги со школы поможем без оплаты с вашей стороны: расходы на юриста по закону несёт проигравшая сторона. Суд присуждает их стороне, в пользу которой вынесено решение, по её письменному ходатайству и в разумных пределах, а при частичном удовлетворении иска — пропорционально (ст. 98, ст. 100 ГПК РФ). Если суд удовлетворит требования, а школа не выполнила их добровольно, в вашу пользу дополнительно взыскивается штраф — 50 % от присуждённой суммы (п. 6 ст. 13 закона о защите прав потребителей). Госпошлину по такому иску потребитель не платит при цене иска до 1 млн ₽ (п. 3 ст. 17, подп. 4 п. 2, п. 3 ст. 333.36 НК РФ). Если суд откажет или снизит расходы, нашу работу вы всё равно не оплачиваете. Берёмся, когда по документам видно, что право на возврат есть; исход дела зависит от документов и суда.
Что собрать до первого письма школе
Пять документов закрывают почти все вопросы и школы, и банка, и суда.
- Договор или оферта школы в редакции на день оплаты (сохраните страницу в PDF — оферты меняют).
- Индивидуальные условия кредита, заявление на кредит и график платежей.
- Подтверждение оплаты: чек школы, выписка банка о переводе.
- Скриншоты прогресса, программы и расписания на день отказа, переписка с кураторами.
- Копия заявления об отказе и подтверждение, что школа его получила.
Если курс оплачен частями сервисом вроде «Сплита» или «Долями», порядок другой — см. статью Сплит и Долями списывают после возврата. Налоговый вычет за обучение — отдельная тема, здесь её не разбираем.
Источники
Сверено с текстом законов на consultant.ru 14.10.2026. Закон РФ «О защите прав потребителей» № 2300-1, ст. 13, 15, 16, 17, 28, 29, 31, 32; ГК РФ, ст. 314, 395, 450.1, 451, 782; закон 353-ФЗ «О потребительском кредите (займе)», ст. 5, 7, 11, 14; ГПК РФ, ст. 98, 100; НК РФ, ст. 333.36. Порядок приёма обращений — petition.rospotrebnadzor.ru.
Судебная практика (КонсультантПлюс, сверено 14.10.2026): определение Первого КСОЮ от 04.08.2025 № 88-20675/2025; определения Шестого КСОЮ от 28.05.2024 № 88-13189/2024 и от 17.06.2025 № 88-9876/2025; определение Седьмого КСОЮ от 19.06.2025 № 88-8421/2025; определение Третьего КСОЮ от 26.01.2026 № 88-965/2026.
Частые вопросы
Можно ли вернуть деньги за курс, если открыт доступ ко всем урокам?
Можно ли не платить кредит, пока школа не вернула деньги?
Школа вернула деньги банку. Кто платит оставшиеся проценты?
Курс уже закончился по сроку. Можно ли отказаться и вернуть деньги?
Нужно ли писать в банк, если я отказался от курса?
Школа закрылась или не отвечает. Что будет с кредитом?
Можно ли отказаться от кредита на курс сразу после подписания?
Куда подавать в суд на онлайн-школу, если она в другом городе?
Сколько стоит подать в суд на школу?
Менеджеры школы оформили кредит с неверным доходом в заявке. Что делать?
Если школа вернула деньги мне на карту, можно сразу закрыть кредит?
Читайте также
- Как вернуть страховку по кредиту: после досрочного погашения и отказа банка
- Как отказаться от страховки по кредиту: сроки 30 и 14 дней, заявление, ставка
- Видят ли приставы карту МТС Банка и спишут ли деньги с неё
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.