Долги погибшего участника СВО: какие кредиты прекращаются, а что платят наследники
Кратко
Кредиты и займы погибшего участника СВО, взятые до мобилизации, участия в СВО или контракта, прекращаются по ст. 2 закона № 377-ФЗ после заявления в банк. Коммунальные долги, налоги на имущество и расписки платят наследники, но не больше стоимости наследства.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 12 октября 2026 г.чтение ≈ 27 минУчастникам СВО
Семье не нужно платить кредиты погибшего участника СВО, если он погиб на службе или позже умер от ранения или болезни, полученных там, а кредит взят до мобилизации, до начала участия в СВО или до контракта добровольца. Такие кредиты и займы прекращаются по статье 2 закона № 377-ФЗ, но только после заявления в каждый банк.
Остальные долги — за квартиру, налог на машину, дом и землю, по распискам — переходят к тем, кто примет наследство, и не больше его стоимости. Если наследство не принимать, платить их из своих денег не нужно.
Заявление на списание кредита погибшего можно составить в конструкторе заявления в банк, а узнать у кредитора сумму и есть ли страховка — через запрос наследника кредитору. Оба документа скачиваются в формате .docx.
Какие долги погибшего прекращаются, а какие переходят к наследникам
Долги погибшего делятся на две группы: кредиты и займы, которые прекращаются по статье 2 закона № 377-ФЗ, и все остальные долги, которые переходят к наследникам в пределах стоимости наследства. От группы зависит, кому писать и надо ли вообще платить.
Закон о СВО касается только кредитов и займов от банков, МФО и других профессиональных кредиторов, а также от тех, кому они продали долг (п. 3 ч. 1 ст. 3 закона № 353-ФЗ). На коммунальные платежи, налоги и долги частным лицам он не распространяется.
| Долг погибшего | Что с ним происходит | Что делать семье |
|---|---|---|
| Кредит, кредитная карта, ипотека, автокредит в банке, взятые до мобилизации, участия в СВО или контракта добровольца | Прекращается по ч. 1 ст. 2 закона № 377-ФЗ. Вместе с кредитом прекращается и залог квартиры или машины (подп. 1 п. 1 ст. 352 ГК РФ) | Заявление в банк с документами о гибели; потребовать снять обременение (п. 2 ст. 352 ГК) |
| Заём в МФО, долг, проданный коллектору | Прекращается так же, если выполнены условия закона | Заявление тому, кто сейчас владеет долгом |
| Военная ипотека по НИС | Гасит уполномоченный федеральный орган, а не семья (ч. 1.1 ст. 2) | Сообщить банку; порядок для семьи — на сайте Росвоенипотеки |
| Кредит, взятый после мобилизации, после начала участия в СВО или после контракта добровольца | Под буквальный текст закона не подпадает | Проверить дату договора, запросить у банка позицию письменно |
| Долг за квартиру и коммунальные услуги до дня смерти | Переходит к наследникам в пределах наследства | Запросить расчёт у управляющей компании |
| Транспортный, земельный налог, налог на имущество | Погашают наследники в пределах наследства, остальные налоги прекращаются | Уточнить сумму в налоговой |
| Штрафы ГИБДД и другие административные | Исполнение прекращается со смертью | Сообщить приставу или органу, выписавшему штраф |
| Долг по расписке, рассрочка у магазина | Переходит к наследникам в пределах наследства | Проверить срок исковой давности и сумму |
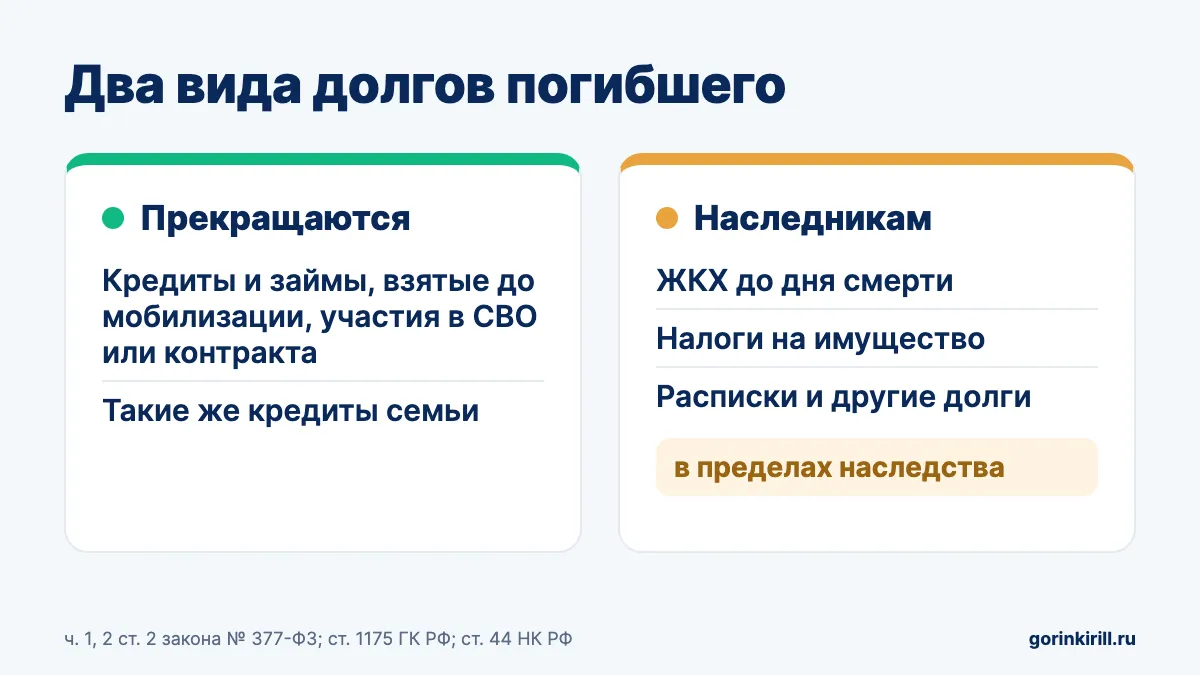
Если наследства нет или никто его не принял, остальные долги родственники из своих денег не платят. Исключение — тот, кто сам подписал договор: созаёмщик или поручитель. Подробнее — в разделе о наследстве ниже.
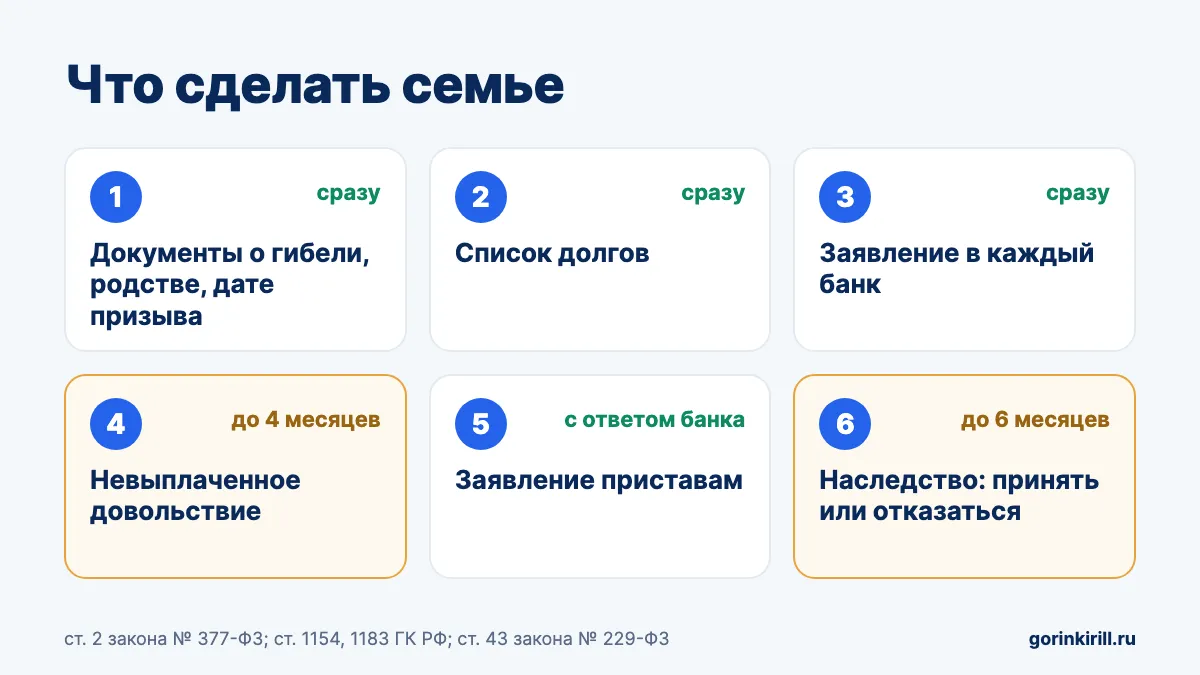
Первые недели после извещения: порядок действий семьи
В первые недели семье нужно собрать документы, найти долги и отправить заявление каждому кредитору. С наследством можно решать спокойно, в течение шести месяцев. Если сил сейчас мало, сделайте главное: заявления в банки и заявление о невыплаченном довольствии — у него срок четыре месяца.
- Документы. Свидетельство о смерти — в ЗАГСе. Извещение или справка о гибели — в военкомате или воинской части. Документы о родстве: свидетельство о браке, о рождении.
- Дата мобилизации или контракта. Банк сверяет её с датой кредитного договора. Нужна справка военкомата о дате призыва по мобилизации, выписка из приказа части о начале участия в СВО (для контрактников) или копия контракта добровольца. Если смерть наступила позже, от ранения или болезни, — заключение ВВК или МСЭ о причинной связи.
- Список долгов. Посмотрите договоры, письма и приложения банков в телефоне погибшего, квитанции за квартиру. Исполнительные производства ищут в банке данных ФССП — как читать результат, мы разобрали в статье о проверке исполнительного производства.
- Кредитная история. Открыв наследственное дело, нотариус сам запрашивает бюро кредитных историй и сообщает о найденных долгах наследникам, которые подали ему заявление о принятии наследства (ст. 61.1 Основ законодательства о нотариате). Учтите: такое заявление — уже принятие наследства, хотя отказаться можно в те же шесть месяцев. Если сумма или кредитор непонятны, отправьте запрос кредитору.
- Заявление в каждый банк и МФО. По каждому договору — отдельное заявление о прекращении (списании) кредита погибшего с копиями свидетельства о смерти, извещения о гибели, документа о родстве и справки о дате мобилизации или контракта. Отправьте заказным письмом с описью или сдайте в отделение с отметкой о приёме на своей копии. Ответ просите письменный.
- Невыплаченное довольствие. Деньги, которые погибшему начислили, но не успели выплатить, получают члены семьи, жившие с ним, и его нетрудоспособные иждивенцы — не как наследство. Требование нужно предъявить плательщику в течение четырёх месяцев со дня открытия наследства. Иначе эти деньги войдут в наследство и на них смогут претендовать кредиторы (ст. 1183 ГК РФ).
- Свои кредиты. Если вы жена, ребёнок или другой член семьи погибшего и у вас есть свои кредиты, заявите о них своему банку отдельно (ч. 4 ст. 2 закона № 377-ФЗ). Через 1–2 месяца после ответа банка проверьте свою кредитную историю: договор должен быть закрыт без просрочки.
- Приставы. Сообщите в отдел, который ведёт производство против погибшего, о его смерти и приложите копию свидетельства. После ответа банка отправьте приставу и этот ответ.
- Наследство. Узнайте у нотариуса по последнему месту жительства погибшего, открыто ли наследственное дело. Решение «принимать или отказаться» принимайте, когда понятны имущество и долги, но не позже шести месяцев.
Заявление в банк может подать член семьи, любой родственник или свойственник (родственник мужа или жены) с документами о родстве, а также наследник с документом о праве на наследство (ч. 3 ст. 2 закона № 377-ФЗ). Ждать нотариуса для этого не нужно.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Кредит погибшего: три условия статьи 2 закона № 377-ФЗ
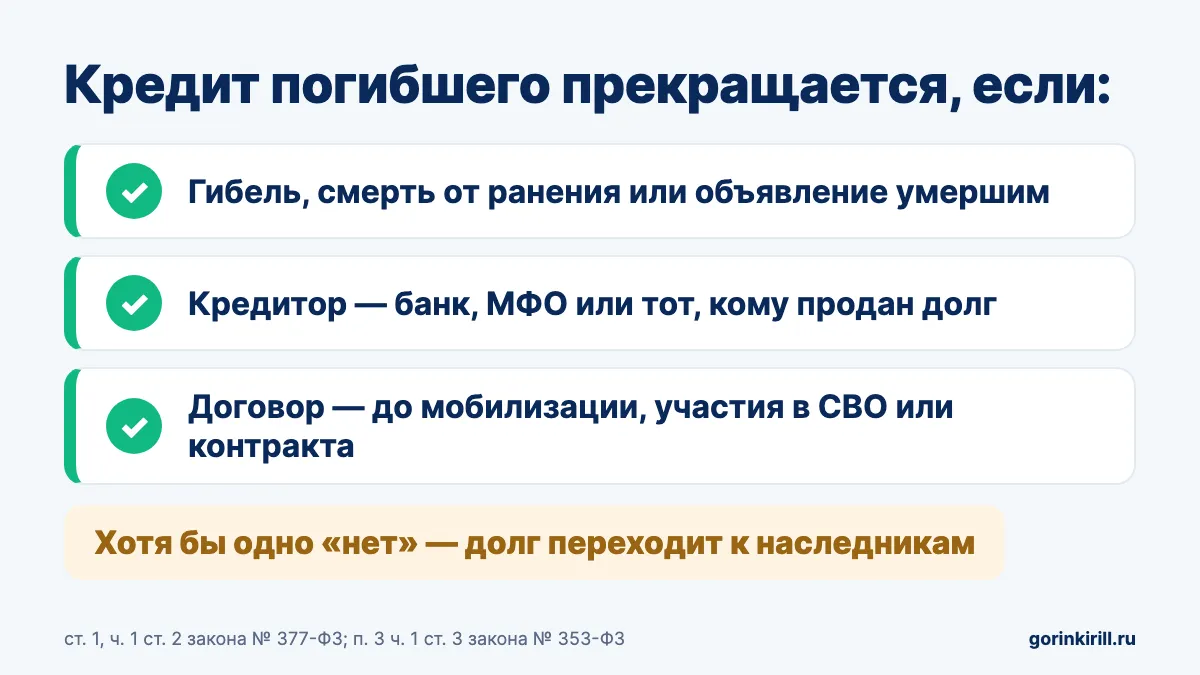
Кредит погибшего списывают — по закону он прекращается — при трёх условиях. Смерть связана со службой в зоне СВО; кредитор — банк, МФО или тот, кому они продали долг; договор подписан до мобилизации, участия в СВО или контракта. Суммового предела нет, кроме бизнес-кредитов предпринимателей.
Первое условие — обстоятельства смерти. По ч. 1 ст. 2 закона № 377-ФЗ (ред. от 04.08.2026) подходят:
- гибель при выполнении задач СВО, при отражении вооружённого вторжения на территорию России или в ходе вооружённой провокации на границе;
- смерть позже, но вследствие ранения, травмы, контузии или заболевания, полученных при выполнении этих задач. Связь смерти с ранением или болезнью устанавливают военно-врачебная комиссия или медико-социальная экспертиза;
- объявление военнослужащего умершим по решению суда.
Второе условие — кто погибший и кто кредитор. Закон распространяется на мобилизованных, на контрактников, участвующих в СВО (в том числе из Росгвардии и других органов, названных в законе), и на добровольцев (п. 1–3 ч. 1 ст. 1).
Кредитор — банк, МФО или другая организация, профессионально выдающая займы, а также тот, кто получил долг по уступке. Если банк продал кредит коллектору, долг прекращается и у коллектора.
Третье условие — дата договора. Кредит или заём должен быть заключён до дня мобилизации, до начала участия в СВО (для контрактников) или до подписания контракта (для добровольцев). Для кадрового военного важна дата начала участия в СВО, а не начало службы: кредит 2021 года у контрактника, который ушёл на СВО в 2022-м, подходит. Ипотечный кредит закон прямо включает.
Год подписания договора сам по себе не важен. В одном деле суды трёх инстанций взыскали долг с вдовы погибшего: апелляция отклонила довод о законе № 377-ФЗ, потому что кредит взят в 2017 году, до 24.02.2022, и кассация с этим согласилась.
Верховный суд с этим не согласился. В определении от 21.10.2025 № 5-КГ25-111-К2 он указал: если обстоятельства возникли после 24.02.2022, прекращаются все обязательства по договору, заключённому до мобилизации или контракта, независимо от даты договора — вместе с неустойкой, штрафами и пенями.
Другие режимы закона — прекращение кредитов при контракте с 1 мая 2026 года, при инвалидности I группы — мы разобрали в общей статье о списании долгов участникам СВО. Здесь — только то, что касается гибели.
Когда банк откажет по закону о СВО
Банк вправе отказать, если не выполнено хотя бы одно из трёх условий. Типичные ситуации:
- Кредит взят уже после мобилизации, после начала участия в СВО или после подписания контракта добровольцем. По буквальному тексту ст. 1 закона он не подпадает под прекращение и переходит к наследникам в пределах наследства.
- Смерть не связана со службой. Например, человек вернулся домой и умер от болезни, которую ВВК не связала со службой. Тогда действуют общие правила — о них статья что делать с долгами умершего.
- Нет документа о связи смерти с ранением. Если человек умер через время после ранения, банку нужно заключение ВВК или МСЭ. Пока его нет, банк вправе считать основание неподтверждённым.
- Кредитор — частное лицо или магазин, который сам дал рассрочку. Это не кредитор по закону № 353-ФЗ, и закон о СВО не применяется. Если «рассрочку» оформлял банк, это обычный кредит.
Поручительство погибшего, бизнес-кредиты и военная ипотека
Если погибший был поручителем по чужому кредиту, его поручительство прекращается (ч. 1.2 ст. 2), и к его наследникам банк по этому договору не придёт. Заёмщику это тоже не вредит: банк не может применить к нему последствия утраты обеспечения — например, потребовать досрочного возврата.
Для бизнес-кредитов индивидуального предпринимателя Правительство вправе установить предельную сумму прекращения (ч. 6 ст. 2).
Ипотеку по накопительно-ипотечной системе при гибели погашает уполномоченный федеральный орган (ч. 1.1 ст. 2), а не банк и не семья. По разъяснению Росвоенипотеки, так делают при гибели после 31.07.2023, после исключения из реестра участников НИС. Если гибель была раньше, обязательство должен прекратить сам банк.
Пропал без вести и ещё не объявлен умершим
Пока человек считается пропавшим без вести, его кредиты не прекращаются: закон связывает прекращение с гибелью или объявлением умершим. Но не дать долгу расти можно.
Если были оформлены кредитные каникулы, они продлеваются, пока человек признан судом безвестно отсутствующим, — до объявления его умершим (ч. 3.1 ст. 1). Извещение части «пропал без вести» каникулы не продлевает: нужно решение суда. Пока его нет, следите за окончанием каникул и сообщите банку, что готовите заявление в суд. Как оформить каникулы — в статье о кредитных каникулах для участников СВО.
Для запроса о судьбе и заявления в суд есть конструкторы: запрос о судьбе военнослужащего и заявление об объявлении умершим. Шесть месяцев на принятие наследства в этом случае считают со дня вступления решения суда в силу (ст. 1154 ГК).
Кредиты вдовы, детей и матери погибшего: что прекращается по закону о СВО
При гибели военнослужащего прекращаются и собственные кредиты членов его семьи, взятые до его мобилизации, начала участия в СВО или контракта. Прекращаются и обязательства совершеннолетних детей и родителей, если они были созаёмщиками по его кредиту (ч. 2 ст. 2 закона № 377-ФЗ).
Кто член семьи, закон о СВО берёт из п. 5 ст. 2 закона № 76-ФЗ:
- жена или муж;
- несовершеннолетние дети;
- дети старше 18 лет, ставшие инвалидами до 18 лет;
- дети до 23 лет, которые учатся очно, а также выпускники школы до 1 сентября года окончания;
- лица, которые были на иждивении военнослужащего.
Мать и отец в этот список не входят, если не жили на его содержании. Поэтому собственный кредит матери по закону о СВО не прекращается. Исключения два: мать была созаёмщиком по кредиту сына или находилась у него на иждивении и может это подтвердить.
Взрослые дети старше 23 лет или не учащиеся очно тоже не члены семьи, если не стали инвалидами до 18 лет и не были на иждивении. Их собственные кредиты остаются, а обязательства созаёмщика по кредиту отца прекращаются.
Поручитель по кредиту погибшего — например, жена или брат — освобождается, если прекратился сам кредит: поручительство прекращается вместе с основным долгом (п. 1 ст. 367 ГК РФ).
Если же кредит под закон о СВО не подпал, смерть заёмщика поручительство не прекращает (п. 4 ст. 367), и банк вправе требовать с поручителя по его договору. Чем отличаются роли поручителя и созаёмщика, мы разобрали в статье о поручителе и созаёмщике.
ЖКХ, налоги, штрафы, расписки: что переходит к наследникам
Долги погибшего, которые не прекращаются по закону о СВО, переходят к наследникам, принявшим наследство. Каждый отвечает только в пределах стоимости того, что получил, а все вместе — солидарно (п. 1 ст. 1175 ГК РФ). Не переходят только права и обязанности, связанные с самим человеком, например право на алименты (ст. 1112 ГК).
Солидарно — значит, кредитор может потребовать всю сумму с любого из принявших наследство, но с каждого не больше стоимости его доли. Стоимость считают по рыночной цене на день открытия наследства, а не на день суда (п. 61 постановления Пленума ВС № 9). Если человека объявили умершим, наследство открывается в день вступления решения суда в силу (п. 1 ст. 1114 ГК).
Если наследства не хватает, недостающая часть долга прекращается и из личного имущества наследников не взыскивается (п. 60 того же постановления). Если никто не принял наследство, родственники по долгам погибшего не отвечают.
Супружеская доля. Если имущество куплено в браке, половина принадлежит пережившему супругу и в наследство не входит (ст. 1150 ГК). Поэтому стоимость наследства — часто половина цены квартиры или машины. Отказ от наследства эту половину у вдовы не забирает.
Есть и обратный риск. По кредиту мужа, который закон о СВО не прекратил, взыскание могут обратить на общее имущество супругов, если суд установит, что всё полученное потрачено на нужды семьи (п. 2 ст. 45 СК РФ). Тогда жена отвечает не только наследством. Подробнее — в статье о долгах умершего, в разделе о долгах мужа или жены.
Что важно по отдельным видам долгов:
- Квартира и коммунальные услуги. Долг до дня смерти переходит в пределах наследства. Платежи после смерти — уже обязанность наследника как собственника (п. 4 ст. 1152 ГК, п. 5 ч. 2 ст. 153 ЖК), их взыскивают из имущества самого наследника (п. 60 Пленума).
- Налоги. Обязанность платить налог прекращается со смертью. Исключение — транспортный, земельный налог и налог на имущество: их долг гасят наследники в пределах наследства (подп. 3 п. 3 ст. 44 НК РФ). Если же возбуждено дело о банкротстве умершего, налоговая обязанность со смертью не прекращается.
- Административные штрафы. Исполнение постановления о штрафе прекращается при смерти человека (п. 3 ст. 31.7 КоАП РФ). Наследники их не платят.
- Долги частным лицам и кредиты, не подпавшие под закон о СВО. Переходят в пределах наследства и на прежних условиях: смерть не даёт кредитору права требовать всю сумму досрочно, платить можно по графику (п. 59 Пленума).
- Алименты. Закон о СВО их не касается. Долг по алиментам и неустойка, начисленная на день смерти, переходят к наследникам, принявшим наследство, в пределах его стоимости (п. 10 Обзора судебной практики ВС № 4 (2019)).
Принять наследство или отказаться: решение за шесть месяцев
Наследство погибшего принимают или от него отказываются в течение шести месяцев со дня смерти, а если человека объявили умершим — со дня вступления решения суда в силу (п. 1 ст. 1154 ГК РФ). Решать стоит, когда понятны имущество и долги, которые закон о СВО не прекратил.
Правила, которые чаще всего ломают планы семьи:
- Только целиком. Принять квартиру, но отказаться от долгов нельзя: принятие части наследства означает принятие всего, без условий и оговорок (п. 2 ст. 1152 ГК).
- Принять можно и без нотариуса. Наследник считается принявшим наследство, если вступил во владение имуществом, платил за его содержание, оплатил долги погибшего из своих денег или получил деньги, причитавшиеся погибшему (п. 2 ст. 1153 ГК).
- Живёте в квартире погибшего и платите за неё — скорее всего, наследство вы уже приняли. Это не ошибка: отказаться всё равно можно в течение тех же шести месяцев, через нотариуса. Если отказ не оформить, вы наследник со всеми долгами в пределах стоимости наследства.
- Отказ — навсегда. Его нельзя изменить или забрать обратно. Отказаться можно в те же шесть месяцев, даже если наследство уже было принято (ст. 1157 ГК).
- За ребёнка — только с разрешения опеки. Отказ от наследства за несовершеннолетнего допускается с предварительного разрешения органа опеки и попечительства (п. 4 ст. 1157).
- Давность не ждёт. Срок исковой давности по долгам погибшего продолжает течь и не прерывается, не приостанавливается и не восстанавливается (п. 3 ст. 1175 ГК). Кредитор может подать иск к наследственному имуществу ещё до принятия наследства, тогда суд приостановит дело.
- Проценты за время ожидания. Проценты за просрочку по ст. 395 ГК начисляются наследнику только по истечении времени, нужного для принятия наследства. Если кредитор знал о смерти и намеренно долго не предъявлял требование, а наследники о кредите не знали, суд может отказать ему в этих процентах (п. 61 Пленума ВС № 9).
Почему не стоит сразу гасить кредиты погибшего из своих денег
Оплата долгов погибшего за свой счёт — один из признаков фактического принятия наследства (п. 2 ст. 1153 ГК). Заплатив «чтобы не росли проценты», родственник рискует стать наследником, принявшим наследство целиком, со всеми долгами.
А если кредит подпадал под закон о СВО, эти деньги банк получил без основания: обязательство уже прекратилось. Их можно потребовать вернуть по ст. 1102 ГК, но это лишняя переписка.
Пока банк не ответил на заявление о прекращении кредита погибшего, не спешите платить по нему из своих денег и не подписывайте соглашений о переводе долга на себя. Это не касается тех, кто сам подписал договор: созаёмщика, поручителя, собственника заложенной квартиры. Им лучше платить по графику или спросить банк о кредитных каникулах: если кредит прекратится, внесённое после гибели можно потребовать вернуть.
Если кредит явно не подпадает под закон о СВО — например, взят уже после мобилизации, — проценты по договору продолжают начисляться, и наследник будет платить их со дня открытия наследства (п. 61 Пленума ВС № 9). По такому кредиту решайте вопрос вместе с решением о наследстве, не откладывая на конец шестого месяца.
Деньги на похороны и карта погибшего
Расходы на достойные похороны возмещаются из наследства раньше, чем долги кредиторам (п. 2 ст. 1174 ГК). Со счёта погибшего на похороны по постановлению нотариуса банк выдаст не больше 100 000 ₽ (п. 3 ст. 1174). Сохраните чеки и договоры с похоронной службой.
Не снимайте деньги картой погибшего, даже если знаете ПИН-код. После смерти это уже наследство: снятие считается его принятием (п. 2 ст. 1153 ГК) и может стать поводом для спора с другими наследниками.
Проверьте выписку по счетам погибшего после даты гибели. Если банк списывал с его карты платежи по кредиту, который прекращается по закону о СВО, потребуйте вернуть их вместе с ответом на заявление.
Страховка и выплаты семье погибшего: можно ли ими гасить его долги
Страховую сумму закон назначает самим членам семьи погибшего (п. 3 ст. 2 закона № 52-ФЗ). А на выплаты членам семьи в случае гибели человека, получившего увечье при исполнении служебных обязанностей, приставы не обращают взыскание (п. 3 ч. 1 ст. 101 закона № 229-ФЗ).
Получатели страховой суммы по закону № 52-ФЗ — жена или муж, состоявшие в браке на день гибели, родители, дети (несовершеннолетние, ставшие инвалидами до 18 лет, до 23 лет на очной учёбе), подопечные и некоторые другие лица.
По нашей оценке, такие суммы получают как названные законом получатели, а не как часть имущества погибшего. Поэтому погасить ими долги погибшего кредиторы не вправе: в наследство входит то, что принадлежало человеку на день смерти (ст. 1112 ГК).
Если у вдовы или матери есть собственные долги у приставов, защита по п. 3 ч. 1 ст. 101 действует и для них: исключений для этого пункта закон не делает, даже для алиментов. Если такие деньги всё же списали, поможет заявление о возврате выплат.
Исполнительные производства и суды против погибшего должника
Если против погибшего шло исполнительное производство, пристав, узнав о смерти, приостанавливает его (п. 1 ч. 1 ст. 40 закона № 229-ФЗ). По кредиту, прекращённому законом о СВО, производство прекращают (п. 14 ч. 2 ст. 43): приложите к заявлению свидетельство о смерти, извещение о гибели и ответ банка.
В том же заявлении попросите отменить все аресты и запреты — при прекращении производства пристав обязан это сделать (ч. 1 ст. 44). Без снятия запрета машину не переоформить на наследника; подробнее — как снять арест с имущества.
По остальным долгам умершего заменяют наследником: если долг взыскан по решению или приказу суда, сначала суд выносит определение о замене, затем пристав — постановление (ст. 52 закона № 229-ФЗ). Наследник и тогда отвечает только в пределах стоимости наследства.
Если банк судился с погибшим и дело не закончено, суд приостанавливает его (ст. 215 ГПК РФ). Наследнику, которого привлекут к делу, стоит сразу заявить о прекращении кредита по закону о СВО и сослаться на определение ВС № 5-КГ25-111-К2.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramБанк не признаёт прекращение кредита погибшего: следующий шаг
Если банк отказал или молчит, попросите письменный отказ с причиной, устраните её документами и только потом жалуйтесь или идите в суд. Сначала выясните, в чём дело: в недостающем документе или в споре о том, подпадает ли кредит под закон.
- Причина отказа. Не хватает заключения ВВК о связи смерти с ранением, документа о родстве, справки о дате мобилизации или контракта — дошлите и попросите пересмотреть.
- Спор о законе. Если банк считает, что старый договор или долг у коллектора под закон не подпадает, приложите ссылку на определение ВС № 5-КГ25-111-К2.
- Жалоба в Банк России. Подаётся через интернет-приёмную. Приложите заявление в банк, его ответ и документы о гибели.
- Суд. Если банк подаст иск к наследникам, в возражении ссылайтесь на ч. 1 или 2 ст. 2 закона № 377-ФЗ и прикладывайте те же документы. Платежи, внесённые после гибели по прекращённому кредиту, можно потребовать вернуть.
Банкротство умершего: когда оно нужно
Если остальных долгов много, а в наследстве есть жильё, которое для наследника единственное, есть ещё один механизм — банкротство умершего гражданина. Дело может возбудить кредитор, налоговая или наследники, принявшие наследство (п. 1, 4 и 7 ст. 223.1 закона № 127-ФЗ).
В конкурсную массу включают наследство. Унаследованное жильё, если оно единственное пригодное для жизни помещение наследника, после срока принятия наследства в неё не входит, если оно не в ипотеке. После расчётов с кредиторами наступает освобождение от остальных требований (п. 10).
Это не обязательный путь: при небольших долгах или отказе от наследства он не нужен. Если в долгах сама семья участника СВО, смотрите статью о банкротстве для участников СВО.
Условный пример: долги мобилизованного мужа после его гибели
Это условный пример, а не случай из нашей практики: он показывает ход рассуждений, суммы и даты придуманы.
Мужа мобилизовали осенью 2022 года, он погиб при выполнении задач. До мобилизации у него были потребительский кредит в банке и заём в МФО, который потом продали коллектору. Остались долг за коммунальные услуги за полгода по его однокомнатной квартире, купленной до брака, и транспортный налог за машину, купленную в браке.
У жены — своя кредитная карта, оформленная в 2020 году. Мать мужа брала кредит на себя и на содержании у сына не была.
- Прекращаются: кредит мужа в банке и заём, проданный коллектору, — условия ст. 2 выполнены, коллектор получил долг по уступке. Кредитная карта жены — она член семьи и взяла карту до мобилизации мужа (ч. 2 ст. 2).
- Остаются у наследников: долг за коммунальные услуги до дня гибели и транспортный налог — в пределах стоимости наследства, если его примут.
- Не прекращается: кредит матери — она не член семьи по закону № 76-ФЗ и не созаёмщик.
Порядок для вдовы: заявления в банк и коллектору по кредитам мужа, заявление в свой банк по карте, требование о невыплаченном довольствии, запрос в управляющую компанию и налоговую, затем визит к нотариусу.
Наследники первой очереди здесь — вдова, мать погибшего и дети, если они есть (п. 1 ст. 1142 ГК); каждый решает за себя. Квартира, купленная до брака, целиком входит в наследство, машина, купленная в браке, — только половиной. Долг за ЖКХ и налог в этом примере заметно меньше доли каждого, поэтому принятие наследства обычно оправдано, но считать надо по своим цифрам.
Нормы о долгах погибшего участника СВО: где проверить
Нормы и судебные акты открыты и сверены 09.10.2026 в действующей редакции:
- Федеральный закон от 07.10.2022 № 377-ФЗ (ред. от 04.08.2026): ст. 1, ст. 2.
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)» (ред. от 04.08.2026): п. 3 ч. 1 ст. 3.
- Федеральный закон от 27.05.1998 № 76-ФЗ «О статусе военнослужащих» (ред. от 04.08.2026): п. 5 ст. 2.
- Федеральный закон от 28.03.1998 № 52-ФЗ о госстраховании военнослужащих: п. 3 ст. 2.
- Гражданский кодекс РФ, часть первая (ред. от 10.06.2026): ст. 352, ст. 367; часть вторая: ст. 1102.
- Гражданский кодекс РФ, часть третья (ред. от 08.08.2024): ст. 1112, ст. 1114, ст. 1142, ст. 1150, ст. 1152, ст. 1153, ст. 1154, ст. 1157, ст. 1174, ст. 1175, ст. 1183.
- Семейный кодекс РФ: ст. 45.
- Основы законодательства РФ о нотариате (ред. от 04.08.2026): ст. 61.1.
- Постановление Пленума ВС РФ от 29.05.2012 № 9 «О судебной практике по делам о наследовании» (ред. от 24.12.2020): п. 58–61.
- Обзор судебной практики ВС РФ № 4 (2019), утв. 25.12.2019: п. 10.
- Определение Судебной коллегии по гражданским делам ВС РФ от 21.10.2025 № 5-КГ25-111-К2: текст на vsrf.ru.
- Федеральный закон от 02.10.2007 № 229-ФЗ «Об исполнительном производстве» (ред. от 04.08.2026): ст. 40, ст. 43, ст. 44, ст. 52, ст. 101.
- Гражданский процессуальный кодекс РФ (ред. от 04.08.2026): ст. 215.
- Налоговый кодекс РФ (ред. от 04.08.2026): ст. 44, ст. 14, ст. 15.
- КоАП РФ (ред. от 04.08.2026): ст. 31.7. Жилищный кодекс РФ (ред. от 04.08.2026): ст. 153.
- Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)» (ред. от 04.08.2026): ст. 223.1.
- ФГКУ «Росвоенипотека»: порядок действий членов семей участников НИС, погибших при выполнении задач СВО.
Частые вопросы
Кто может подать заявление в банк о гибели — брат, сестра, бабушка? Нужно ли сначала вступать в наследство?
Правда ли, что долги погибшего на СВО не переходят наследникам?
Участник уволился и умер дома от последствий ранения. Прекратятся ли его кредиты?
Погибший был добровольцем, а не мобилизованным. Закон на него распространяется?
Прекращаются ли кредиты бывшей или гражданской жены погибшего?
Погибший был созаёмщиком по ипотеке жены. Что будет с ипотекой и залогом?
Кредит погибшего был застрахован. К кому обращаться — к банку или к страховщику?
Мы отказались от наследства. Могут ли кредиторы требовать с нас долги погибшего?
Срок исковой давности по долгу погибшего истёк. Наследникам всё равно платить?
Читайте также
Все статьи рубрики «Участникам СВО» →Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.