Как вернуть страховку Т-Банка: кредитка, кредит наличными и защита от мошенников
Кратко
Страховку по кредитке и кредиту Т-Банка можно отключить в любой день, но всю плату банк возвращает только при отказе в течение 30 дней с даты согласия. Позже отключение лишь останавливает новые списания.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 17 октября 2026 г.чтение ≈ 21 минСтраховки и возвраты
Страховка Т-Банка по кредитной карте и кредиту наличными — это не полис, купленный один раз, а ежемесячная плата за участие в коллективной программе: страхователь в ней сам банк, страховщик — Т-Страхование. Поэтому отключить её можно в любой день в приложении, а вот всю уплаченную сумму банк возвращает, только если вы отказались в течение 30 календарных дней с даты, когда дали согласие на страховку (ключевой информационный документ и Условия программы, редакция с 19.06.2026). Позже отключение лишь останавливает будущие списания.
Что сделать сейчас: посмотрите, когда подключили страховку, и отключите её в приложении. Если 30 дней ещё не прошли — в тот же день отправьте банку заявление о возврате платы. Готовый текст можно собрать в конструкторе претензии в банк о возврате страховки, ниже есть и образец целиком.
Какая страховка Т-Банка у вас и кто вернёт деньги
У Т-Банка четыре разных продукта, которые клиенты называют «страховкой», и правила возврата у них разные: сначала определите свой.
Названия в приложении не совпадают с юридическими. В условиях страхования прямо сказано, что программа для кредиток может называться «Страхование задолженности» или «Защита долга», а для кредитов наличными — «Страховая защита» или «Поддержка в непредвиденных ситуациях» (Условия с 19.06.2026, разделы I и II).
| Что подключено | Сколько стоит | Когда вернут всю плату |
|---|---|---|
| «Страхование задолженности» по кредитке | до 1,28 % от долга за каждый расчётный период | отказ в течение 30 дней с даты согласия |
| «Страховая защита» по кредиту наличными | ежемесячно, сумма видна в графике платежей | отказ в течение 30 дней с даты согласия |
| «Защита карты» | 99 ₽ за расчётный период | заявление в течение 14 дней после очередного списания |
| Страхование от мошенничества | 199 ₽ в месяц | правила возврата — в полисе и правилах страхования |
Заявления об отказе и о возврате по программам для кредиток и кредитов принимает не страховая компания, а кредитор — АО «ТБанк»: адрес для писем указан в разделе VI ключевого информационного документа. Если у вас ипотека или автокредит Т-Банка с отдельным полисом, где страхователь — вы, действует общий порядок отказа от страховки, его мы разобрали в статье о сроках отказа от страховки по кредиту.
Страхование задолженности по кредитке Т-Банка: как отключить и что вернут
Отключить страховку кредитной карты можно в любое время в приложении, в интернет-банке или по телефону 8 800 555-10-10, но защита и плата действуют до ближайшей выписки (Условия, раздел I, п. 2).
Где найти услугу. По справке банка, в приложении выберите счёт кредитной карты, пролистайте до блока «Детали счета» → «Услуги» → «Страхование задолженности». В личном кабинете на tbank.ru путь короче: «Детали счета» → «Страхование задолженности» (справка Т-Банка о задолженности по кредитке). На этом же экране услугу выключают.
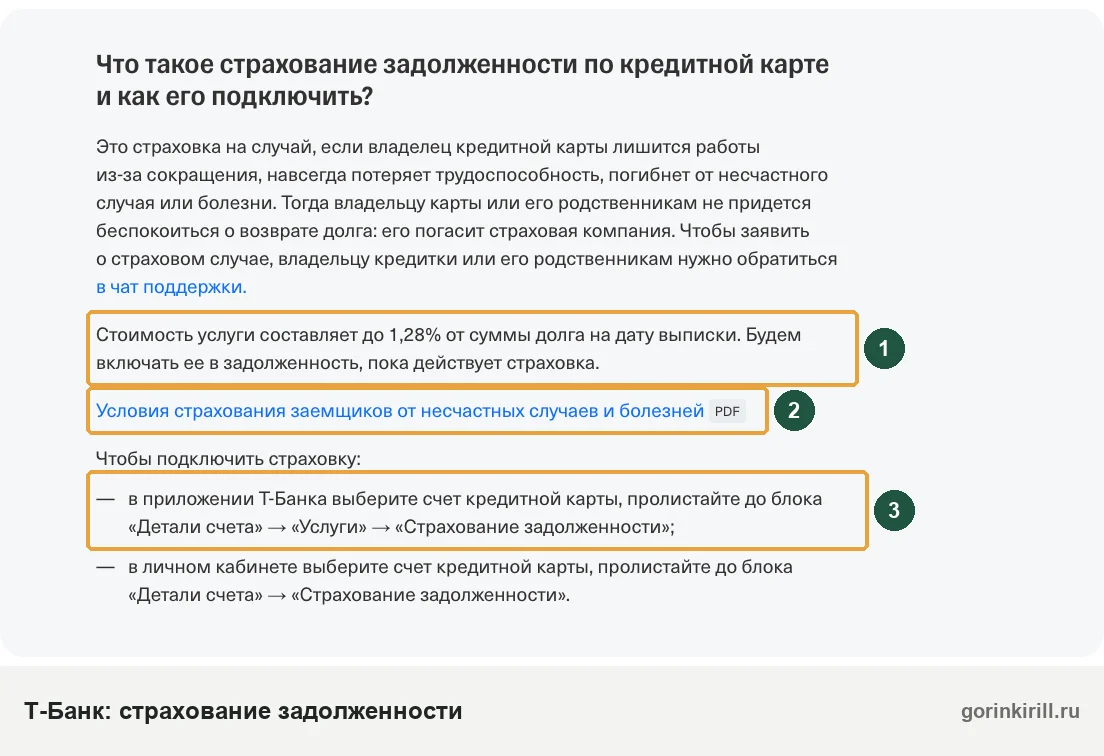
Почему после отключения приходит ещё одно списание. По условиям программа заканчивает действовать в день формирования выписки за расчётный период, в котором вы отказались. Плата за этот период начисляется в дату выписки, поэтому последний платёж обычно появляется уже после того, как вы нажали «Отключить». Это не ошибка, а порядок из условий.
Как проверить, сколько списали. Плата за подключённые услуги отображается в ленте операций как «Плата по кредитке»; чтобы увидеть, что в неё вошло, откройте операцию и нажмите «Документы» (справка Т-Банка). Сохраните эти документы: они понадобятся для заявления.
Сколько стоит страховка кредитки: расчёт
По ключевому информационному документу стоимость считается за каждый расчётный период как 1,28 % от задолженности на начало периода, из них страховая премия — 0,712 %. Остальные 0,568 % страховой премией в документе не названы: это другие платежи в составе стоимости услуги. В прежней редакции условий (с 01.10.2022) за них банк оказывал «расчётно-гарантийные услуги»: вёл расчёты со страховщиком и сам выплачивал возмещение, если страховщик этого не сделает.
Условный пример: на начало расчётного периода долг по карте 60 000 ₽.
- Плата за страховку за период: 60 000 × 1,28 % = 768 ₽.
- Из них страховая премия: 60 000 × 0,712 % = 427,20 ₽.
- Если долг год держится на том же уровне: 768 × 12 = 9 216 ₽.
Если в расчётном периоде задолженности по карте не было, платить за страховку не придётся — так объясняет сам банк в своём блоге о страховке по кредитке. Отключение при постоянном долге экономит деньги каждый месяц, даже когда прошлые платежи уже не вернуть.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
30 дней у Т-Банка: от какой даты считать и какая редакция ваша
По действующим условиям Т-Банка всю плату за страховку возвращают, если заявление подано в течение 30 календарных дней с даты, когда вы выразили согласие на участие в программе, и за это время не было событий с признаками страхового случая; деньги перечисляют в течение 7 рабочих дней.
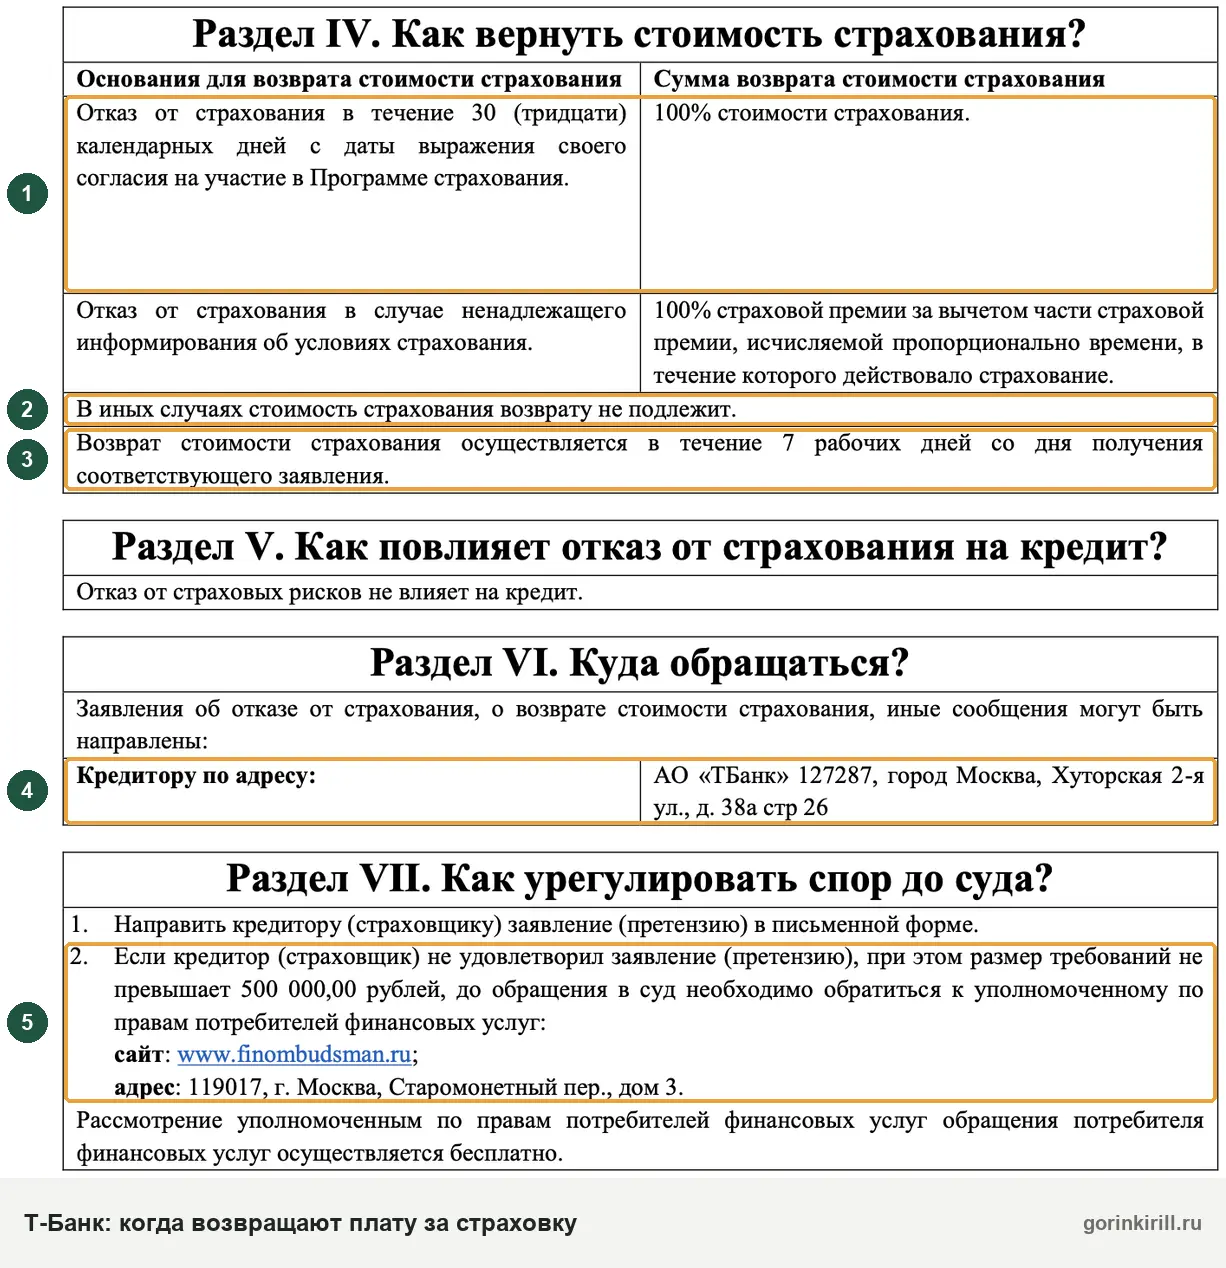
После 30 дней в документе остаётся только одно основание: отказ «в случае ненадлежащего информирования об условиях страхования». Тогда возвращают страховую премию за вычетом части за время, пока страхование действовало. Во всех иных случаях, как написано в разделе IV, «стоимость страхования возврату не подлежит».
- Возврат 100 % стоимости страхования
- Срок — 7 рабочих дней с получения заявления
- Условие — не было событий с признаками страхового случая
- Отказ не меняет условия кредита
- Отключение останавливает будущие списания
- Последний платёж — в ближайшую дату выписки
- Прошлые платежи не возвращают
- Исключение — ненадлежащее информирование: премия за вычетом времени действия
Кредит наличными: при полном досрочном погашении возвращают премию за текущий период, прошлые периоды — нет (Условия, раздел II).
Если страховку подключили давно
Условия Т-Банка менялись, а все редакции хранятся на сайте страховщика. Например, в редакции для кредиток с 01.10.2022 срок был другим: 14 календарных дней с даты выписки, где впервые удержали плату (Условия с 01.10.2022). В программе для кредитов наличными 3.0 с 17.04.2024 — 30 дней с даты такой выписки (Условия с 17.04.2024).
Практический вывод простой. Если с подключения прошло меньше 30 дней, не выясняйте, какая редакция ваша, а подавайте заявление сразу: ни по одной из них срок ещё не истёк. Если прошло больше, найдите дату первой выписки со списанием за страховку и сверьте её с редакцией, действовавшей тогда. Если страховке больше года, полной суммы по условиям не вернуть — остаётся проверить, как её подключали (раздел о законе ниже).
Страховка по кредиту наличными в Т-Банке: отказ и досрочное погашение
Страховку по кредиту наличными Т-Банк тоже берёт ежемесячно: отказаться можно в любой момент, всю плату возвращают при отказе в первые 30 дней с даты согласия, а при полном досрочном погашении — премию за текущий период.
Как узнать, что она есть и сколько стоит. По справке банка: на «Главной» выберите кредит → «Показать график платежей» → ближайший платёж. Там видно, сколько уходит на основной долг, проценты и страховку (справка Т-Банка о страховании кредита наличными).
Как отказаться. Справка предлагает позвонить по номеру 8 800 333-33-33 и сказать роботу: «Отключить страхование по кредиту». Условия программы называют ещё телефон 8 800 555-10-10, интернет-банк и мобильный банк. Для возврата денег одного звонка мало: попросите в чате письменное подтверждение отключения и отправьте заявление о возврате (образец ниже).
Закрываете кредит досрочно. По редакции с 19.06.2026 при полном досрочном погашении банк по вашему заявлению об исключении из числа застрахованных возвращает страховую премию за расчётный период, в котором кредит погашен; за прошлые периоды премия не возвращается. Срок — 7 рабочих дней. В программе 3.0 (редакция с 17.04.2024) формула была другой: плата за вычетом части пропорционально времени, пока вы были застрахованы. Готовое заявление — в конструкторе заявления о возврате страховки при досрочном погашении.
Платежи по графику при этом не останавливайте. По условиям программы неучастие в страховании не основание менять условия кредита, а просрочка по самому кредиту испортит кредитную историю независимо от спора о страховке.
Закон о 30 днях и программа Т-Банка: что спорно
Закон о потребительском кредите даёт заёмщику 30 дней на отказ от страховки и других платных услуг, оформленных при выдаче кредита. Т-Банк в ключевом документе указывает, что его программа страхует только дополнительные риски, не влияющие на условия кредита. Значит, по позиции банка, это не страховка «в целях обеспечения» кредита. Применимы ли к программе нормы закона в вашем случае, при споре оценят финансовый уполномоченный или суд. В первые 30 дней разница почти не важна: условия банка дают возврат всей платы.
Что говорит закон о страховке в целях обеспечения. Заёмщик, которого банк подключил к коллективному договору личного страхования, вправе в течение 30 календарных дней со дня согласия подать заявление об исключении из числа застрахованных и получить уплаченное полностью за 7 рабочих дней (ч. 2.1 и 2.5 ст. 7 закона № 353-ФЗ). При полном досрочном погашении такого кредита возвращается плата за вычетом времени, пока вы были застрахованы (ч. 10 ст. 11 того же закона).
Страховка считается заключённой «в целях обеспечения», если со страховкой и без неё предлагают разные условия кредита (ставку, срок, полную стоимость) либо если выгодоприобретатель — кредитор, а страховая сумма пересчитывается вместе с долгом (ч. 2.4 ст. 7). В условиях Т-Банка выгодоприобретатель — сам застрахованный, а после смерти — наследники, а в сноске к ключевому документу сказано, что страхуются риски, «которые не влияют на условия потребительского кредита и (или) выгодоприобретателем по которым не является кредитор». Это позиция банка, изложенная в его документах; на деле условия вашего кредита могут ей не соответствовать.
Есть и нормы о любых платных дополнительных услугах при выдаче кредита, не только о страховке в целях обеспечения. Если услуга указана в заявлении о кредите, от неё можно отказаться в те же 30 календарных дней и получить деньги за вычетом стоимости уже оказанной части в течение 7 рабочих дней (ч. 2.7 и 2.9 ст. 7). Не позднее следующего дня после выдачи кредита банк обязан прислать уведомление со списком таких услуг и последней датой отказа (ч. 2.8-1 ст. 7). Распространяются ли эти нормы на страховку, которую подключили позже, в приложении, а не при выдаче кредита, — вопрос спорный.
Если ни одна из этих норм к вашей ситуации не подходит, действует общее правило: при досрочном отказе от страхования премия не возвращается, «если законом или договором не предусмотрено иное» (п. 3 ст. 958 ГК РФ). В заявлении в первые 30 дней ссылайтесь и на раздел IV ключевого документа, и на ч. 2.5 и 2.7 ст. 7 закона: условия программы обещают 100 %, а ч. 2.7 — возврат как минимум за вычетом стоимости уже оказанной части услуги.
Когда стоит спорить и после 30 дней
- Ставка по кредиту со страховкой ниже, чем без неё, или в индивидуальных условиях есть повышение ставки за отказ. Тогда есть довод, что страховка подпадает под ч. 2.4 ст. 7 и к ней применимы нормы закона о 30 днях и досрочном погашении. Сравните ставки в заявлении и в индивидуальных условиях. Сохраните и справку банка: о страховке кредитки и кредита наличными он пишет, что при страховом случае долг погасит страховая компания.
- Страховку подключили при выдаче кредита, но в заявлении о кредите её нет. Закон даёт право отказаться и потребовать деньги в течение 30 дней после того, как Банк России выдаст банку предписание устранить нарушение (ч. 2.8-4 ст. 7). Поэтому в такой ситуации есть смысл жаловаться в ЦБ.
- Вам сказали, что без страховки кредит или карту не дадут. Закон запрещает действия, которые создают у заёмщика впечатление, что дополнительная услуга нужна для получения кредита, в том числе неполную или недостоверную информацию (ч. 16 ст. 7 закона № 353-ФЗ). Сами условия Т-Банка называют участие добровольным.
- Вы не видели условий и стоимости. Это и есть «ненадлежащее информирование» из раздела IV — основание вернуть премию за вычетом времени действия.
Это спорные ситуации, и исход зависит от доказательств: записей чата, скриншотов экрана оформления, текста заявления-анкеты. Общий порядок отказа от страховки при кредите, который действует в большинстве банков, разобран в статье о возврате страховки по кредиту.
«Защита карты» и страховка от мошенников Т-Банка: отключение и возврат
«Защита карты» за 99 ₽ и страхование от мошенничества за 199 ₽ в месяц не связаны с кредитом и отключаются в приложении или через чат. Вернуть по ним можно только недавний платёж и только в короткий срок — как правило, 14 дней.
«Защита карты» — 99 ₽ за расчётный период
Это страхование денег на всех картах Т-Банка с возмещением до 100 000 ₽ при краже после разбоя или грабежа и при выманивании реквизитов карты (справка Т-Банка о защите карты). Страхователь — банк, страховщик — АО «Т-Страхование».
По условиям программы от 03.09.2024 от участия можно отказаться в любое время: по телефону 8 800 555-10-10, в интернет-банке или в мобильном банке. Защита действует до конца оплаченного периода. Плату вернут, если подать заявление в течение 14 календарных дней с даты очередного списания и в этом периоде не было событий с признаками страхового случая; срок возврата — 10 календарных дней (Условия «Программы страхования имущественных рисков, связанных с использованием банковских карт»). Важно: 14 дней отсчитываются от каждого списания, а не только от первого. Заметили платёж в выписке — пишите сразу.
Страхование от мошенничества — 199 ₽ в месяц
Это отдельный полис Т-Страхования с компенсацией до 300 000 ₽, если мошенники обманом заставили перевести деньги или получили доступ к приложению (страница продукта на tbank.ru). Плата списывается раз в месяц с дебетового счёта, полис продлевается. Банк пишет, что страховка отключится, если вы откажетесь, написав в чат приложения, или если платёж не пройдёт.
Условий о возврате уже уплаченной премии на странице продукта нет. Они должны быть в полисе, который банк присылает на почту, и в правилах страхования, на которые ссылается страница. Откройте полис и найдите раздел об отказе от договора; если он даёт срок на возврат, подавайте заявление в пределах этого срока.
Есть и общий минимум, установленный Банком России для добровольного страхования. Страховщик должен предусмотреть возврат премии при отказе от договора в течение 14 календарных дней со дня заключения, если за это время не было страховых случаев. Если страхование уже началось, страховщик вправе удержать часть премии пропорционально прошедшему сроку. Деньги возвращают не позднее 10 рабочих дней со дня получения письменного заявления (п. 1, 6 и 8 Указания Банка России № 3854-У). Это касается договора, где страхователь — вы. Посмотрите, кто указан страхователем в полисе от мошенничества, и адресуйте заявление страховщику — АО «Т-Страхование». Продублируйте его в чат банка. При ежемесячной плате 199 ₽ речь идёт о небольшой сумме, поэтому главное — отключить продление.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramЗаявление в Т-Банк о возврате платы за страховку: текст целиком
Заявление о возврате подавайте банку письменно: напишите его в чат приложения и продублируйте письмом с описью на адрес из ключевого информационного документа.
Кому: АО «ТБанк», 127287, город Москва, Хуторская 2-я ул., д. 38а, стр. 26.
От кого: Ф. И. О., дата рождения, телефон, адрес для ответа.
Заявление об отказе от участия в программе страхования и о возврате платы
Я являюсь клиентом АО «ТБанк» по договору кредитной карты (кредитному договору) № ____ от ____. ____ (дата) я был(а) включён(а) в «Программу страховой защиты заемщиков Банка» (в приложении — «Страхование задолженности» / «Страховая защита»).
Отказываюсь от участия в программе страхования. Заявление подаю в течение 30 календарных дней с даты выражения согласия на участие в программе. Событий, имеющих признаки страхового случая, не было.
На основании раздела IV ключевого информационного документа и Условий страхования по «Программе страховой защиты заемщиков Банка» прошу в течение 7 рабочих дней вернуть удержанную плату за включение в программу страхования в сумме ____ ₽ на счёт № ____ (или: на счёт кредитной карты).
Дата, подпись.
Если 30 дней прошли, а подключение было без понятной информации о стоимости и условиях, замените второй и третий абзацы: «Отказываюсь от страхования в связи с ненадлежащим информированием об условиях страхования: ____ (что именно не сообщили). Прошу вернуть страховую премию за вычетом части, исчисляемой пропорционально времени действия страхования». Приложите выписки с «Платой по кредитке» и скриншоты.
Сохраните номер обращения в чате и опись с квитанцией. Эти документы понадобятся финансовому уполномоченному.
Т-Банк не вернул деньги за страховку: претензия, финансовый уполномоченный, суд
Если банк отказал или молчит дольше 7 рабочих дней, порядок такой: письменная претензия банку, затем обращение к финансовому уполномоченному при требовании до 500 000 ₽ и только потом суд. Так этот порядок описан в разделе VII ключевого информационного документа Т-Банка, и так он устроен в законе о финансовом уполномоченном.
- Отключите страховку в приложении или по телефону — чтобы остановить новые списания
- Заявление о возврате — в чат и письмом на адрес АО «ТБанк». Срок возврата по условиям — 7 рабочих дней
- Отказ или молчание — письменная претензия банку (кредитору) с копиями выписок и переписки
- Финансовый уполномоченный — если требование не больше 500 000 ₽; рассмотрение бесплатное, без этого шага в суд не идут
- Суд — иск о защите прав потребителей можно подать по месту своего жительства
Для претензии и обращения к финуполномоченному на сайте есть конструкторы документов.
Что говорит закон № 123-ФЗ. Перед обращением к уполномоченному нужно направить банку письменное или электронное заявление о восстановлении нарушенного права. На него банк отвечает в течение 15 рабочих дней, если заявление подано в электронном виде по стандартной форме и с нарушения прошло не больше 180 дней, в остальных случаях — в течение 30 календарных дней. Рассмотрение обращения бесплатное (ч. 1, 2 и 6 ст. 16). Уполномоченный рассматривает денежные требования до 500 000 ₽, если с момента, когда вы узнали о нарушении, прошло не больше трёх лет (ч. 1 ст. 15). В суд с таким требованием идут после его решения или если он не принял решение в срок. Не согласны с решением — иск подают в течение 30 календарных дней после вступления решения в силу (ч. 1–3 ст. 25).
Претензию удобно собрать в конструкторе претензии в банк, обращение — в конструкторе обращения к финансовому уполномоченному. Адрес сайта уполномоченного в документе Т-Банка — finombudsman.ru.
В суде иски о защите прав потребителей можно подать по выбору истца, в том числе по месту своего жительства, а от госпошлины потребители освобождаются в соответствии с Налоговым кодексом (п. 2 и 3 ст. 17 закона о защите прав потребителей). Жалоба в Банк России деньги сама не возвращает, но фиксирует нарушение — её можно подготовить в конструкторе жалобы в ЦБ.
Если страховка — не главная проблема, а платить по карте и кредиту Т-Банка уже нечем, прочитайте, что делать, когда нечем платить кредиты, и что происходит с долгом перед Т-Банком при банкротстве.
Документы Т-Банка и нормы, по которым проверен текст
Сверено 14.10.2026.
- Ключевой информационный документ и Условия страхования по «Программе страховой защиты заемщиков Банка», действуют с 19.06.2026.
- Условия той же программы с 01.10.2022 и Программы 3.0 с 17.04.2024 — прежние редакции.
- Условия программы «Защита карты» с 03.09.2024.
- Справки tbank.ru: задолженность и страхование по кредитке, страхование кредита наличными, страхование от мошенничества.
- Закон № 353-ФЗ «О потребительском кредите (займе)», ред. от 04.08.2026: ст. 7 (ч. 2.1, 2.4, 2.5, 2.7–2.9, 16), ст. 11 (ч. 10).
- Статья 958 ГК РФ — досрочное прекращение договора страхования.
- Закон № 123-ФЗ «Об уполномоченном по правам потребителей финансовых услуг», ред. от 28.12.2025: ст. 15, ст. 16, ст. 25.
- Указание Банка России от 20.11.2015 № 3854-У (ред. от 21.08.2017) — «период охлаждения» в добровольном страховании.
- Статья 17 закона о защите прав потребителей — подсудность и госпошлина.
Частые вопросы
Если отключить страховку кредитки Т-Банка через полгода, вернут ли прошлые платежи?
Берут ли плату за страховку кредитки, если долга по карте нет?
Повысят ли ставку по кредиту или карте, если отказаться от страховки Т-Банка?
Тинькофф Страхование и Т-Страхование — это одна и та же компания?
Вернут ли часть страховки, если закрыть кредитную карту Т-Банка?
Как убедиться, что страховка Т-Банка действительно отключена?
Можно ли снова подключить страховку после отказа?
Можно ли вернуть деньги за страховку от мошенников Т-Банка за 199 ₽?
Сколько ждать денег после заявления о возврате?
Что делать, если наступил страховой случай, а страховку я как раз хотел отключить?
Читайте также
- Как вернуть переплату в МФО: расчёт, претензия и финомбудсмен
- Налоговый вычет при банкротстве: кому достанется возврат НДФЛ
- Возврат страховки по кредиту в Альфа-Банке: сроки, заявление, отказ
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.